S&P 道瓊拒為 SpaceX 等超大型 IPO 開綠燈 維持持續獲利納入規則不變
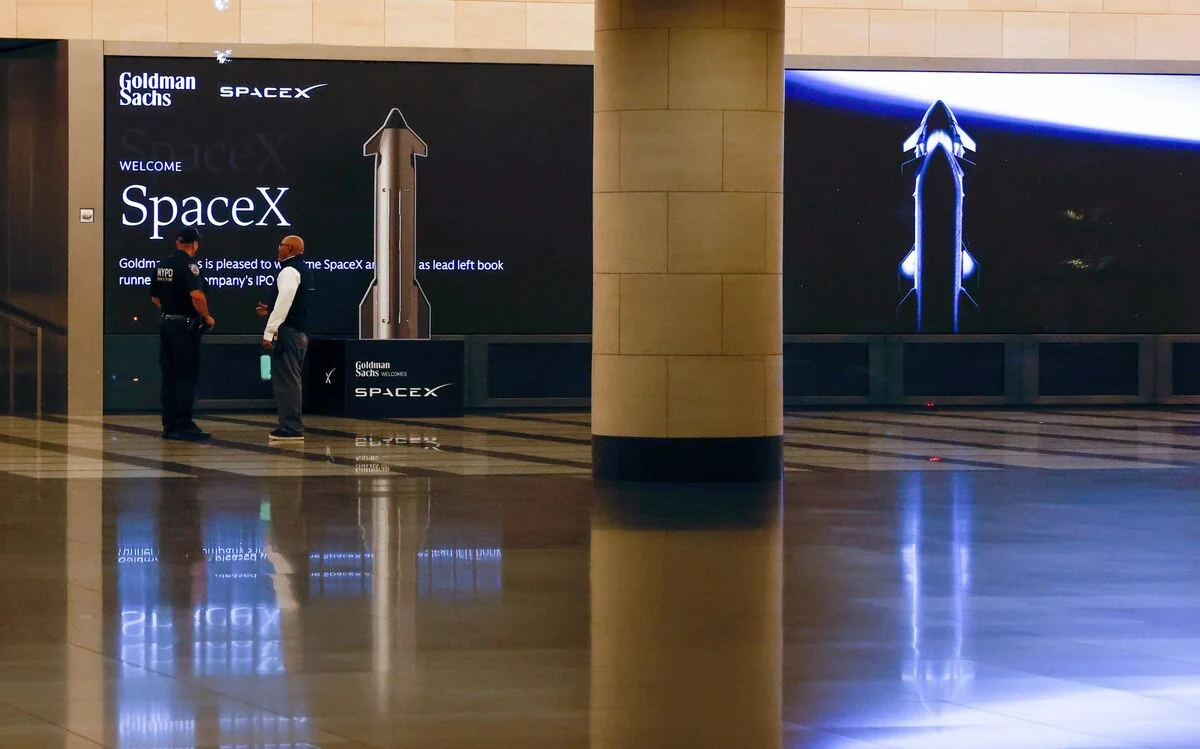
標普道瓊指數公司(S&P Dow Jones Indices)週三(2026 年 6 月 4 日)宣布,在歷經一輪業界諮詢後,將維持現有的「超大型 IPO 快速納入指數」規則不變,這意味著 SpaceX、OpenAI 等備受矚目的超級 IPO 不會在上市後馬上被納入 S&P 500 等主要指數,必須先經歷一段時間考驗並滿足獲利等條件後,才能進入指數成分股。
規則核心:必須先證明「持續獲利」
依現行規則,新掛牌公司必須公開提交至少兩份年報,且最新四季累積淨利為正,才能被考慮納入 S&P 500 或 S&P 100 等主要指數。這條規則的存在目的是為了防止指數變成投機新股的套利工具,確保進入指數的成分股是已經歷過市場長期檢驗的成熟企業。
近年 SpaceX、OpenAI 等高估值新創公司陸續傳出 IPO 規劃,引發市場高度期待。許多投資人和基金經理呼籲 S&P Dow Jones 應該為這類「超大型 IPO」(megacap IPOs)放寬納入條件,允許它們在掛牌後更快進入指數,理由是這些公司體量龐大、影響力深遠,理應迅速反映在指數中。
不過 S&P Dow Jones 在這次正式決議中表明,經過與資產管理公司、退休基金、ETF 發行商及市場參與者的廣泛諮詢後,決定「維持現有規則不變」。這代表即使是像 SpaceX 這樣預期市值可能突破兆美元規模的超級新股,上市後也不會立刻獲得指數被動買盤加持。
市場意義:被動資金的「審核關卡」
這項決定對指數型基金(ETF)和追蹤 S&P 500 的退休基金意義重大。S&P 500 是全球資金規模最大的股票指數之一,追蹤其表現的被動型 ETF 與指數基金總資產規模超過 10 兆美元。當一檔股票被納入指數,這些基金就會按比例買進該股票,帶來可觀的買盤支撐;反之,未被納入則意味著新股的股價波動不會被指數化穩定機制所吸收。
對 SpaceX 而言,雖然 IPO 本身預期會吸引大量散戶與機構投資人搶購,但「未立即入指數」這項事實意味著,短線上不會有被動買盤的支撐,股價將更直接面對市場供需與個股基本面的考驗。
業界反應兩極
在 Hacker News 與華爾街討論區,這項決議引發了兩極化的反應。支持者認為,指數本來就應該是「慢動作」的結構,現有規則正是為了避免退休金和 ETF 投資人成為新股投機的接盤者。一位高評價留言寫道:「指數本來就應該是慢動作的,這正是它要求持續獲利的納入條件的初衷——把成熟的企業放進來。新公司進來只會把股民的退休金當成投機資金的接盤工具。」
反對者則認為,像 SpaceX 這類規模龐大、影響深遠的公司,應該被允許更早進入指數,才能更準確地反映美國經濟結構的轉變。他們擔心目前的規則會讓指數的代表性與現實脫節。
結語:制度的穩健 vs 時代的變遷
S&P Dow Jones 這項決定本質上反映了「指數治理的保守性」與「科技巨頭快速崛起」之間的拉鋸。在 SpaceX、OpenAI 等公司確實顛覆了航太與人工智慧產業的同時,傳統指數規則的設計初衷——以「可預測性」與「穩健性」保護被動投資人——仍是不可動搖的基礎設施。
這項決議也意味著,未來這些超級 IPO 上市後,投資人必須更仔細評估基本面,而不是依賴「入指數效應」帶來的被動買盤。對一般散戶而言,這或許是個提醒:在追逐 IPO 熱潮時,別忘了問自己——這家公司有沒有真正賺錢的能力?
網友熱門留言 (4)