編按:本文綜合整理自 Ars Technica 原始報導、Reuters 6/6 報導、DefenseScoop NDAA 法案分析,並加入 Siami 編輯部觀點與分析。
660 億美元特別預算:台灣無人機軍購的歷史性轉向
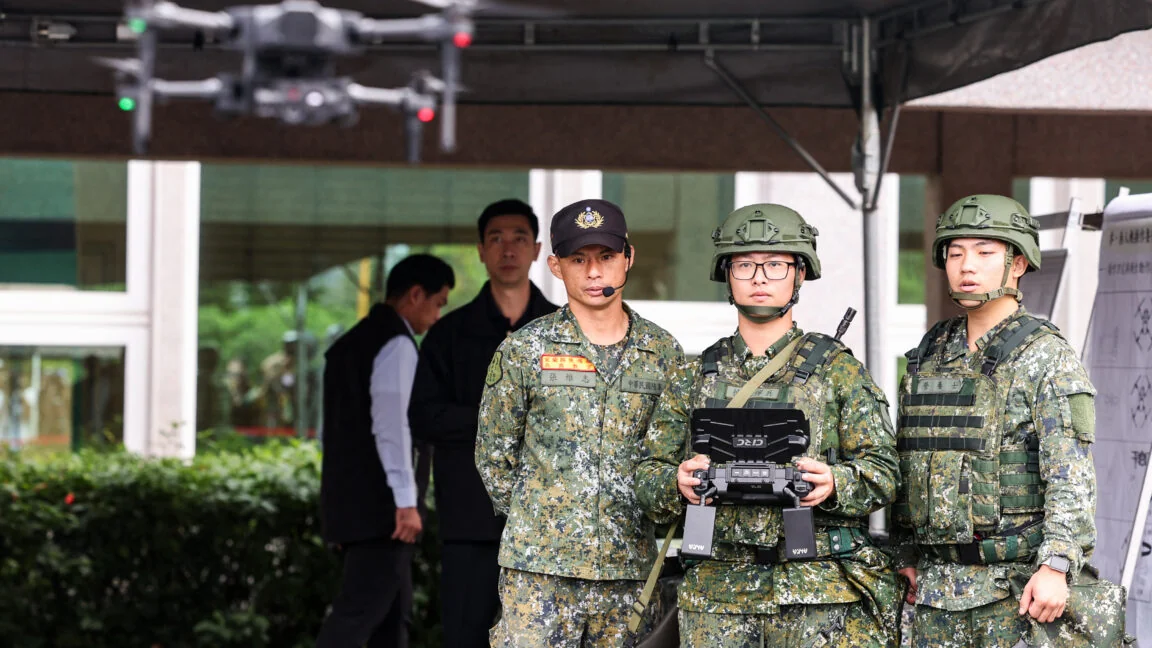
台灣國防部 6 月 18 日提出的特別預算案,是台灣近十年來對無人機產業最重大的一次資金挹注。中央社報導指出,這筆高達 66 億美元(約合新台幣 2,000 億)的特別預算將於 2026 至 2031 年間分六年執行,主要採購標的包括:
- 20.8 萬架以上的沿海攻擊無人機
- 1,400 架以上的沿海偵察無人機
- 1,320 艘無人水面載具(USV)
相較於目前台軍僅有的 5,000 架美製攻擊無人機,加上本土產量寥寥,新預算等於在六年內把台灣無人機庫存量提升至少 40 倍。這個數字不只是軍購,更像是一場強迫升級的產業政策。
為什麼這件事重要:不只是買無人機,是搶供應鏈話語權
1. 對美軍供應鏈的「去中化」戰略卡位
預算案背後真正的新聞,是台廠開始直接供貨美軍。其中最關鍵的案例:
- 雷虎科技(Thunder Tiger)已向美國國防部「無人機優勢計畫」(Drone Dominance Program,總額 10 億美元)的三家參與廠商提供關鍵零組件
- 美國 2026 財政年度《國防授權法》(NDAA)通過了史上首個美台無人機共同生產條款,要求國防部在 2026 年 3 月 1 日前與台灣啟動聯合無人機與反無人機系統開發計畫
- 美方資深外交官 6 月 6 日在 Reuters 訪談中直言,台灣必須「學烏克蘭和中東戰爭的經驗」運用無人機
簡單說:台灣正從「買美國武器的客戶」變成「幫美國做武器的供應商」。
2. 烏克蘭模式的啟示
烏克蘭 2022 年開戰時一年只能生產數千架 FPV 無人機,到了 2025 年單年產量已達 300 萬架,2026 年預估可破 800 萬架。台灣經濟部數據顯示,台灣目前每月無人機產能約 1.5 萬架,目標 2030 年達到單月 10 萬架以上。換言之,台灣的「烏克蘭化」速度若達標,將能在 2030 年具備年產 100 萬架以上的能力,與烏克蘭正面競爭全球軍用無人機市場。
3. 全民皆兵的具體實踐
民間公民防衛團體也開始大規模開辦無人機操作課程,原因是 AI 自動駕駛雖有進展,多數無人機仍高度依賴人類操作員。當中國可能在 2027 年對台動武的時間壓力下,「人手一架無人機」已不只是口號,而是具體的戰時動員準備。
技術細節與戰術應用
Altius-600 滯空彈首次實彈射擊
6 月初的漢光演習中,台軍首次從拖車式發射架發射 Anduril 旗下 Altius-600 滯空攻擊無人機擊毀海上目標(USNI News 報導)。這是美製攻擊型無人機首次納入台灣實戰演訓流程。更早之前,台灣陸戰隊已使用台製無人機執行類似打擊。
滯空彈(Loitering Munition)= 結合無人機與飛彈特性的「會自己找目標的神風無人機」,是俄烏戰爭中雙方大量使用的低成本消耗品。
供應鏈的「中國晶片」爭議
報導指出,雷虎科技供應台軍的無人機雖使用法商 STMicroelectronics 設計的晶片,但封裝在中國完成。這引發外界質疑供應鏈的「去中化」程度。DSET(民主社會與新興科技研究機構)研究員 Ting-Wei Lin 對 Resilience Media 表示,台廠目前售價仍是 DJI 的「兩到三倍」。
換句話說:台灣無人機最尷尬的地方,在於「真的乾淨供應鏈」的成本遠高於市價,而快速擴產又必然依賴中國封裝產能。
數據解讀:660 億美元能買到什麼?
| 項目 | 數量 | 對比 |
|---|---|---|
| 沿海攻擊無人機 | 208,000+ 架 | 相當於現有庫存 40 倍以上 |
| 沿海偵察無人機 | 1,400+ 架 | — |
| 無人水面載具(USV) | 1,320 艘 | — |
| 特別預算總額 | 66 億美元 / 6 年 | 年均 11 億美元 |
| 目前月產能 | 15,000 架 | 2030 目標 100,000+ 架 / 月 |
但這個數字也藏了風險:66 億美元分六年只是採購預算,並未包含為達成 2030 年單月 10 萬架產能所需的本土供應鏈建置、晶片採購、組裝廠擴廠等資本支出。實際投入規模恐怕遠超 66 億。
質疑與潛在風險
1. 中國晶片封裝問題沒有徹底解決
如前述雷虎科技的 STMicroelectronics 晶片中國封裝爭議,這是整個台灣軍用無人機產業的結構性問題。要做到 100% 非中供應鏈,台廠的關鍵晶片、感測器、馬達控制 IC 都得轉單,成本將再上升。
2. 民用預算 vs 國防預算的疊床架屋
10 月 16 日行政院公告的「50,898 架民用與公務用無人機」追加案,與此次國防部 66 億美元特別預算部分重疊且未充分整合。民間需求與軍用需求能否共用產線、減少浪費,目前缺乏整合機制。
3. 對美軍供貨是否真能成形
雖然 NDAA 法案文字要求五角大廈與台灣建立聯合開發計畫,但美中關係的政經變數仍是最大不確定性。如果美中達成新一輪外交緩衝,這類合作的實際撥款可能延宕。
Siami 觀點:台灣的「矽谷國防」時刻
這份預算案的本質,不是「買更多無人機」,而是台灣首次以產業政策的角度,把國防供應鏈視為外貿出口產業來經營。對比烏克蘭的被迫轉型,台灣至少有四到五年的戰略緩衝期來建立產能。
但三個結構性問題若不解:
- 供應鏈去中化成本
- 民用與軍用預算整合
- 對美出口的政治不確定性
660 億美元恐怕會變成「買得到無人機,但開不了機」的昂貴實驗。
真正的關鍵在於:台廠能不能在 2030 年前,把無人機從「政府標案」變成「出口商品」。當台灣無人機開始在東歐、中東、東南亞的展會上以品牌、而非白牌的形式出現,這個轉型才算真正完成。
延伸閱讀: