編按:本文綜合整理自 Ars Technica 報導、ProPublica 原稿、Fortune、The Guardian 及 Holland & Knight 法律分析,並加入 Siami 編輯部觀點與分析。
事件背景:史上最大 IPO 的國安陰影
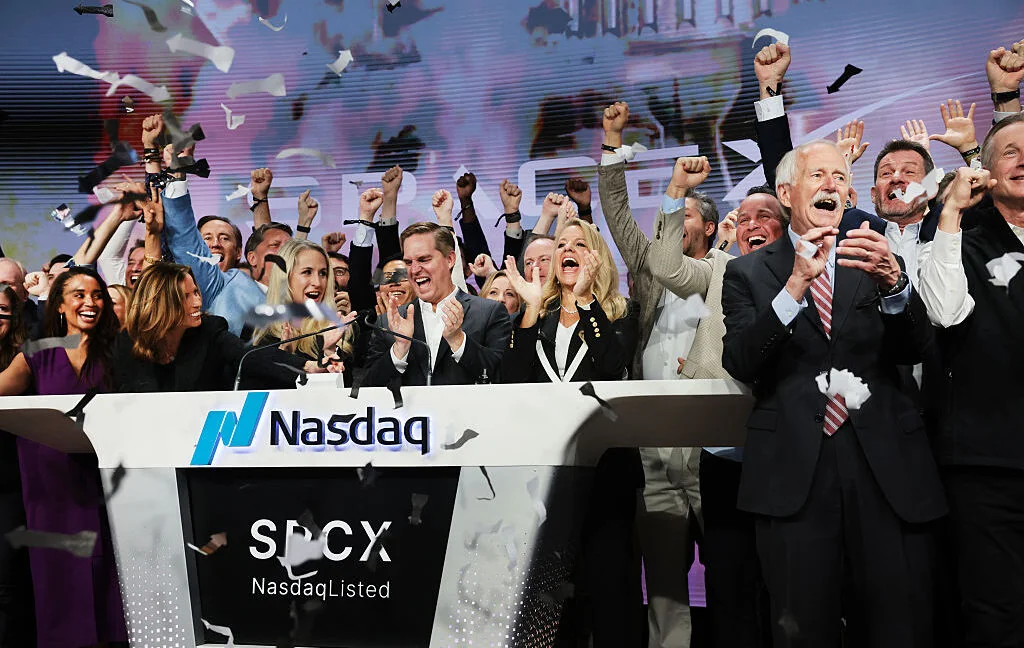
2026 年 6 月 12 日,SpaceX 在那斯達克掛牌,這是史上規模最大的 IPO,估值最高衝到 2.7 兆美元,也讓 Elon Musk 成為全球首位身價破兆美元的超級富豪。然而在這個歡慶時刻,彭博社披露了一個敏感細節:SpaceX 在 IPO 階段以「監管與合規風險」為由,拒絕所有地址在中國與香港的投資人認購股票。
這個「先收後拒」的決定,與 ProPublica 最新取得的投資人名單形成強烈對比。原來早在 2018 到 2021 年間,至少十二位地址在中國大陸、香港、俄羅斯的投資人,已透過一家名叫 Tomales Bay Capital 的美國仲介公司取得 SpaceX 股權,金額從 80 萬到 4,000 萬美元不等。
Tomales Bay Capital:中、俄、卡達資金的「特殊通道」
這批紀錄源自德拉瓦州一場公司糾紛——Leo Investments Hong Kong(一家香港上市公司)原本透過 Tomales Bay 旗下基金投資 SpaceX,卻在媒體曝光其身分後被 Tomales Bay 以「行使契約權利」為由踢出基金。這起案件經「新聞自由記者委員會」(Reporters Committee for Freedom of the Press)協助,由德拉瓦州最高法院判決 ProPublica 勝訴,相關文件於本月正式解密。
Tomales Bay Capital 由 Iqbaljit Kahlon 經營,他在 SpaceX 內部的地位極為特殊——SpaceX 財務長 Bret Johnsen 在庭上證稱,Kahlon「以某種形式待在公司的時間比我還久」。Kahlon 的運作模式是:定期買進 SpaceX 股票,包裝成投資基金,再賣給想分一杯羹的外部投資人,並從中抽取費用。
2021 年 Kahlon 在向一位中國潛在投資人做簡報時,更直接承諾提供「拜訪 SpaceX 的機會、季度業務發展更新,以及與 SpaceX 財務長面談的機會」。換言之,這不是一般「買股票放著」的被動投資,而是帶有資訊接觸的積極安排。
紀錄中還出現一位與卡達皇室有關的機構——與 Bracket Capital(洛杉磯、倫敦、卡達都有辦公室)有關的基金,在 2017 至 2020 年間累計投資了約 4,800 萬美元進入 Tomales Bay 的 SpaceX 基金。帳本同時將卡達杜哈列為神秘機構 AM FIG Cayman Limited 的地址,該機構在 2020 年投資約 1,000 萬美元。
北京金主的人脈網絡:MPCi 與 David Su
在這批中國投資人中,最具指標性的人物是 David Su——北京知名創投 MPCi 的共同創辦人。Su 名下的機構在 2020 年投入 1,500 萬美元進入 Tomales Bay 的 SpaceX 基金。
但 MPCi 的太空投資不只 SpaceX 一家。美國政府曾制裁兩家 Su 旗下基金投資的中國衛星公司,理由是涉嫌協助俄羅斯傭兵組織瓦格納集團,其中一家衛星公司上個月再度遭制裁,因為涉嫌在戰爭中協助伊朗攻擊美軍。
更值得關注的是,MPCi 還與中國政府投資基金有合作關係。去年中國科技部官網將 MPCi 列入「國家級航太產業發展計畫」的合作夥伴名單。
MPCi 在聲明中將 Su 描述為「居住於新加坡的新加坡公民」,強調「Su 先生並未取得任何 SpaceX 的非公開資訊」。但根據 Su 在 2024 年的一篇人物側寫,他過去 20 年「幾乎百分之百的時間都在中國」。
印第安納大學教授 Sarah Bauerle Danzman 曾為美國國務院審查外國投資案,她對此提出關鍵質疑:「如果投資人與中國其他公司有利益衝突——能將這些資訊餵給競爭對手——那就會成為國安疑慮。」
為什麼這件事重要
這不是 SpaceX 第一次被揭露收受中國資金,但這是第一次有完整投資人名單被攤在陽光下。對一家承攬五角大廈間諜衛星合約、又被 NASA 重度倚賴的承包商而言,「誰能接觸到非公開資訊」這個問題的答案,會直接影響美國太空產業的國安信任。
三個層面的影響:
-
制度面:Tomales Bay Capital 的角色揭露了私募市場的監管死角。Kahlon 一手向 SpaceX 高層負責、一手向外部投資人賣「特殊管道」,這個雙重身分讓他能用「契約權利」把曝光的 Leo Investments 踢出基金,卻完全不影響其他沒被媒體點名的投資人。這種「私下挑選誰能參與」的模式,正是 CFIUS(美國外國投資委員會)長年難以觸及的灰色地帶。
-
產業面:ProPublica 同篇報導引述的文件顯示,SpaceX 過去允許中國投資人「只要資金透過開曼群島或境外保密中心轉進來」就能認購股權。這與 IPO 階段的拒絕態度形成鮮明對比。SpaceX 既要保留中國市場(Tesla 上海廠是 Musk 的獲利主力),又要對美國政府交代,兩種立場的拉扯在這次事件中一次爆開。
-
法律面:德拉瓦州最高法院判決 ProPublica 勝訴,確立了「涉及公眾利益的私人公司糾紛,記者有權聲請公開」的判例。這對未來類似調查具有指標意義。
數據解讀與質疑
幾個值得追問的數字與邏輯:
-
12 位中國/俄羅斯投資人 vs. 「絕大多數不是外國對手公民」的律師聲明。Tomales Bay Capital 律師 Ryan Stonerock 表示,名單上「絕大多數(如果不是全部)都不是俄羅斯或中國等任何外國對手公民」,並補充有些投資人「可能登記的郵寄地址在俄羅斯或中國,但實際上不住在當地」。問題是,文件本身就列出 David Su 這種「過去 20 年幾乎百分之百時間在中國」的案例,這個說法的可信度需要更多佐證。
-
$80 萬到 $4,000 萬美元的投資區間:對 SpaceX 2.7 兆美元的估值而言確實微不足道,但這批投資人「投入時」的估值遠低於今日——2018 至 2021 年 SpaceX 估值還在數百億美元級距。這意味著這些投資人在公司估值膨脹約 80 倍後,手上部位的潛在獲利是天文數字。
-
「通過開曼群島轉進來」的合規漏洞:去年 ProPublica 已經報導過 SpaceX 接受中國資金的「特殊路徑」,如今完整名單出爐,顯示這個做法至少橫跨 2018-2021 年。CFIUS 對「穿透境外架構追查實質受益人」的能力,將是未來幾年美國國會聽證會的攻防焦點。
-
Qatar 皇室 vs. China 軍工背景:卡達的 Bracket Capital 透過皇室資金投入約 4,800 萬美元,而 David Su 旗下 MPCi 被點名與中國政府投資基金合作。雖然兩者性質不同,但同樣透過 Tomales Bay 這個「美國外殼」進入,凸顯仲介模式對監管機關的辨識難度。
-
2019 年估值 333 億 → 2026 年 2.7 兆美元:這個 81 倍的估值膨脹速度,是這批早期投資人願意承擔「透過美國仲介」這個額外摩擦成本的核心動機。一旦 IPO 成功,這些部位的帳面價值將一夕翻漲數十倍,這也是為什麼 Tomales Bay 的「特殊待遇」能在私募市場賣得動。
結語
SpaceX 的「史上最大 IPO」與「中國投資人祕密入股」兩個故事,表面上是分開的,實際上卻互為因果——正因為 SpaceX 在私募階段估值膨脹速度太快、潛在獲利太高,才讓「透過 Tomales Bay 這個美國仲介繞路」這個模式對海外資金具有致命吸引力。而 SpaceX 在 IPO 階段對中國投資人的關門,則是對這段歷史的一次「切割」。
ProPublica 與 Ars Technica 這次的聯合調查,讓這段歷史再也藏不住。接下來的問題是:CFIUS 與美國國會是否會以這份名單為基礎,重啟對 SpaceX 與 Tomales Bay Capital 的國安審查?
網友熱門留言 (4)