一句話總結
Anthropic 在算力上的支出是員工薪資的 2.3 倍——以今日每位工程師 22.4 萬美元的全額負載薪資計算,每年 51.5 萬美元的 AI 帳單。前 1% 的軟體公司花 8.9 萬美元,中位數公司只花 137 美元。這道鴻溝到 2029 年會怎麼收斂,三種情境都有它的可能。
Anthropic 與軟體市場的算力鴻溝
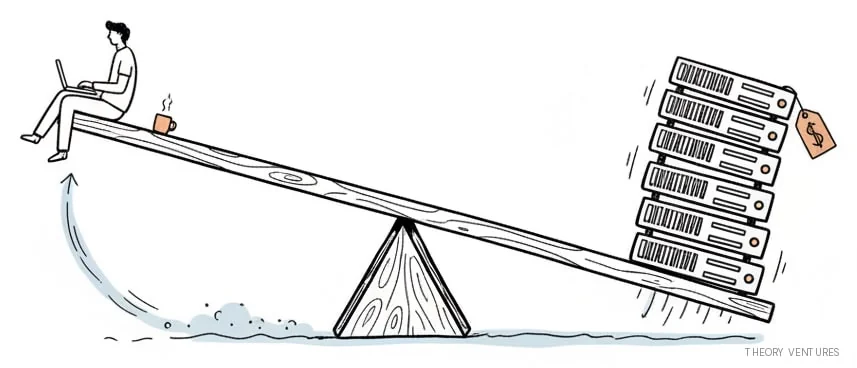
Anthropic 把員工薪資的 2.3 倍花在算力上。該公司約 5,000 名員工、2026 年推論與訓練合計約 100 億美元支出,平均下來每位員工每年燒 200 萬美元算力,而其全額負載薪資估計在 50 萬美元以上。其餘軟體市場遠遠落後。前 1% 的企業每年為每位工程師花 8.9 萬美元在 AI,相當於全額負載 22.4 萬美元資深工程師薪資的 40%。中位數企業只花 137 美元。這就是鴻溝:前線 2.3 倍、市場頂端 0.4 倍、中位數幾近於零。剩下這塊市場能追上多少?三種情境框出了答案。
三種 2029 年情境
Bear(熊市):通縮贏家;Base(中性):前 1% 軌跡漸緩;Bull(牛市):其餘市場在 2029 年達到 Anthropic 的比率。每種情境對應每年每工程師的 AI 帳單金額。
| 年份 | Bear(熊) | Base(中性) | Bull(牛) |
|---|---|---|---|
| 2026 | 9 萬美元(40%) | 9 萬美元(40%) | 9 萬美元(40%) |
| 2027 | 10.6 萬美元(45%) | 16.4 萬美元(70%) | 25.8 萬美元(110%) |
| 2028 | 11.8 萬美元(48%) | 25.9 萬美元(105%) | 44.4 萬美元(180%) |
| 2029 | 10.6 萬美元(41%) | 36.3 萬美元(140%) | 59.6 萬美元(230%) |
在 Bull 情境下,單純每位工程師的 AI 帳單,就會逼近一家中位數 SaaS 公司員工整體能帶來的營收貢獻。Anthropic 與 OpenAI 已經分別做到每位員工 1,400 萬與 650 萬美元營收,這是富比世全球 2000 大企業裡最高的數字。成本結構跟著營收結構走。
多頭(Bull)的推力:為何 AI 帳單可能失控
- 前沿模型價格持穩:訓練成本趨於高原期、需求超過供給。
- 代理型工作流吃掉海量 token:Goldman Sachs 預估到 2030 年 token 消耗量將成長 24 倍。
- 競爭驅動:一旦對手更快推出功能,AI 帳單就不再是選配,而是必要支出。
空頭(Bear)的牽制力量
- Token 價格三年來每年跌 10 倍:OpenAI GPT-4 等級的輸入定價從 2023 年 3 月剛推出時的每百萬 token 30 美元,到 2026 年跌破 3 美元,相同能力的等效通縮率約每年 10 倍;Anthropic Claude 與 Google Gemini 各 SKU 也都有類似跌幅。
- 開源模型縮小品質差距:DeepSeek-V3 等開源模型以領先閉源 API 十分之一到三十分之一的成本,達到接近前沿的基準表現。Ramp 2026 年 6 月的觀察指出,頂尖企業正「混用前沿模型與便宜開源模型」以控制成本。
- 企業可依角色或工作負載配額使用:透過限制哪些員工、在哪些場景能用什麼模型,把曲線壓下來。三種情境之中,會有一個在 2029 年最接近事實。你為 2027 年規劃的是哪一個?
為什麼這件事重要
把 AI 支出當成純粹的「軟體工具成本」會低估它的規模。Tunguz 點出的不是「AI 貴不貴」,而是「AI 帳單正在變成企業資本結構的新主角」。對新創公司與中型 SaaS 而言,真正的風險不是 token 漲價,而是「當對手把 AI 帳單塞進標配、你的產品還在按座位計價時,毛利率會被擠壓到難以為繼」。這個結構轉變比任何一次降價或漲價都更值得提前佈局——尤其對「以人為單位計價」的舊 SaaS 商業模式。
數據解讀與質疑
2.3 倍這個數字本身在 HN 引發激烈爭議。反對意見認為把模型供應商的訓練成本跟使用方的算力支出混為一談是分類錯誤:Anthropic 的訓練費用是「原物料」,不該攤提到「每位工程師的 AI 工具帳單」。另一個更深層的問題:Anthropic 上一季已經首次盈利(WSJ 報導),但其盈利很大程度來自 xAI 對其算力租賃的折扣——一旦折扣結束,2.3 倍的比率可能只是故事的開端而不是終點。中國開源模型(GLM-5.2、DeepSeek 系列)以 3-6 個月差距追上閉源前沿,讓「按比率推算 2029」這條基準線本身就帶有高度不確定性。
出處與延伸閱讀
編按:本文綜合整理自 Tomasz Tunguz 個人部落格原創分析《When AI Costs More Than the Engineer》(2026-06-29),以及 Hacker News 討論串、Hacker News 留言反應,並加入 Siami 編輯部觀點與延伸質疑。主要參考來源:
- 原文:Tomasz Tunguz, When AI Costs More Than the Engineer (tomtunguz.com, 2026-06-29)
- HN 討論:Hacker News, When AI Costs More Than the Engineer (97→117 points, 103 comments)
- Ramp AI Index 原始數據:Ramp, AI Index June 2026
- Anthropic 營收/員工數:SaaStr — Anthropic only has 5000 employees
- AI 公司營收/員工基準:Epoch AI — Revenue Per Employee at AI Companies
- AI 資本支出背景:Fortune, Big Tech Hyperscalers will spend $700 billion on AI infrastructure
- Anthropic 獲利報導:WSJ, Mind-blowing growth is about to propel Anthropic into its first profitable quarter
延伸研究素材
- 代理型 AI 工作流預測:Goldman Sachs Research, The AI Economy in 2026(預估 2030 年 token 消耗量成長 24 倍)
- Token 價格歷史曲線:OpenAI GPT-4 class 從 2023 年 3 月的 $30/M tokens 跌到 2026 年的 $3/M tokens
- DeepSeek-V3 開源對標:前沿等級基準達成,成本為閉源 API 的 1/10 至 1/30
- 方法論附註:資深工程師全額負載薪資 22.4 萬美元/年,每年成長約 5%;每情境的「薪資百分比」路徑驅動年度 AI 支出
網友熱門留言 (8)