編按:本文綜合整理自 Ars Technica、TechTimes、SpaceNews、CSIS、Space Policy Online 等外電,並加入 Siami 編輯部觀點與時間軸分析。
草案終於出爐 業者一則以喜一則以憂
經過近半年的延宕與政策反覆,美國太空總署(NASA)於 2026 年 7 月 6 日正式公布了外界期待已久的「商業低地軌道目的地」(Commercial LEO Destinations, CLD)計畫徵求草案(draft Request for Proposals, RFP)。這份文件首次讓美國私營太空站業者清楚知道:NASA 究竟想要他們做到什麼程度。
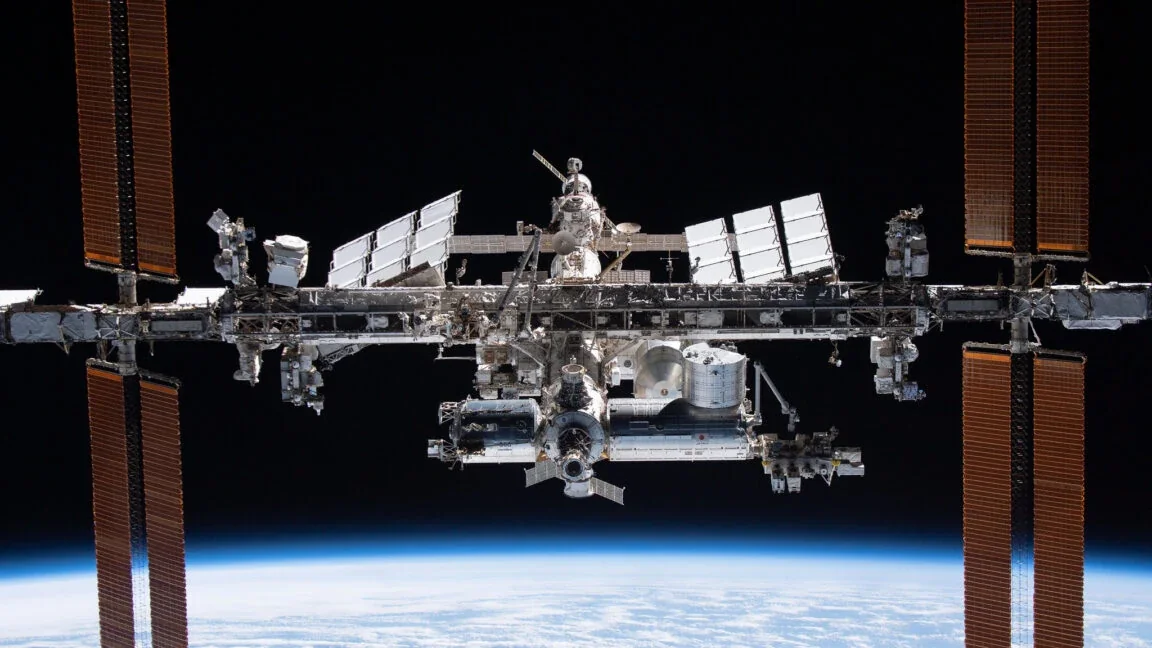
NASA 署長 Jared Isaacman 在聲明中表示:「NASA 的檢視反映了我們從產業界聽到的心聲。產業界相信他們能夠滿足時程,也相信存在一個可行的商業市場,NASA 只是其中一個客戶。」署方目標明確——在國際太空站(ISS)於 2030 年退役後,確保美國在低地軌道維持「不間斷的人類駐留」。
然而 Ars Technica 訪問了 Axiom Space、Vast Space、Voyager、Blue Origin 等五家主要競爭者的高層後發現,產業界的真實反應是「如釋重負,但也高度擔憂」。
為什麼這件事重要
這份草案不只是例行公事。它是 ISS 後時代的第一份實質採購文件,決定了未來十年美國在低地軌道的基礎建設歸誰所有、怎麼運作、NASA 角色要縮到多小。三個關鍵事實把這份文件的份量撐起來:
-
時程極度緊縮:任何入選廠商必須在 2029 年完成載人飛行測試,距今不到三年。但 Vast Space 原訂 2026 年 5 月發射的世界第一座私營太空站 Haven-1,已經從 2025 延到 2026 年 5 月、再延到 2027 年第一季(見 Vast 官方 1 月 20 日公告)。三年內要從「還沒發射模組」進展到「載人飛行測試」,時程壓力極為罕見。
-
預算可能被嚴重稀釋:草案留了一個關鍵變數——最終獎金額度傳為五年 15 億美元,但得獎家數未定。如果是兩家分,勉強夠用;如果是三家以上,每家能拿到的錢會被嚴重稀釋(見 TechTimes 報導)。
-
CLD Phase 2 已經多次跳票:原本 SpaceNews 揭露 NASA 規劃是 2025 年 9 月發草案、12 月收件、2026 年 4 月決標。但因為 10 月政府關門六週、Jared Isaacman 上任、加上 12 月白宮太空行政命令,Phase 2 整整拖了快一年。SpaceNews 訪問 Axiom Space CEO Jonathan Cirtain 時他說:「我不改變計畫。CLD 招標書什麼時候出來,我們隨時準備好。」
這不是普通的太空採購案。這是美國在「軌道主權」議題上,把賭注從政府營運轉向商業營運的決定性時刻——而中國的天宮號太空站正從另一邊推進。
草案要求的數量讓業界「震驚」
這份草案最引發爭議的部分,是 NASA 列出的要求數量。
文件總長 246 頁,其中光是「合約資料需求清單」(contract data requirements list)就佔了 50 頁。一位參與討論的業者高層估計,要求總數超過 3,000 項——而業界原本期待的是「數百項」。
幾個例子足以說明 NASA 的控制欲:
- 第 50 頁明文規定,承包商購買的每一項軟體都需要 NASA 資訊長(Chief Information Officer)核准。
- 整份文件帶有「成本加成合約」(cost-plus contract)的所有要求、交付物與條款——但卻包裝在「固定總價合約」(firm-fixed-price)的外殼下。
前 NASA 商業太空部門主管 Phil McAlister 直言:「它有成本加成合約的所有要求、交付物和條款,但全部塞進固定總價的袋子裡。如果 NASA 願意付錢,這沒問題。但 NASA 看起來不願意這樣做。」
業界的解讀很清楚:NASA 想要傳統政府合約的全面掌控權,卻不想負擔傳統政府合約的浮動成本。
從「核心艙」風暴到草案出爐
這份草案不是一帆風順來的。過去一年 NASA 政策反覆了好幾次:
- 2025 年 7 月:時任代理署長 Sean Duffy 簽署「指令」(directive),通知業者規則將因預算短缺而改變。
- 2026 年 1 月:一名關鍵的參議院幕僚「乞求」NASA 趕快發草案。
- 2026 年 3 月 24 日:NASA 推出「Ignition」策略,提議 NASA 自建一個核心艙讓私營太空站對接——這形同讓業界退回 ISS 模式,被 Axiom、Vast、Blue Origin 齊聲反對。
- 2026 年 5–6 月:CSIS 與 Space Policy Online 都報導,NASA 最終同意回到原始的 CLD 框架,放棄核心艙構想。
- 2026 年 7 月 6 日:草案終於出爐。
這段「一年三次政策大轉彎」對業界的傷害很實質:Vast Space 原本該在 2025 年發射的 Haven-1 因此延宕;Axiom Space 甚至在 2025 年 10 月開除 CEO、換上 NASA 老將接手(見 Reddit 討論)。
誰在競爭?
目前檯面上的主要競爭者有五家(節錄自 Orbital Radar 整理):
| 公司 | 太空站名稱 | 狀態 |
|---|---|---|
| Vast Space | Haven-1 / Haven-2 | Haven-1 從 2025 延到 2027 Q1;Haven-2 預定 2028 發射 |
| Axiom Space | Axiom Station | 原訂 ISS 對接模組,現轉為獨立太空站 |
| Blue Origin + Sierra Space | Orbital Reef | 已拿到 NASA 1.3 億美元 Phase 1 經費 |
| Voyager Technologies + Airbus | Starlab | Phase 1 得標者之一 |
| SpaceX | (未公開) | Eric Berger 報導指出 SpaceX「可能」也是玩家之一 |
NASA 規劃透過「漏斗式」合約結構篩選:先選至少 2 家進入發展期,再用競爭性任務訂單(task order)淘汰至最終認證廠商——這套流程與 Commercial Crew 計畫催生 SpaceX Crew Dragon 的路徑類似。
數據解讀與質疑
三個值得讀者思考的數字:
-
3,000+ vs 數百項要求:NASA 列出超過 3,000 項要求,業界只期待數百項。McAlister 認為,這形同把成本加成合約的負擔轉嫁給固定總價得標廠商。Siami 質疑:如果 NASA 真的在乎成本控制,為什麼不精簡要求、讓市場機制發揮?3,000 項要求暗示 NASA 對私營部門能否獨立完成太空站,根本上缺乏信任。
-
2029 載人飛行 deadline vs Haven-1 已延到 2027 Q1:Vast Space 是目前進度最快的私營太空站業者,但他們最簡單的單模組版本已經延了兩年。Siami 質疑:三年內要從「單模組首次發射」跳到「載人飛行測試」,這個時程假設是否有實證基礎?Starliner 從首次無人飛行到載人認證花了 4 年——而且那是建立在 Boeing 數十年航太經驗之上。
-
15 億美元 / 5 年:相較於 ISS 平均每年營運成本約 30 億美元,5 年 15 億等於每年 3 億——只有 ISS 的十分之一。Siami 質疑:要 NASA 同時是「唯一主要客戶」又是「只付十分之一的錢」,這個商業模式真的能讓私營廠商養出可持續的市場嗎?還是只會養出一批「NASA 衛星廠」?
接下來的時程
- 2026 年 7 月 27 日:業界對草案的意見回饋截止日。
- 2026 年 7 月 9 日起:NASA 在詹森太空中心舉辦為期兩週的說明會與一對一會談。
- 2026 年 9 月(預定):正式 RFP 發布。
- 2027 年春(預定):得標名單公布。
- 2029 年(合約要求):載人飛行測試。
- 2030 年:ISS 退役。
中間任何一個節點延誤,都可能讓美國在低地軌道出現「空窗期」——屆時中國天宮號將成為唯一在軌運行的人類太空站。這是 NASA 不敢明說、但所有人都讀得出的時間壓力。
Siami 編輯部觀點:這份草案是一份「矛盾的文件」——它試圖用商業外包的皮,包住政府嚴格控管的骨。McAlister 的評論點出了核心:「NASA 終於讓業界知道他們要什麼了,但預算規模跟缺乏長期合約顯示 NASA 自己對這個計畫都還沒完全承諾。」換句話說:NASA 在要求私營部門做一件自己都沒下定決心要做的事。最終誰能撐到 2029 年載人飛行、撐過 ISS 退役的銜接期,將決定 2030 年代美國在太空的存在方式。
網友熱門留言 (5)