編按:本文綜合整理自 Financial Times、Reuters、CNBC、CNN、NYT 與 Yahoo Finance,並加入 Siami 編輯部觀點與分析。
營收暴增 92%、虧損大幅收斂,但 AI 燒錢速度驚人
SpaceX 在 2026 年第二季繳出史上第一份上市後財報,整體數字優於市場預期:營收 78.1 億美元,較分析師預期的 68.2 億美元高出近 10 億,較去年同期大幅成長 92%。淨虧損 5.41 億美元,遠低於市場預估的 21.2 億美元虧損,也較去年同期的 10 億美元虧損近乎腰斬。調整後 EBITDA 達到 35 億美元,年增 191%。
然而資本支出數字才是這場法說會真正的重點。SpaceX 第二季總資本支出衝到 184 億美元,約當 6 月 IPO 募資 860 億美元的五分之一;其中 AI 部門就花了 158 億美元,年增近六倍。財務長 Bret Johnsen 表示,這樣的支出水準「至少還會延續兩季」,因為 SpaceX 正在同時擴張 AI 算力、Starship 生產線與下一代 Starlink 衛星。
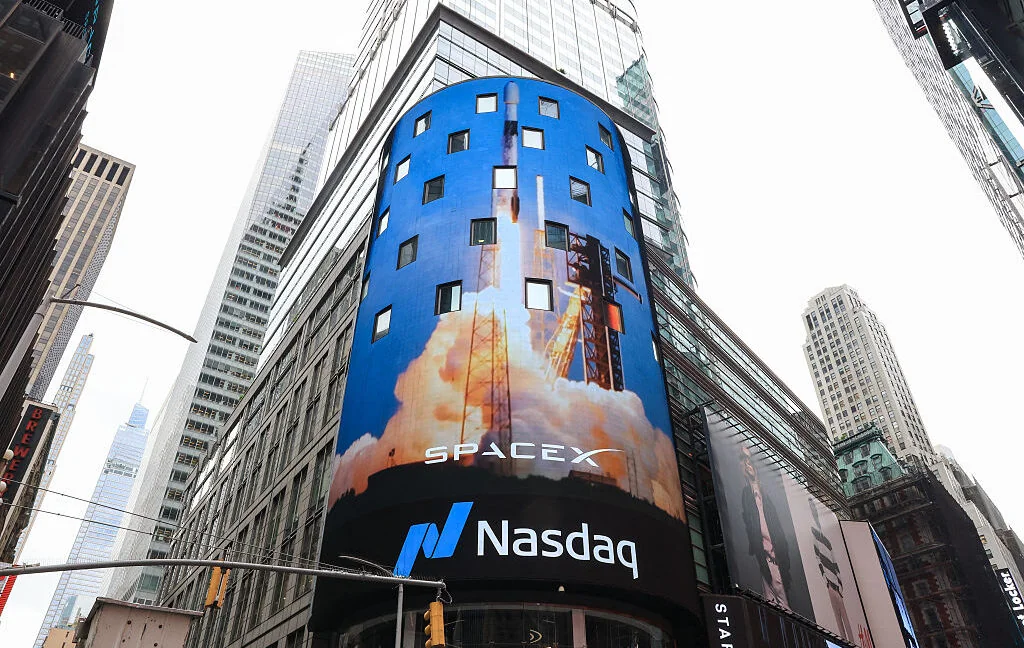
股價反應相當直接——SpaceX 週二盤後一度重挫 8.8%、週三收盤下跌 13%,從 6 月 225 美元的掛牌高點跌到 112 美元,跌幅約 50%。
算力版圖從 2 GW 擴到 10 GW,押注 Nvidia 獨家供應
馬斯克在法說會上描繪出極具野心的擴張藍圖:SpaceX 計畫在 2027 年底前,把運算容量從今年底的 2 GW 一路拉到「接近 10 GW」的規模。每 1 GW 新增容量要花數百億美元,其中大部分流向晶片採購。
馬斯克同時宣布,未來基礎建設將「完全採用」 Nvidia 硬體。SpaceX 規劃在地面與太空兩端都部署 Nvidia 下一代 Vera Rubin 平台。這是 SpaceX 與 AMD 分手、改押注 Nvidia 的最新訊號,也意味著 SpaceX 未來三年在 GPU 上的採購金額將是天文數字。
SpaceX AI 部門的營收也同步起飛,第二季從前一季的 7.9 億美元暴增到 25.6 億美元,季增超過 220%。不過 AI 部門營業虧損仍高達 12.6 億美元,主要原因是 SpaceX 把絕大部分新增算力拿去租給 Anthropic、Google 等競爭對手。雖然這短期衝高了營收,但自家模型 Grok 的訓練與運行能量反而被擠壓。
「新運算設備的回收週期不到一年,表現上更像『銷貨成本』而不是資本支出。」—— Founders 100 ETF 投資組合經理 Michael Monaghan
為什麼這件事重要:科技巨頭 AI 燒錢戰進入新階段
這份財報不只是 SpaceX 一家公司的問題,而是整個 AI 雲端產業面臨的縮影。
1. 從「Starlink 養 AI」轉為「AI 自己養 AI」
過去兩年市場的主流論述是:SpaceX 把 Starlink 衛星網路服務產生的現金流,拿去補貼 xAI 與 AI 基礎建設。但這次法說會上管理層首度改口,主張 AI 基礎建設本身已開始產生足夠營收、能自我融資。這個說法的轉變,反映 SpaceX 不再需要用衛星業務現金流掩護 AI 虧損,但也意味著市場必須重新評估 Starlink 估值的獨立性。
2. 解禁潮與股票供應壓力
8 月 6 日(週四)將有 9.115 億股 SpaceX 內部持股解禁,相當於目前流通股翻倍、市值約 1050 億美元,是史上最大規模的單次解禁之一。SPCX 自掛牌以來已下跌 49%,8 月單月再跌 28%。供應端湧入遇上股價新低,技術面壓力極大。Q3 財報後還有第二波解禁、12 月 8 日 backstop 到期,屆時約 40% 股本將可自由交易。
3. AI 商業模式的根本質疑
SpaceX AI 部門的營收來自「賣雲端算力」而非「賣 AI 產品」,毛利率本質上比 Anthropic、OpenAI 等模型公司低。SLC Management 常務董事 Dec Mullarkey 直接點出:「如果 SpaceX 主要定位為雲端公司,毛利率會被壓住。」市場必須回答的問題是:SpaceX 究竟要當「AI 時代的 AWS」,還是當「AI 模型公司」?兩種定位的估值天差地遠。
4. 軌道資料中心從玩笑變路線圖
馬斯克在會上透露第一代軌道資料中心「Starmind AI-1」已開始製造,預計 2027 年發射。若成功,這會是史上第一個在軌運作的商用 AI 運算叢集,也會是 SpaceX 與亞馬遜、Google、微軟等地面雲端巨頭做出差異化的關鍵。Starlink 的全球覆蓋加上軌道資料中心的低延遲特性,可能形成地面 hyperscaler 無法複製的護城河。
數據解讀:4 個值得追蹤的後續指標
SpaceX 給出的官方指引相當模糊——「至少還會延續兩季」、「年底前看到 1000 億美元 ARR」。以下四個指標將決定股價接下來的方向:
-
AI 部門毛利率:第二季 AI 部門營業虧損 12.6 億美元,但營收已達 25.6 億美元,營業利潤率約 -49%。若 SpaceX 真能在「一年內回收算力成本」,下一季虧損率必須明顯收斂,否則「AI 自我融資」的說法會被市場打臉。
-
Starlink 營收年增率:Starlink 第二季營收 42.9 億美元,年增 66%,是 SpaceX 唯一獲利的部門(營業利益 16.6 億美元)。這是支� AI 燒錢的核心現金流來源,若 Starlink 成長放緩,整個敘事會崩。
-
現金消耗速度:IPO 後 SpaceX 帳上現金約 935 億美元,比第一季的 247 億暴增。若資本支出維持 184 億美元/季的水準,2.5 年就會燒光,SpaceX 勢必要再融資或發債。
-
Nasdaq 100 被動買盤:德意志銀行指出,SpaceX 被納入 Nasdaq 100 後,被動指數基金的買盤「低於預期」。這代表機構資金尚未真正進場;若後續 ETF 權重調整啟動,可能成為股價的潛在支撐。
短多長空?市場正用股價投票
SpaceX 這份財報的本質是:短期營運數字擊敗華爾街預期、長期資本支出承諾嚇壞華爾街。
短期看,營收 92% 成長、虧損收斂、訂單 backlog 475 億美元、現金部位 935 億美元——這些都是教科書等級的成長股數字。馬斯克在會上拋出的「2030 年 1 兆美元營收」目標若有一半兌現,1.65 兆美元市值仍有支撐。
長期看,AI 資本支出年增六倍、軌道資料中心尚未驗證、商業模式定位模糊、9 億股解禁在即——這些都是結構性的不確定因素。S&P Global 預估 SpaceX 2028 年資本支出將膨脹到 1184 億美元、總負債將從今年的 417 億美元暴增到 2180 億美元。這是一場豪賭:馬斯克要嘛押對 AI 算力需求的持續爆發,要嘛把 SpaceX 從史上最大 IPO 變成史上最大泡沫。
投資人接下來必須回答的核心問題只有一個:馬斯克的「AI 即基礎建設」願景,是一條護城河,還是一座空中樓閣?
本文出處:綜合整理自 Financial Times(原文)、Ars Technica、Reuters、CNBC、CNN、NYT 等 6 家媒體報導。
網友熱門留言 (4)