編按:本文綜合整理自 Ars Technica 原文,並加入 Siami 編輯部觀點與分析。
從中國機器人轉向美國製造:RoboStore 的關鍵轉型
北美最大的中國人形機器人與機器狗經銷商 RoboStore,8 月 10 日宣布一項對業界具指標意義的業務轉型。創辦人 Teddy Haggerty 同步成立新公司 Robo Inc.,計劃於 2027 年第一季啟用紐約長島一座 6 萬 6 千平方英尺的商用機器人工廠,專門生產符合美國法規的機器人產品。
在此之前,RoboStore 是中國宇樹科技(Unitree Robotics)在北美地區的主要代理通路,將宇樹的人形與四足機器人賣給了包括哈佛、MIT 在內超過 150 所大學,以及 Cisco、OpenAI、Nvidia、Amazon 等科技公司,作為研究與開發用途。Haggerty 對 Ars 表示:「我們已售出超過 1,500 台機器人並完成部署,客戶名單涵蓋頂尖學術機構與一線科技企業。」
然而,2026 年下半年的一系列美國政策動作,讓這門代理生意走到了盡頭。
美國政策的三波收緊:從法案到 FCC 禁令
美國國會與監管機構對外國製造機器人的打壓,並非一夕之間成形,而是按部就班的三波動作:
- 2026 年 3 月:參議院提出《American Security Robotics Act》(美國安全機器人法案)
- 2026 年 6 月:眾議院提出《GUARD Act》
- 2026 年 7 月:聯邦通訊委員會(FCC)正式禁止進口新型外國製造機器人,包括掃地機器人與宇樹的人形機器人、機器狗
FCC 的禁令以國家安全為由,主張外國機器人存在潛在的網路安全漏洞,可被利用於資料外洩或遠端操控。但產業界普遍解讀,這是配合「美國製造」產業政策的明確動作。
對 RoboStore 而言,禁令落地之前,公司已預見趨勢並提早轉向。到 7 月 FCC 公布禁令時,RoboStore 已關閉其經銷業務,僅保留既有客戶的零件、維修與升級支援。重心完全轉向自建機器人與製造產能。
Robo Inc. 的產品藍圖:醫療、安全、教育三大方向
在新公司 Robo Inc. 旗下,團隊正同步開發三條產品線:
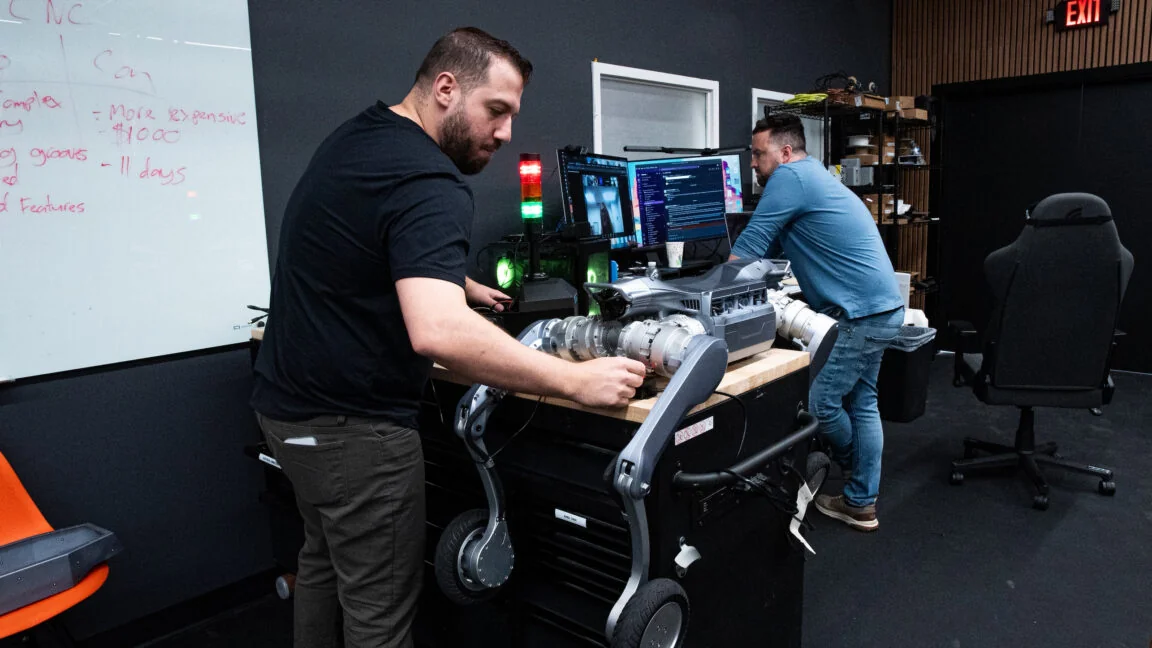
- 醫療照護型人形機器人:裝在輪式底盤上的機械人型軀幹,配備攝影機與感測器,能協助量測病人標準生命徵象(體溫、血氧濃度),鎖定醫療院所與禮賓服務場景
- 安全應用四足機器人:專為巡邏、安全監控設計的四足機器人
- 教育研究人形機器人:符合美國法規、可進軍大學與研究機構的替代平台
值得注意的是,Haggerty 在訪談中對「通用人形機器人」這個敘事提出明確質疑:
「像 Standard Bots 與 Universal Robots 這類公司,擁有專為特定用途設計的機械手臂。我敢對任何人說,對大多數企業想達成的目標,這類產品比人形機器人更合適。」
這段發言呼應了 2025 年以來業界逐漸形成的共識:通用人形機器人在多數商業場景中,未必比專用型機械手臂或輪式機器人更具成本效益。Robo Inc. 的產品策略明顯押注在「場景專用」而非「通用人形」的路線。
工程團隊已透過 3D 列印打造原型,並由部分客戶進行測試。商用版本預計 2027 年初從長島新廠量產。此外,公司也正籌備多年來首輪外部募資。Haggerty 透露:「我們已聯繫所有這些客戶,在募資過程中獲得極大關注。這確實有幫助,百分之百。」
為什麼這件事重要:政策驅動的產業重組
表面上看,這是一間中型經銷商的業務調整故事。但若把鏡頭拉遠,這是 2026 年美國「科技製造業回流」政策的具體展現,影響層面有三:
第一,宇樹機器人失去北美最大代理通路。RoboStore 並非宇樹在北美的唯一通路,但它是將宇樹機器人送進哈佛、MIT、Cisco、Nvidia、OpenAI 等關鍵機構的核心管道。一旦通路斷鏈,宇樹在北美的品牌曝光、技術驗證、人才接觸都將大幅縮減。這對一家中國新創而言,等同失去在 AI 機器人領域最重要的國際能見度。
第二,「中國製造機器人便宜好用」的神話被打破。宇樹的 G1 人形機器人定價約 1 萬 6 千美元,遠低於 Figure 與 Apptronik 等美國同業。在沒有政策干預下,這個價差讓美國學術界與中小型企業幾乎不可能選擇本土產品。FCC 禁令直接消除了價格競爭力的不對等,把市場還給本土廠商。
第三,「美國製造」的成本代價將由誰吸收?長島廠房的土地、人力、合規成本遠高於中國製造。Robo Inc. 要在商業市場生存,必須靠差異化(符合法規、專用場景設計)來抵銷成本劣勢。Haggerty 自己點出的「專用機械手臂比通用人形機器人更適合大多數企業」這條路徑,才是商業上可持續的方向。
數據解讀與質疑
從可驗證的數字看,2026 年的「中國機器人北美通路危機」並非 RoboStore 單一案例,而是整個產業的系統性事件:
- 1500 台銷量 / 1 年內:RoboStore 一年內對北美出貨逾 1,500 台宇樹機器人,這個數字意味宇樹在北美學術市場的滲透率已不可忽視
- 66,000 平方英尺 / 2027 Q1 啟用:Robo Inc. 新廠規模顯示資本支出達數千萬美元級別,這對一家自力更生的中型經銷商是大手筆
- 3 月、6 月、7 月連續三波政策:法案提出到落地禁令僅 4 個月,速度顯示這是行政與立法機關高度協調的動作
需要質疑的盲點包括:
-
「資安」是真理由還是包裝? FCC 對機器人資安風險的描述相當模糊,目前沒有公開的具體漏洞佐證禁令必要性。產業界需關注:這個禁令是否會延伸到非中國製造但使用中國晶片的機器人?
-
「在地製造」真能解決問題嗎? 美國本土機器人廠商(如 Boston Dynamics、Agility Robotics)本身的零件供應鏈仍高度依賴中國。Robo Inc. 的原型機器人,感測器、伺服馬達、減速機恐怕仍來自中國或東亞。這只是「組裝地點」而非「真正本土供應鏈」的轉移。
-
客戶會買單嗎? RoboStore 過去一年賣 1,500 台宇樹,是因為便宜 + 容易取得。一旦改為在地製造,售價勢必提高。Haggerty 提到的 Cisco、Nvidia、OpenAI 客戶會繼續購買更貴的美國製造版本嗎?這將是 2027 年商用產品上市後的真正考驗。
後續追蹤重點
- Robo Inc. 募資輪結果(預計 2026 下半年至 2027 初)
- 長島廠房 2027 Q1 啟用進度
- 美國國會《American Security Robotics Act》與《GUARD Act》立法進度
- 宇樹科技在失去北美最大通路後的全球佈局調整
- 其他中國機器人廠商(像 Figure 中國分部、Agility 亞洲代理)是否面臨類似禁令
編按:本文綜合整理自 Ars Technica 原文,並加入 Siami 編輯部觀點與分析。