AI 資料中心成為固態變壓器的「殺手級應用」—— 一場被 AI 推動的電力基礎設施革命
編按:本文綜合整理自 Ars Technica 報導、EPRI 電力研究院技術示範計畫、Amperesand 創投集資,並加入 Siami 編輯部觀點與分析。
過去 145 年,電力變壓器的核心設計幾乎沒變。兩條手工繞製的銅線圈包覆在鋼芯周圍,靠電磁感應升降電壓——這個 1880 年代的設計沿用至今,最大的電力變壓器仍須為每座變電站「量身打造」,無法量產。問題是,當 AI 資料中心用電需求暴增、美國電網急需升級時,傳統變壓器的交期竟然長達「好幾年」。
北卡羅來納州立大學電機系教授 Srdjan Lukic 直言:「資料中心現在就是固態變壓器(Solid-State Transformer, SST)的殺手級應用。」過去一年,美國新創公司 Amperesand、Heron Power 與 DG Matrix 合計募集超過 2.8 億美元,要把這項被擱置數十年的技術真正商用化。
傳統變壓器為何卡住整個 AI 基建
美國電力基礎設施正面臨兩難。一方面,AI 訓練與推論所需的 GPU 叢集用電量驚人,單一超大型資料中心動輒消耗 100 至 500 兆瓦電力,與中型城市的用電量相當;另一方面,老舊變電站必須汰換、新電網建設又要推進,但全球能生產大型傳統變壓器的廠商屈指可數。
目前的供應鏈結構是「少量、手工、客製化」:每一座變電站的大型變壓器都是獨立製造,手工繞線、灌絕緣油、抽真空、測試,整個製程需要數月甚至一年以上。當資料中心開發商好不容易拿到土地與電力容量,卻發現卡在變壓器排隊——Lukic 指出:「客戶必須等好幾年才能拿到新的電力變壓器。」
這不只是 AI 業的問題。整個美國電網有大量 1970 至 1990 年代安裝的變壓器已接近使用年限,需要汰換為新設備。但因製造能量被新建資料中心的需求塞爆,連例行的汰換都被迫延後。
固態變壓器為何能打破僵局
固態變壓器的核心概念其實不新——1960 年代就有人提出,但因半導體成本過高,遲遲無法商業化。它的原理是用高頻半導體切換(通常是碳化矽 SiC)取代傳統的電磁感應來升降壓,好處是體積可以縮到傳統變壓器的三分之一到二分之一、重量大幅減輕,而且可以像電子元件一樣量產。
對 AI 資料中心來說,這正是夢寐以求的特性。目前主流資料中心採用交流電(AC)架構,但 GPU 機櫃需要的是直流電(DC),中間必須經過整流器(PSU)把 AC 轉 DC,過程中能量損耗高達 5% 至 10%。
而固態變壓器可以「一次到位」——直接把電網的 AC 輸入,轉成 GPU 機櫃需要的 DC 電壓,省掉中間好幾層轉換。Lukic 解釋:「你可以把它想像成一個神奇盒子,把資料中心內部一堆需要互相協調的電力設備整併成單一控制點。這能消除傳統資料中心各元件搶著控制同一件事的互通性問題。」
更關鍵的是它的模組化設計。傳統變壓器一旦裝上去,要升級就得整組換掉;固態變壓器則像疊積木,可以單獨替換某個功率模組或通訊模組。這讓資料中心可以在不停機的情況下逐步升級電力容量。
美國實證計畫:1 MW 級示範已上線
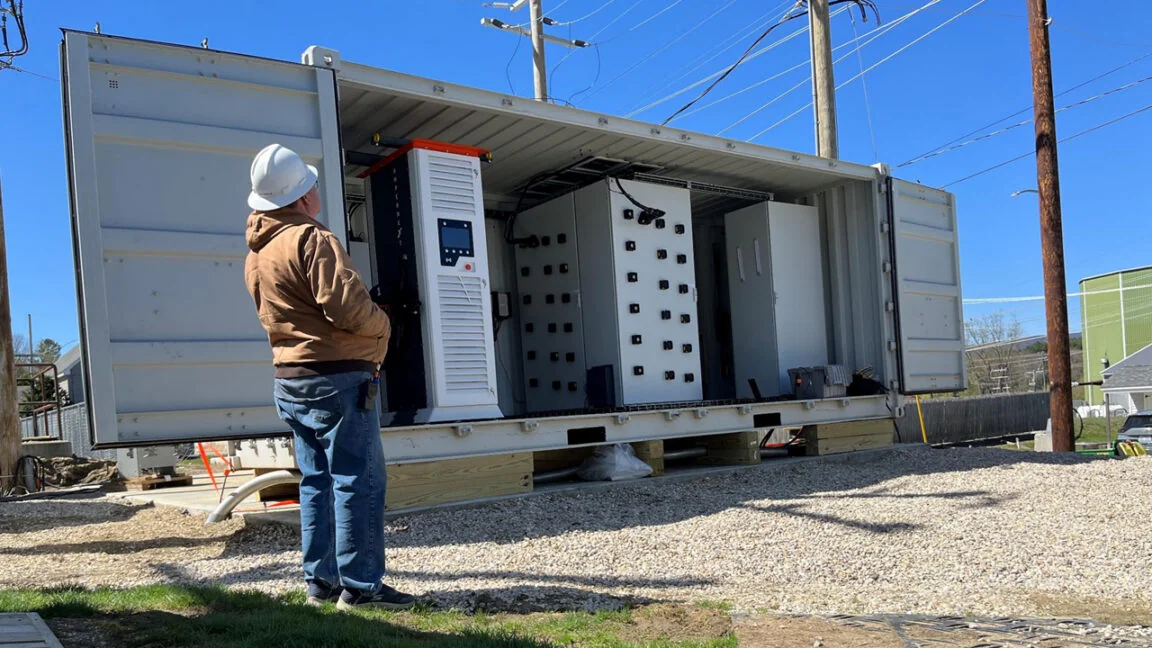
這項技術不再只是實驗室裡的理論。北卡州立大學與紐約電力局(NYPA)合作的 1 MW 級固態變壓器,自 2026 年 5 月起已在 EPRI 位於麻州 Lenox 的電力配送實驗室上線測試,連接到真實的配電線路上。
整個系統約 1 米 × 1.5 米 × 2 米大小,放在一個標準 20 呎貨櫃裡。內部結構包括:主動前端(與電網介接)、AC/DC 轉換器、高頻隔離變壓器。三個模組可以獨立運作,也能協調供電。
示範計畫的目標是驗證 SST 能否處理電動車充電場的 1 MW 功率需求——這對應的正是 AI 資料中心未來需要的功率規模。Lukic 說明:「從外面看,它就是一個稍微不同外型的大變壓器箱子、一大塊看起來像鋼的東西。它把原本需要的三塊鋼材設備整併成一塊,還省掉一堆接線和地溝工程。」
這個技術成熟度的意義在於:它證明了固態變壓器可以承受「完整的電網壓力、完整的配電電壓」,而且體積只有傳統變壓器的幾分之一。如果商用化順利,資料中心可以省下大量空間——這些空間過去都被銅線圈、絕緣油、散熱設備吃掉。
創投火熱:2.8 億美元押寶
資本市場的反應最誠實。過去一年,固態變壓器領域出現三家具代表性的新創:
- Amperesand:總部位於矽谷,專注於資料中心 DC 架構
- Heron Power:位於波士頓,由多位 MIT 與特斯拉前工程師創立
- DG Matrix:聚焦於模組化、可擴展的 SST 設計
三家合計融資超過 2.8 億美元。投資人押注的核心邏輯是:AI 資料中心市場需求確定性高、技術門檻高(半導體 + 電力電子 + 控制系統)、且具有外溢效應(一旦 SST 量產成本下降,電動車充電、家用 DC 配電都受惠)。
Lukic 對市場前景樂觀:「傳統變壓器的製造商很少,但固態變壓器更像電子裝置。這完全打開了誰能進入變壓器市場、在哪裡製造變壓器的想像空間。」換言之,這是一個可能被半導體業者、ODM、甚至是車用電子廠商跨界顛覆的市場。
外溢效應:從資料中心到電動車、家戶
SST 的應用情境遠不止 AI 資料中心。電動車充電站同樣面臨 AC/DC 轉換的損耗問題——目前一個 350 kW 快充站需要龐大的整流設備,散熱與體積都是工程難題。SST 可以把整流、配電、控制整併成單一機櫃,大幅縮小占地。
Lukic 更看好家用市場的長期潛力。他指出:「現代家庭的負載(手機、筆電、電視、LED 燈)很多其實都是直流電。如果家裡能直接配 DC 電,配電效率會比現在的 AC 架構好很多。」
這聽起來像是科幻,但其實與近年 USB-PD、48V 家用匯流排的概念一致。SST 商用化後,家用變壓器可能從今天客廳角落的方塊變壓器,升級為整合 DC 輸出的智慧電力管理系統。
技術挑戰仍未完全解決
當然,這項技術並非沒有疑慮。Lukic 坦承,從示範到商用還有幾個工程瓶頸:
- 可靠度驗證:傳統變壓器設計壽命可達 40 年以上,固態變壓器的半導體元件長期可靠度仍須更多實證
- 電網相容性:固態變壓器會產生高頻諧波,必須仔細設計濾波器以免影響電網品質
- 散熱管理:碳化矽功率模組在高功率密度下的散熱仍是工程難題
- 標準化:目前 SST 缺乏統一的介面標準,不同廠商設計互通性差
但 Lukic 認為資料中心是最好的「先行者」市場:「資料中心的需求確定性最高,資本也最願意冒險。一旦在資料中心驗證成功,就能『降低風險』讓這項技術在其他場景大規模採用。」
為什麼這件事重要
AI 革命的硬體瓶頸,通常被理解為 GPU 產能、HBM 記憶體、先進封裝。但這則新聞揭示了另一個被低估的環節——電力基礎設施。
沒有變壓器,再多 GPU 也送不出電。沒有可靠的配電,AI 資料中心就是一堆昂貴的廢鐵。SST 不只是「變壓器的升級版」,它代表的是電力基礎設施的典範轉移——從機械式、手工打造、客製化,轉向半導體式、可量產、模組化。
這個典範轉移的規模,堪比 1950 年代從機械式電話交換機轉向電子交換機,或 1990 年代從真空管電視轉向電漿電視。過去被視為「夕陽工業」的電力變壓器,突然成了 AI 時代的關鍵瓶頸與新商機。
對台灣讀者而言,這個故事值得關注的原因有三:
- 台達電、光寶、群電 都是國際資料中心電源供應器的關鍵供應商,未來 SST 時代它們的角色可能重新定位
- 台灣半導體產業 在功率元件(SiC、GaN)布局完整,有機會切入 SST 控制晶片市場
- AI 與電力 的結合,是台灣科技業下一個十年不能錯過的交會點
數據解讀 / 質疑
幾個值得質疑與追蹤的數據點:
- 2.8 億美元融資:三家新創的融資輪分散在 A、B 輪不等,個別金額差距大。Amperesand 與 Heron Power 領投輪規模接近 1 億美元,但具體估值未公開
- 1 MW 示範規模:對比實際 AI 資料中心 100 MW 至 500 MW 的需求,1 MW 仍是「實驗室級」。商業化時程還有 2 至 3 年距離
- 省電效益:文章引用 Lukic 的「省掉中間轉換」說法,但實際節能比例(傳統 5-10% vs SST)需要更多實測數據佐證
- 壽命問題:傳統變壓器 40 年壽命 vs 固態半導體模組的汰換週期,總體生命週期成本(TCO)尚未有完整研究
- 中國進度:報導未提及中國在 SST 領域的進展。事實上中國在 SiC 功率模組、電動車充電均有重點布局,這個技術競爭的全球地緣政治意涵值得另文分析
整體而言,固態變壓器在 AI 驅動下正從實驗室走向商用。這不只是電力工程的故事,而是 AI 基礎設施典範轉移的縮影。
參考資料: