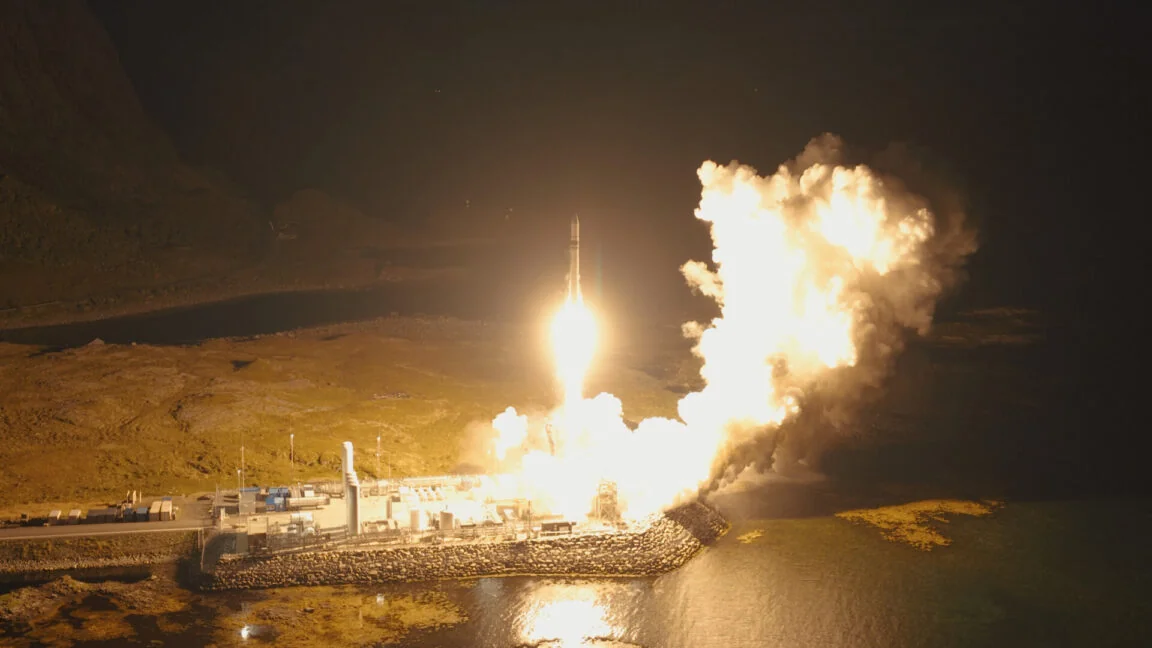
編按:本文綜合整理自 Ars Technica、ESA 官方公告、Isar Aerospace 官方新聞稿 與 Space.com 報導,並加入 Siami 編輯部觀點與分析。
從北極圈邊緣升空:Spectrum 火箭締造歐洲新頁
2026 年 9 月 5 日傍晚,挪威北部北極圈內的 Andøya Spaceport 太空發射場上,德國新創公司 Isar Aerospace 的兩節式火箭 Spectrum 從當地時間晚間 10:12(世界協調時間 20:12)準時升空。起飛 7 分鐘後,這枚高 28 公尺的火箭就把五顆小型立方衛星送進低地軌道。
這是歐洲史上第一枚從歐洲本土發射、抵達軌道的完全商業火箭,也是 Spectrum 火箭的第二次飛行(任務代號「Onward and Upward」)。
從三個學生到軌道級火箭公司:Isar 的八年長征
Isar Aerospace 並非火箭老兵。2018 年,三位慕尼黑工業大學(Technical University of Munich)的同學 Daniel Metzler、Josef Fleischmann、Markus Brandl 在校園工作坊裡拆裝火箭零件時,興起「不如把興趣變生意」的念頭,便合夥成立了公司(公司名取自流經巴伐利亞首府慕尼黑的伊薩爾河)。
八年後,他們把 5 億美元規模的私募集資變成員工 500 人、估值最高的歐洲私營火箭公司,並完成首次入軌:
- 2018 年:成立,歐洲當時根本沒有「New Space」產業,Metzler 說「大家都說我們做不起來」
- 2025 年 3 月:首飛失敗——升空不到 20 秒就失控墜毀於發射坪附近,原因是通氣閥意外開啟導致姿態失控
- 2026 年 8 月 27 日:拿到歐洲太空總署 European Launcher Challenge 競賽最高額的合約(1.978 億歐元、約 2.3 億美元)
- 2026 年 9 月 5 日:第二次飛行成功入軌,距離拿到 ESA 合約僅僅 9 天
「我們在幾年內做到了歐洲太空產業過去幾十年才做到的事。」—— Daniel Metzler,Isar Aerospace 共同創辦人兼執行長
🚨 為什麼這件事重要
這次發射至少在三個層面翻轉了歐洲太空產業的格局:
1. 「主權進入太空」第一次有了民營版本
長期以來,歐洲的太空發射能力一直被「Arianespace + 義大利 Avio」兩家老牌國有色彩濃厚的企業主導(營運 Ariane 6 與 Vega-C 兩型火箭),它們靠的是各國政府每年砸數十億歐元補助的「地理回報」(geo-return)模式——政府出錢、指定在哪裡製造。
Isar 是第一家沒有政府合約、靠私人資本成功入軌的歐洲火箭公司。德國太空局(DLR)總局長 Walther Pelzer 說得很直白:
「Spectrum 火箭不是根據政府合約開發的,它是為全球市場開發的。」
德國總理 Friedrich Merz 3 月才親自造訪 Andøya 發射坪,並在 9 月 5 日於 X 平台發文祝賀,稱這次發射是「新時代的開始」。
2. 歐洲太空「美國依賴」的政治壓力正在緩解
過去幾年,歐洲國家要把衛星送上軌道,最便宜的選項往往是跟 SpaceX 簽約從美國佛州發射——但這在政治上越來越不舒服。Ars Technica 直接點出問題:
「歐洲政府今天要付高額溢價才能用歐洲火箭把衛星送上軌道,但跟 SpaceX 簽約雖然便宜,卻在政治上不可行。」
Isar 的入軌讓歐洲第一次有「商業價格 + 主權身份」兩個選項同時存在的可能。
3. 火箭製造不再是國家級工程
Spectrum 的引擎(Aquila,9 具海平面級、1 具真空級)以丙烷 + 液態氧推進,單趟報價 1,000–1,500 萬美元,載酬能力約 1 公噸到 LEO——剛好補上 Rocket Lab Electron(小衛星主流)與 Avio Vega-C(中型)之間的市場空缺。Isar 已經在慕尼黑南方蓋了一座 10 英畝的新工廠,目標年產 40 枚火箭。
CEO Metzler 用一個非常生活化的比喻描述量產目標:
「我們要把設計做得像 IKEA 一樣,可以快速組裝很多台,同時每一台的品質都要夠好。」
🚨 數據解讀與質疑
這次發射不是沒有疑點,Siami 編輯部整理了幾個值得讀者注意的盲點:
1. 「成功入軌」的定義仍待確認
Ars Technica 原文指出:「Isar 高層沒有立即公布 Spectrum 火箭最終軌道的精確高度與傾角,只說至少一顆 CubeSat 與地面團隊取得聯繫,『明顯證實火箭抵達目標軌道』。」
這代表官方尚未公開完整的軌道參數——對於一顆入軌火箭來說,這是個略顯空白的環節。完整數據可能要等幾天後由第三方觀測(例如 Space-Track.org)獨立驗證。
2. Spectrum 跟 Arianespace 的「路徑之爭」才剛開始
Hacker News 上一則被讚 196 次的留言直接點出:
「他們的稿子焦點擺在『歐洲現在有自主進入太空的能力』,但卻明顯在迴避 Arianespace。從這角度看,這其實是歐洲太空產業內部路線之爭的開始。」
Isar 的成功意味著歐洲政府未來會被夾在「補貼 Arianespace 維持就業」與「向 Isar 等新創買便宜服務」之間。ESA 總署長 Josef Aschbacher 的回應是中性樂觀,但這場政治角力絕對還沒結束。
3. 一年內從失敗到入軌——這個速度值得警惕
Spectrum 第一次試飛(2025 年 3 月)失敗,第二次就成功入軌,距離只隔了 18 個月。相比之下,SpaceX 從首飛失敗到入軌花了 6 年(2006→2010),Rocket Lab 則是 4 年(2009→2013)。
Metzler 自己承認「量產是最被低估、最難的挑戰」:
「跟我們這種行業相比,其他產業容錯率高太多了。有時候,10 萬個零件裡只要有一個零件的公差差幾個微米,就決定了衛星能不能順利入軌、還是火箭飛到一半在空中爆炸。」
其他延伸背景
太空新血的擴張
ESA 在 2026 年 8 月公布的 European Launcher Challenge 競賽一共選出 3 家簽約商,Isar Aerospace 拿到最大一塊(197.8 M EUR):
| 公司 | 國籍 | ESA 合約金額 | 首次入軌目標 |
|---|---|---|---|
| Isar Aerospace | 🇩🇪 德國 | 1.978 億歐元 | ✅ 已完成(9/5) |
| Rocket Factory Augsburg (RFA) | 🇩🇪 德國 | (中型合約) | 2026 年底前 |
| PLD Space | 🇪🇸 西班牙 | (中型合約) | 2026 年底前 |
| MaiaSpace(合約談判中) | 🇫🇷 法國 | — | TBD |
Spectrum 的市場定位
- 比 Rocket Lab Electron 重:可載運更重的衛星酬載
- 比 Vega-C 輕:定位在 1 公噸以下的小衛星專屬發射市場
- 價格帶 1,000–1,500 萬美元/次:直接挑戰全球中型商業發射報價
下一步
Metzler 在記者會上證實 Isar 正在開發「比 Spectrum 大得多」的下一代載具,並已成立專責團隊研發可重複使用火箭技術。加拿大與法屬圭亞那(Kourou)的次發射場也在評估中。
Siami 觀點
這次發射最值得台灣讀者關注的不是火箭技術本身,而是**「商業太空」這個產業典範的轉移**。
過去,「進入太空」是國家級工程——NASA、ESA、JAXA 砸幾十億預算、十幾年時間、動員上萬工程師才能完成。SpaceX 的出現開始鬆動這個典範,而 Isar 證明了這條路徑不只有美國走得通。
對台灣來說,這是個值得追蹤的訊號:
- 太空不再是國家才能玩的領域:台灣的火箭新創(如 TiSPACE、國家太空中心(TASA))未來也許有機會走類似的「商業先行」模式
- 商業發射價格快速下降:對台灣想發展遙測衛星、立方衛星星座的團隊是利多
- 歐洲開始建構「去美國化」太空供應鏈:對台灣半導體、太空零組件供應商來說,是切入歐洲市場的時間窗口
Isar 從大學工作坊走到北極圈發射坪,用了 8 年;下一個 8 年,他們可能會推出可重複使用的火箭。太空產業的「典範轉移」才剛開始。
網友熱門留言 (5)