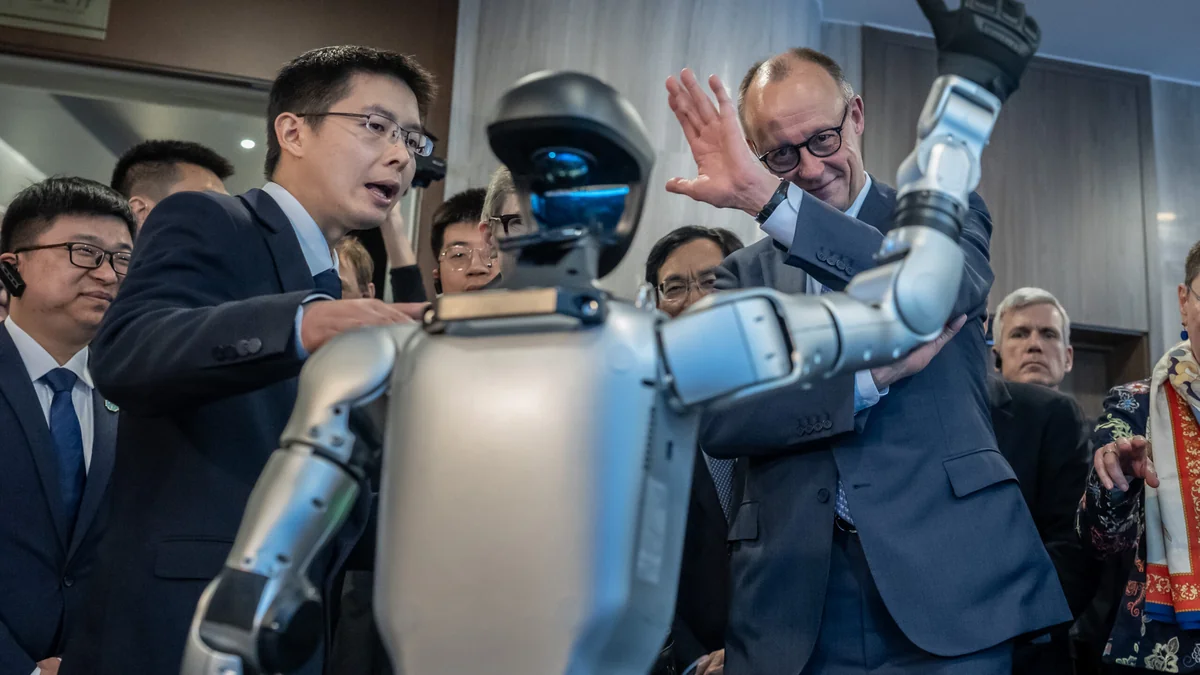
編按:本文綜合整理自 Ars Technica 報導、《財經》雜誌〈宇樹之王〉(ChinaTalk 英譯版)、Rest of World、The Wall Street Journal、The Information、CNBC、Fortune、Time 等公開資料,並加入 Siami 編輯部觀點與分析。
事件核心:上海 STAR 市場 IPO 後,宇樹的「中國第一」與內部代價
杭州宇樹科技(Unitree Robotics)在 2026 年 8 月 19 日於上海證券交易所科創板(STAR Market)掛牌上市後,創辦人王興興身價一夕衝上數十億美元級別。宇樹以四足機器狗聞名,近年再跨入 G1、H1 等雙足人形機器人領域,目前 G1 開發者版售價 1.35 萬美元、R1 消費級版本 4,900 美元,是當前全球最便宜的「能走路」雙足機器人選項。
但 Ars Technica 科技記者 Jeremy Hsu 引用北京《財經》雜誌 8 月 31 日刊出的長篇調查報導〈宇樹之王〉(ChinaTalk 於 9 月 10 日英譯)指出,宇樹的低價並非來自規模或供應鏈紅利,而是創辦人王興興親自決定每一顆螺絲長度、每一塊材料顏色的極致 micromanagement,加上每一筆超過 100 元人民幣(約 15 美元)的報銷都要他親簽的極端成本紀律。
一位宇樹員工告訴《財經》:「2025、2026 是宇樹核心員工史上最高的流失率。」另一項數據更具體:宇樹今年員工數已突破 480 人,但公司沒有正式的管理層級——所有決策都得排隊等王興興批准。
中國產業背景:14,000 到 100,000 台的人形機器人爆發
要把宇樹的規模放在對的位置看,必須看整個中國人形機器人產業:
- 2025 年全球產量:約 14,000 台,絕大多數產於中國
- 2026 年中國預估產量:工信部 7 月表態預期 超過 100,000 台
- 競爭對手:智元機器人(AgiBot)、優必選(UBTECH)、以及多家從新能源車與消費電子跨界而來的廠商
宇樹已實現公司層級獲利,但主要客戶是大學與研究機構。工業用途仍停留在小型試點。8 月 IPO 後股價相對高點已下跌 50%,市值約 300 億美元。華爾街日報指出,IPO 熱潮過後,中國監管單位已對「未來人形機器人公司 IPO 審批」下達非正式指導——只接受能產生經常性營收、或至少在減少虧損、實現「真正創新」的公司。
中國資訊通訊研究院預估,2026 年中國人形機器人產業規模將突破 200 億人民幣,而全球出貨量預計將比 2025 年成長超過 7 倍。
經營風格:極端 micromanagement + 處罰大於獎勵
《財經》採訪勾勒出王興興的工作日常:
- 凌晨 2-3 點仍在工作群發訊息,週末也泡在辦公室
- 員工形容王興興「極度直率、完全以業務為導向」,員工說幾句話就會被打斷
- 對成本控制到「超過 100 元的報銷都要他親簽」(約 15 美元)
- 對高階主管的績效評分制度中,每個高階主管都得 1 分(滿分 1.5)
- 員工比較的是「誰被罵得比較少」,而非「誰獎金領得多」
這樣的風格對 50 人小團隊或許可行,但對 480 人的快速擴張組織則出現裂痕。《財經》報導引用一位長期員工的話:「2025 與 2026 年是宇樹核心員工流失最嚴重的時期。」
針對《財經》的報導,宇樹最初拒絕回應,之後對其他中國媒體發出聲明,表示該報導「有大量不實資訊」,但沒有提出具體事證反駁。
美國禁令效應:7 月 28 日後,美國買不到宇樹機器人
就在宇樹風光上市前,美國監管單位於 2026 年 7 月 28 日正式實施外國製機器人進口禁令,涵蓋宇樹在內的中國製人形機器人與機器狗。這項禁令讓美國的大學與科技公司無法購買宇樹新機型用於研究,也迫使宇樹在美國的主要代理商 RoboStore 加速轉向美國本土製造。
對宇樹而言,這不只是「少一塊美國市場」——美國研究單位是宇樹人形機器人曝光度最高、學術論文引用最密集的客群,也是品牌國際化的關鍵管道。失去這群用戶,等於失去「中國機器人技術領頭羊」這面國際招牌的展示舞台。
王興興的 AI 觀點:對「世界模型」存疑,但要拚「物理 AI」
王興興的背景是硬體結構工程,但他對 AI 的看法自成一套:懷疑大型世界模型過於耗能,因此對走 NVIDIA Cosmos 等大型世界模型路線的對手抱持保留態度。但在 IPO 期間,他公開表示宇樹正嘗試以大型 AI 模型為基礎,打造一種「物理 AI」——能夠實現感知、決策、執行、評估、學習、演進的自主迴圈。
如果這條路走通,宇樹的機器人將不再只是「會走路的硬體」,而是「能自主進化的物理代理」。這也是王興興 8 月接受 CNBC 訪問時所說「機器人的 ChatGPT 時刻還要數年才會到來」的底氣所在——他賭的是,當硬體價格殺到甜蜜點後,軟體與 AI 的突破會在未來幾年內引爆應用爆發。
「宇樹的目標不是賣更多機器人,而是讓機器人真正進入工廠與家庭。」——王興興,2026 年 8 月 CNBC 訪問
為什麼這件事重要
宇樹的故事不只是「一家中國機器人公司怎麼省成本」這麼簡單,它觸及三個正在重塑全球科技板塊的核心問題:
第一,「極致成本紀律 + micromanagement」是否撐得起規模化? Sinclair Research 的歷史告訴我們,便宜但不可靠的創新能在第一代吃下市場,但當競爭者成熟、用戶對品質要求提高,那個「便宜但堪用」的差異化就會蒸發。宇樹的 G1 與 R1 確實把全球機器人價格砍到原來的 1/5,但若機器人進入工廠、家用、商業服務場景,可靠度的要求會指數級提升——王興興的管理風格能不能撐到那一天,是未知數。
第二,中國的「政策驅動型爆發」遇上「商業模式考驗」的拉扯。 中國工信部預估 2026 年產 10 萬台人形機器人,是 2025 全球總產量的 7 倍。這種「政策目標先行、商業模式後補」的擴張節奏,讓宇樹們必須在「能見度變現」之前先燒掉大量資金。中國證監會的 IPO 新指引已透露訊號:只看 demo 影片、不看經常性營收的人形機器人公司,未來可能根本進不了資本市場。
第三,「Made in China」機器人正在遭遇第一場國際政治現實的考驗。 美國 7 月 28 日的進口禁令不針對特定廠商,但實質上封堵了中國製機器人進入美國研究與商業市場的大門。宇樹既是「禁令受害者」,也是「中國領頭羊」——這個雙重身分,會讓中國政府與企業更積極推動海外繞道(東南亞組裝、第三地註冊)、也更堅定「自主可控」的決心。對台灣與全球科技供應鏈而言,這意味著中國機器人將與中國半導體一樣,逐步走向「內循環」。
質疑與數據解讀
-
Ars Technica 為何連發兩篇「中國機器人」相關報導? Ars 論壇讀者 kupjekoffie 質疑:「突然兩篇幫宇樹說話的文章幾天內連發,這節奏讓人起疑——到底在背書什麼?」對此 Ars 主編 Aurich 回應:「不會把這兩篇描述為『幫宇樹說話』。」但論壇的質疑反映了西方科技讀者對中國媒體(ChinaTalk 翻譯《財經》)出資翻譯、海外主流媒體跟進報導這一連串訊息鏈的真實感受:是新聞,還是另類公關? 值得讀者自行判斷。
-
1.35 萬美元的 G1 是「真便宜」嗎? 表面上比 Figure AI、Agility Robotics 的同級產品便宜一半以上,但 G1 的核心客群是「機器人研究者」,真正進入工廠、家用市場的售價會加上整合、維護、安全認證等成本。宇樹 IPO 後股價已從高峰下跌 50%,顯示資本市場對「便宜能否轉化為獲利」仍有疑慮。
-
流失率數據可信度。 報導引述「2025、2026 是核心員工流失最嚴重的時期」,但未提供具體百分比或對比基準。中國新創公司在 IPO 後普遍面臨「早期員工變現後出走」的結構性現象——這未必代表宇樹內部管理出問題,而是「成功」的副作用之一。**
-
「物理 AI 自主迴圈」何時落地? 王興興說的「感知、決策、執行、評估、學習、演進」自主迴圈,目前在學術界仍處於非常早期的單點突破階段。宇樹若要兌現這個願景,至少還需要 3-5 年的硬體 + 軟體 + AI 模型共同演進,並且要克服真實場景的長尾問題。CNBC 訪問中王興興自己承認「ChatGPT 時刻還要數年」,但市場往往不會給新創公司「數年」的耐心。
網友熱門留言 (3)