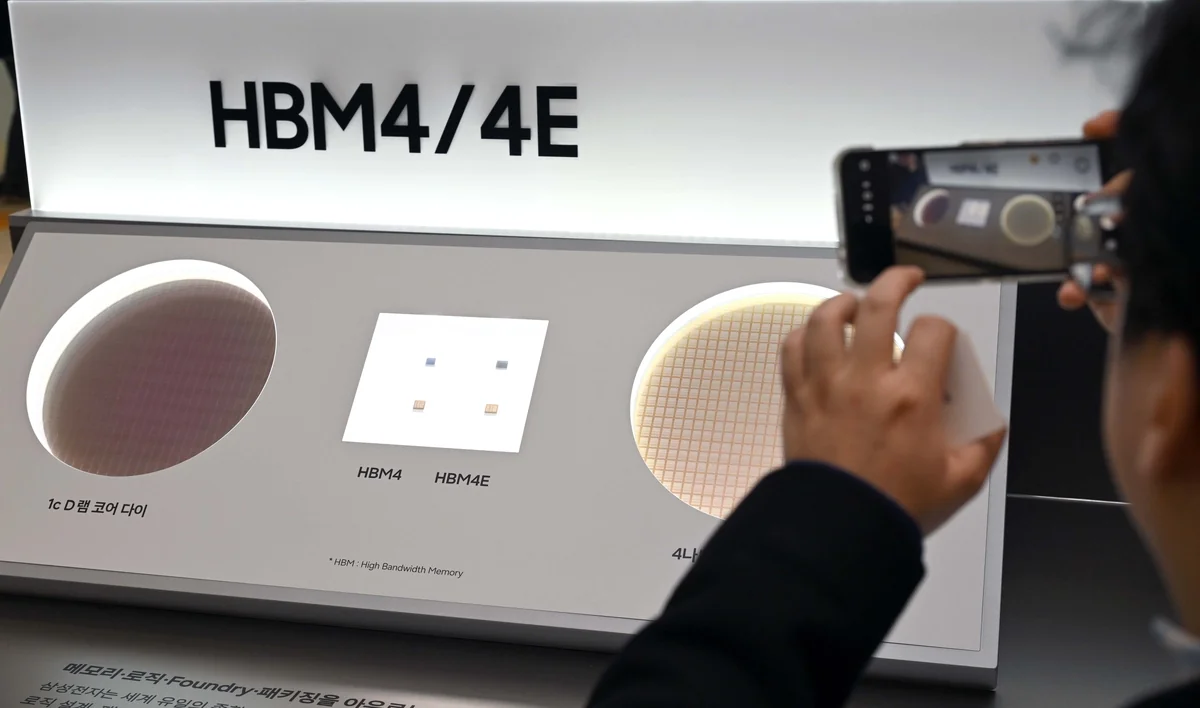
編按:本文綜合整理自 Seoul Economic Daily、Samsung Newsroom、NVIDIA Developer Blog、Micron Investor Relations、EE Times,並加入 Siami 編輯部觀點與分析。
三星電子(005930.KS)將於 2027 年把 HBM4 與 HBM4E 家族的高頻寬記憶體(HBM)總產能拉抬為 2026 年的兩倍以上,連帶把 HBM 製程關鍵耗材「玻璃載板(glass carrier)」的月需求量從今年的 20,000 張拉高到明年的 50,000 張——這是 2024 年的整整五倍,也是今年需求的 2.5 倍。HBM 業界向來以玻璃載板需求作為「實際產能」的領先指標,這項訊號代表 Samsung 已下定決心,把 AI 記憶體市場的領導地位從 SK Hynix 手中搶回一部分。
玻璃載板暴漲訊號背後的產能換算
玻璃載板(glass carrier)是 HBM 製程中暫時貼附在 DRAM 晶圓背面的玻璃支撐片,目的是在晶圓研磨、鑽孔(TSV)過程中防止翹曲與破裂。HBM 的堆疊層數越高、晶圓越薄,玻璃載板的消耗就越大——這也是它被視為 HBM 產能先行指標的原因。
從時序來看,Samsung 的需求量呈現階梯式跳升:
- 2024 年:約 10,000 張/月(基準年)
- 2025 年:約 20,000 張/月(翻倍)
- 2026 年(明年):50,000 張/月(再 2.5 倍)
依據半導體業界分析師的估算,即使考慮玻璃載板清洗後重複使用、不同製程良率與裝載方式的差異,這項 2.5 倍的耗材成長「幾乎可以確定」對應 HBM4 / HBM4E 產量至少有 2 倍以上的年增。
12 層堆疊成主力,HBM4 佔比上看 80%
Samsung 此次擴產的核心產品圍繞 12 層(含以上)堆疊的 HBM4 與 HBM4E,這正是 Nvidia 下一代 AI 加速器 Vera Rubin(VR200) 的指定記憶體規格。依據產業預估,Samsung 的 HBM 整體月投片量將從今年的約 18 萬片 wafer 成長至明年的約 25 萬片,增幅近 40%。
更值得注意的是產品組合的轉變:
- 2026 年 HBM4 家族佔比:約 40%
- 2027 年 HBM4 家族佔比:約 80%(含 HBM4E 量產全面爬坡)
「Samsung 在擴大 HBM 產能的同時,把高單價的 HBM4 放在中心位置。」——半導體業界人士
這意味著 Samsung 不只是「量大」,更要把營收結構導向 AI 旗艦級記憶體。
Samsung HBM4 技術規格:直指 Vera Rubin 規格需求
早在 2026 年 2 月,Samsung 已宣布以 10 奈米級第六代(1c)DRAM 與 4 奈米製程 base die 開始量產出貨 HBM4,是業界第一家達成 HBM4 商用量產的廠商。5 月時,Samsung 也向 Nvidia 等客戶送樣 12 層 HBM4E,正式搭上 Vera Rubin 量產列車。
相較於 HBM3e,HBM4 在三個關鍵維度帶來躍進:
- 頻寬:每堆疊可達 3.3 TB/s(HBM3e 約 1.2 TB/s,約 2.75 倍)
- 接腳速率(pin speed):11.7–13.0 Gbps(HBM3e 約 9.2 Gbps)
- 匯流排寬度:2048-bit(HBM3e 為 1024-bit,靠加倍通道達到頻寬翻倍)
NVIDIA 的 Rubin 架構正是利用這些升級,把單張 GPU 的 HBM4 容量推到 288 GB、總頻寬達到 22 TB/s,相較 Blackwell B200 的 8 TB/s 約提升 2.8 倍。
為什麼這件事重要
HBM(High Bandwidth Memory)是 AI 訓練與推論晶片的「瓶頸資產」——沒有合格的 HBM,再強的 GPU 也跑不動大規模模型。過去兩年,SK Hynix 靠著率先量產 HBM3 / HBM3e 拿下 Nvidia 約 60–70% 的供應份額,整個 AI 記憶體市場的營收與戰略主軸幾乎由 SK Hynix 定義。
Samsung 此次拉高 HBM4 / HBM4E 產能至 2 倍以上,並將玻璃載板需求推上 2.5 倍,背後有三層意義:
- 追趕者進入「同代競爭」:Samsung 不再只追 HBM3e 的成熟製程,而是直接用 HBM4 與 SK Hynix 同場較量。內部良率已提升至接近 80%(提前四個月達標),是產能擴張能落地的關鍵。
- Vera Rubin 供應鏈多元化:對 Nvidia 而言,Samsung 產能拉高意味著 Vera Rubin 不必再「單押」SK Hynix,雙供應商策略能降低地緣風險與價格壓力。
- AI 記憶體市場規模再放大:HBM 市場 2026 年預估達 546 億美元,較去年成長 58%。Samsung 2 倍產能意味著市場供需可能從「吃緊」轉向「緩解」,並讓 16 層 HBM4 與 HBM4E 的價格戰提前到 2027 年下半年。
對台灣與全球的 AI 供應鏈而言,Samsung 的產能拉高是一個關鍵正面訊號——AI 算力的硬體天花板,正在從「GPU 設計」轉移到「HBM 良率與產能」。
數據解讀與質疑
值得冷靜看待的幾個訊號與風險:
- 「2 倍產能」不等於「2 倍營收貢獻」:Samsung 把 HBM4 佔比從 40% 拉到 80%,但 HBM4 的單價與毛利率與 HBM3e 不同;若良率僅 80%,實際可用產出會打折。
- Vera Rubin 量產時程仍有變數:Nvidia 規劃 Rubin 在 2026 年下半年出貨,但業界傳出 Rubin Ultra 因 $/bandwidth 成本考量,把堆疊從 12-Hi 降為 8-Hi。Samsung 押注 12-Hi 路線若與 Nvidia 後續版本不同步,可能面臨產品過度投資。
- Micron 並非完全出局:雖然部分媒體引述業界人士指出 Micron「未列入 Vera Rubin 初期供應」,但 Micron 官方 3 月 16 日仍發布 HBM4 36GB 12H 高量產新聞,鎖定 Vera Rubin PCIe Gen6 SSD 與 SOCAMM2,HBM4 在其他應用領域仍有位置。
- SK Hynix 的反擊:SK Hynix 仍掌握 60–70% Vera Rubin HBM4 配額,且已宣布與 Nvidia 簽訂至 2030 年的長約,Samsung 要扭轉這個結構需要的不只是產能,還有長約綁定能力。
- 地緣政治風險:美國對中製 AI 晶片管制持續升級,Samsung 在韓國生產的 HBM4 雖不受直接衝擊,但若 Nvidia 在中國市場被迫降規,整體 HBM4 需求結構可能改變。
- HBM 循環性疑慮:HBM 屬於記憶體子產業,仍受 DRAM 景氣循環影響。若 2027 年 AI 訓練需求放緩,Samsung 的 2 倍產能擴張可能轉為庫存壓力。
整體而言,Samsung 此舉是「策略性宣示」大於「短期營收貢獻」——它要告訴 Nvidia、客戶與資本市場:HBM 雙雄並立的時代已經回來,Samsung 不會缺席 AI 記憶體的下一輪決戰。
供應鏈與市場份額速覽
| 指標 | SK Hynix | Samsung | Micron |
|---|---|---|---|
| HBM4 市佔(Vera Rubin) | 60–70% | 25–30% | 餘額(少量) |
| HBM4 良率 | 已進入成熟期 | ~80%(2026 年提前達標) | 量產中 |
| 長約狀態 | 至 2030 年 Nvidia 長約 | 尚未公布同等級長約 | 部分供應 Vera Rubin PCIe 應用 |
| 2026 量產時程 | 已量產,Q3 出貨高峰 | 2026 年 2 月起 | 2026 Q1 高量產 |
表格來源:綜合整理自 Seoul Economic Daily、NVIDIA Developer Blog、Yahoo Finance、Silicon Analysts 等報導。
結語
Samsung 把 HBM4 / HBM4E 的玻璃載板需求一舉推到 2.5 倍,是 AI 記憶體市場 2027 年競爭格局的起手式。對 Nvidia 而言,這是供應鏈多元化的最佳時機;對 SK Hynix 而言,這是市佔保衛戰的開端;對整個 AI 產業而言,這代表 Vera Rubin 的硬體瓶頸正在被打開——接下來的問題是:誰能先把 HBM4 從「可用」推到「便宜又大量」。
網友熱門留言 (5)