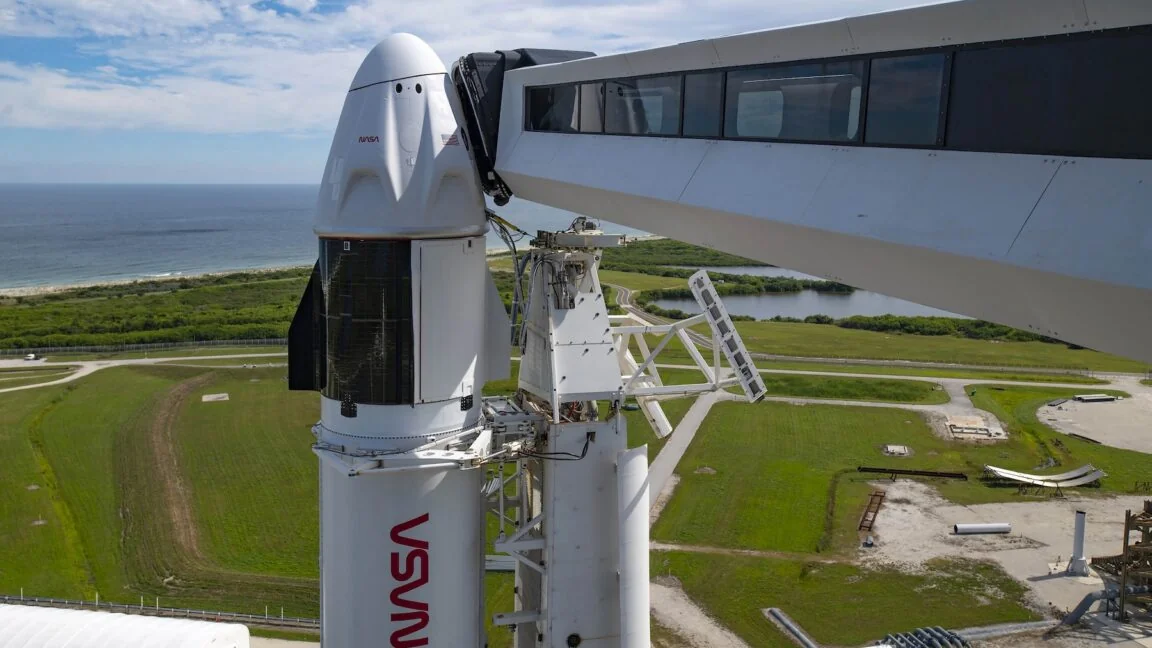
過去二十年,NASA 為了服務國際太空站(ISS),一直努力在「近地軌道(LEO)」培養一套商業經濟體。從最早的 COTS 計畫委託民間開發太空站補給船,到後來衍生出運輸、太空站本體、製造、觀光等整個商業生態系,NASA 在這條鏈上其實只是「眾多客戶之一」。
2024 年 4 月 NASA 還公開宣示這個哲學:「支持一個健全的商業太空經濟,推動美國產業與在軌研究與技術發現。」然而僅僅兩年後,這個願景正面臨瓦解。
NASA 現在更想把重心放在月球的「強固月面基地」。而 SpaceX 已明確表示,不再想繼續經營把人類送進 LEO 的業務。SpaceX 已通知包括 Axiom Space、Voyager Space、Vast Space 等正在開發私人太空站的業者:「不能向你們的太空站訂 Crew Dragon 任務。」
危機怎麼發生的?過去幾個月,SpaceX 已向 NASA 攤牌:2030 年(ISS 退役那年)之後,Crew Dragon 與獵鷹九號都會退役。SpaceX 已同意支援到 ISS 任務結束,但之後就要把太空船收起來。關鍵數字:$3.1 billion — NASA 投資 Crew Dragon 開發與認證的金額,但合約只強制 SpaceX 飛 6 次任務,至今 SpaceX 已飛 13 次 NASA 任務,還會在幾天後再飛一次;最近還同意繼續飛到 Crew-17。「合約義務早就超額履行了。」至於 NASA 對 SpaceX 的重要性?SpaceX 現在的營收大部分來自 Starlink,而且比例還在擴大。今年稍早 SpaceX 公開上市時的 S-1 文件說得很白:「太空解決方案」這塊(含 NASA)只占 SpaceX 所定義「總可服務市場」的 1% 左右。也就是說:「NASA 需要 SpaceX,比 SpaceX 需要 NASA 多。」
NASA 署長 Jared Isaacman 在週一記者會上承認這個現實:「SpaceX 打算把舊平台(Falcon、Dragon)收掉,專注在下一代 Starship,這不是秘密。」
那為什麼不用 Starship?
Starship 理論上一次能載幾十名太空人進軌道,會徹底改寫 LEO 經濟。但 SpaceX 已告訴 NASA:目前沒興趣把 Starship 開發成載人進地球軌道的版本——因為他們專注在自家酬載。而且 Starship 載人上升與重返的安全與法規問題極為複雜,現階段不是 SpaceX 的優先。NASA 也沒能力強制 SpaceX;NASA 任何政治資本都得花在拿到「人類登陸系統(HLS)」的 Starship 變體上(Artemis 月球計畫用),而不是地球軌道載人。
那波音呢?
Boeing 是 NASA 在 Commercial Crew 計畫的另一個夥伴。NASA 至今已投資 $5.1 billion 給 Boeing 開發 Starliner。但 Boeing 至今還沒飛過一次正式任務。本週新聞:儘管如此,NASA 還是決定再加碼 $359 million,支援 Boeing 修復 Starliner 的推進系統、以及認證 Vulcan 火箭。NASA 的盤算是:希望 Starliner 能撐過 ISS 剩下的壽命,之後還能服務私人太空站業者。關鍵數字:$90M per seat(Starliner 給 NASA 的座位價格)。
編按:本文綜合整理自 Ars Technica、NASA、CNBC、Gizmodo、NY Times、SpaceNews、WESH,並加入 Siami 編輯部觀點與分析。
為什麼這件事重要這不只是「兩家承包商換手」的故事,而是 NASA 二十年「商業太空」哲學的壓力測試。
NASA 過去的核心策略是「同時資助兩家公司維持競爭」——Commercial Crew 之所以能壓低到 $55M/座(早期 Dragon),就是因為有競爭壓力。一旦 Crew Dragon 收掉、Starship 不接 LEO 載人、Boeing 撐不起來,「單一供應商壟斷」就成形。更關鍵的是,這不只是 NASA 的事。Axiom、Voyager、Vast 等私人太空站業者正等著 LEO 商業經濟成形,他們的客戶名單(歐洲太空總署、中東主權客戶、私人太空旅遊)也是這整個商業故事的支柱。一旦運輸端成本飆到 $90M/座、且沒有第二選擇,「低地軌道商業經濟」這個願景可能直接熄火。
Siami 認為真正的警訊在這裡:2030-2035 年這五年是「商業 LEO」能不能活下去的關鍵觀察期。如果 ISS 退役後沒有可用的私人太空站、沒有可負擔的載人運輸,這個產業鏈會直接斷掉。
數據解讀 / 質疑幾個值得質疑的點:
-
$946M 加碼是真的「買保險」還是「買不到第二選擇」? NASA 9/18 又給 SpaceX $946M 加 3 次任務(飛到 Crew-17 之後)。如果 SpaceX 真的要退役,這筆錢是在拖延不可避免的問題;如果不是真的,那 NASA 的內部規劃跟 SpaceX 的對外說法不一致,誰在喊狼來了?
-
Starliner 2028 才載人,2030 ISS 就退役——時間差怎麼解? NASA 9/28 確認 Starliner 下次載人任務不早於 2028 年中。如果 ISS 2030 年退役,Starliner 可能只有 1-2 年「真正在太空站服役」的時間。這投資是為了 ISS 還是為 ISS 之後的私人太空站?
-
$90M/座 vs SpaceX $78.8M/座 vs 早期 $55M/座——通膨 vs 規模效應? 過去十年價格幾乎翻倍,但 SpaceX 的發射頻率與可靠度也是早期無法比的。問題是:$90M/座對私人太空站業者來說,還能不能撐起一個商業市場?
-
「SpaceX 自私嗎?」這個提問本身就是框架問題。 一家公司追求股東回報、要把資源集中在下一代平台,這是商業邏輯。但當 NASA 把整個 LEO 戰略押注在一家公司身上,這就是採購端的失敗——沒有備援、沒有第二來源、沒有退出條款。Siami 認為真正的問題不是 SpaceX,而是 NASA 二十年來沒建立「真正的雙供應商」。
後續發展與觀察點接下來值得追蹤的事件:
- 2026-10-01 Crew-13 發射:SpaceX Crew Dragon 第 14 次載人任務,也是 Dragon 退役前倒數任務之一。NASA+SpaceX YouTube 頻道全程直播,連結:https://www.youtube.com/watch?v=lM_qpMhEkBA
- Boeing Starliner-1 無人測試:預計 2026 年 12 月 NET(不早於);完成後才是載人版。
- Blue Origin New Glenn 載人艙:2026 年 9 月報導指出設計工作「進展順利」,但「不早於 2031」載人首飛——等於趕不上 ISS。
- Starship 何時進入 LEO 載人競局:Musk 一直說 2030 前有機會,但從所有公開與私下對話來看,這件事近期內不會發生。
- 私人太空站業者(Axiom Station、Voyager Starlab、Vast Haven-1)的備援計畫:當 Crew Dragon 不飛了,這些太空站要怎麼接駁太空人?
Siami 編輯部會持續追蹤 LEO 經濟的下一塊拼圖——尤其是當 ISS 在 2030 年除役後,太空站商業市場究竟會成形,還是會像 2010 年代的太空觀光一樣雷聲大雨點小。
編按:本文綜合整理自 Ars Technica、NASA News Release、CNBC、Gizmodo、NY Times,並加入 Siami 編輯部觀點與分析。
網友熱門留言 (3)