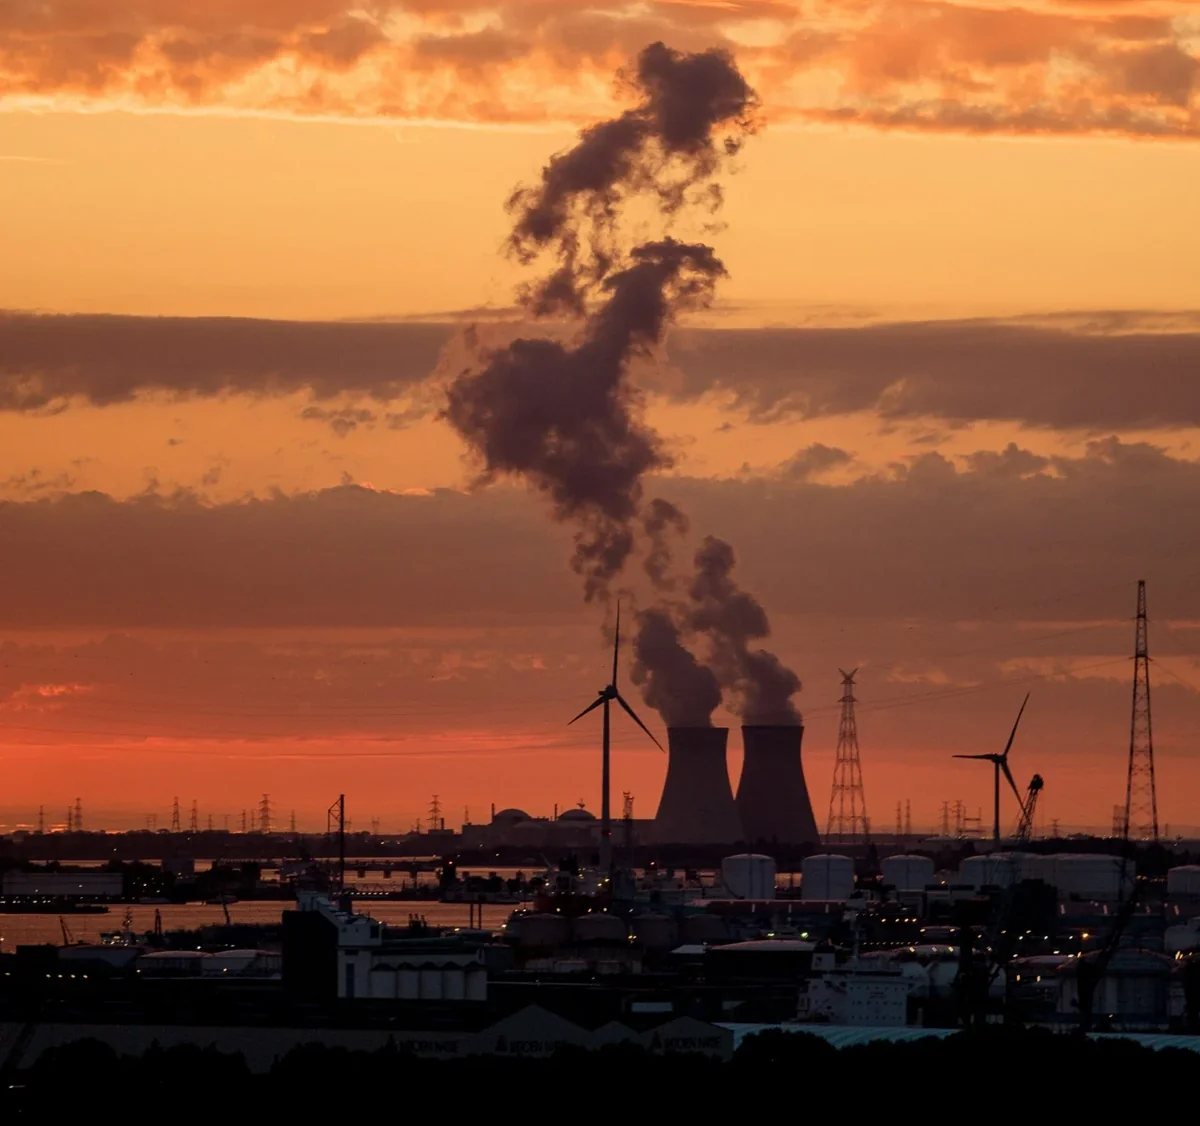
全球發電首次翻轉:每月太陽能或風能都跑贏核能
《pv magazine》報導,根據獨立核能觀察機構 WNISR(《世界核能產業現況報告》)2026 年版最新統計,自 2025 年 3 月起到 2026 年 6 月止,太陽能或風能至少有一方在全球每月發電量上超越核能。2026 年 3 月、4 月、5 月這三個月,雙方更罕見地同時跑贏核能,創下能源史上前所未有的紀錄。
報告主編 Mycle Schneider 向 pv magazine 表示:「現實對期待核能蓬勃發展的人是令人清醒的。」他直言,Holtec 與 Fermi 這些美國核能新創在資本市場上連番失利,背後反映的是同一件事——核能工業的成長速度,根本跟不上再生能源的車尾燈。
編按:本文綜合整理自 pv magazine、World Nuclear Industry Status Report 2026(WNISR)、IEA PVPS Snapshot 2026、IRENA、Reuters 與 Ember,並加入 Siami 編輯部觀點與分析。
數據透視:2025 年再生能源 vs 核能裝置成長
WNISR 2026 用一張對照表說明雙方的差距正在急速拉開:
- 太陽能:全球裝置容量新增 510 GW,總量達 2,383 GW,年增 27%。
- 風能:新增 159 GW(歷史紀錄),總量達 1,291 GW,年增 14%。
- 核能:裝置容量僅增加 1.5 GW 至 399.5 GW,運行容量反而下降 0.5 GW 至 368.6 GW。
值得注意的是,WNISR 的太陽能數字其實偏保守。IEA PVPS 最新統計指出,2025 年全球 PV 新增實際約 690 GW,比 WNISR 用的數字多了 180 GW——也就是說,太陽能對核能的領先幅度,比報告本身寫的還要更大。
電池儲能:再生能源的真正武器
支撐這場能源轉型的,是電池儲能(BESS)成本的雪崩式下跌:
- 2025 年全球新增 104 GW / 257 GWh 的電網級電池儲能,創歷史新高。
- 全球累計 BESS 容量中,超過 78% 是在 2023-2025 這三年內安裝。
- BloombergNEF 數據:鋰電池組價格從 2014 年的 $715/kWh 跌至 2024 年的 $115/kWh(-84%),2025 年再降至約 $70/kWh(年減 45%)。
- IRENA:全球電池儲能項目總安裝成本 2010-2024 年間下降 93%($2,571/kWh → $192/kWh)。
這意味著,太陽能不再是「白天有、晚上沒」的看天吃飯電源。當儲能成本低到一個臨界點,整個電網的可變再生能源容量上限就被打開了。
核能 45 年新低:除了中國,世界其他地區都在萎縮
WNISR 2026 對核能的盤點相當殘酷。截至 2026 年 7 月 1 日,全球運轉中的反應爐共 411 座(含 30 座長期停機),運行容量 374.7 GW。2025 年全球核能發電 2,703 TWh,年增僅 1.1%,且幾乎全由中國貢獻(+7.6%)。中國以外的核能發電反而下滑 0.2%,遠低於 2006 年的水準。
更具體的數字:
- 2025 年 4 座新反應爐啟用、7 座關閉,是自 2021 年以來首次出現年度淨關閉。
- 2006 至 2025 年這 20 年,全球共 104 座啟用、106 座關閉。
- 中國貢獻了 53 座啟用、零關閉;扣除中國,世界其他地區淨減少 55 座。
- 核能占全球電力比重跌至 8.8%,是 45 年來新低,僅約 1996 年峰值 17.5% 的一半。
在建反應爐:10 個有 9 個在亞洲或東歐
WNISR 指出,截至 2026 年 7 月 1 日全球有 73 座反應爐在建,是自 1987 年以來最高。但地理分布極度集中:
- 中國佔 37 座。
- 俄羅斯技術涉入 29 座(含俄境外 22 座)。
- 全球 10 座在建反應爐中,有 9 座位於亞洲或東歐。
工期噩夢:沒有一座如期完工
WNISR 對核能工期做了一份極為罕見的全景式審視:
- 2023-2025 年間併網的 16 座反應爐,沒有一座如期完工,平均工期 10.9 年。
- 2025 年原訂有 13 座要商轉,僅 4 座達成。
- 斯洛伐克 Mochovce-4:開工至今已超過 40 年。
- 伊朗 Bushehr-2:原始開工年份是 1976 年。
- 2025 年新建開工 12 座,是 2010 年以來最高;但其中 9 座在中國、2 座在俄羅斯、1 座在南韓。2020-2025 年全球 52 座新建開工,除了 1 座之外全部由中俄主導(含境內與境外)。
SMR:承諾滿天飛,兌現紀錄掛零
小型模組化反應爐(SMR)一直被核能業界視為翻盤希望。WNISR 對此態度極為冷淡:
「幾十年來,SMR 一直被吹捧為將核能擴展到各種新市場的萬靈丹。核能業界在不同國家提出的說詞驚人地相似——但沒有任何一個地方真的兌現過。」
報告同時挑戰了多項 SMR 常見說法:
- 「成本較低」:許多商業化設計實際為 300 MW 或更大,並未真的更便宜。
- 「模組化製造」:沒有夠大、可預測的市場,根本撐不起規模經濟。
- 「廢料較少」:分析指出部分 SMR 設計反而產生 2 到 30 倍於大型反應爐的核廢料。
各國進度也凸顯落差:
- 加拿大:2026 年開工 GE-Hitachi BWRX-300。
- 中國:玲瓏一號示範反應爐持續測試。
- 俄羅斯:發展浮動式與陸基 SMR。
- 捷克、瑞典:推進 Rolls-Royce 案。
- 英國:承諾 £26 億(約 $35 億)補助 Wylfa 三座 Rolls-Royce 反應爐,2029 年做最終投資決定;其 470 MW 設計已超過 SMR 的 300 MW 常用定義。
- 美國:GE Vernova、TerraPower、X-energy、Kairos Power 接受聯邦補助,但多家距離商轉仍以年計。
報告結論:SMR 進展仍高度依賴公共資金,商業部署的時程與模組化效益均不確定。
資本市場的訊號:Holtec IPO 臨時喊卡、Fermi 股價暴跌 80%
Schneider 在 pv magazine 訪談中點名兩個華爾街訊號:
- Holtec:原定 IPO 募資近 $10 億美元,掛牌前幾天臨時擱置。
- Fermi:自 2025 年 10 月掛牌以來,股價已跌約 80%。
Schneider 直言:「主要原因?這些公司幾乎沒有東西可以拿出來說服投資人繼續掏錢。」對照之下,再生能源與電池儲能的安裝量、發電量、成本下降幅度,都是有實績可查的數字。資本市場對「沒有實績的核能新創」正在重新定價,而對「有實績的再生能源」繼續加碼。
為什麼這件事重要
這不是單一年度的統計意外,而是全球電力結構的歷史性拐點。
從 1996 年核能占全球電力 17.5% 的巔峰,到 2025 年的 8.8%——這條下坡路走了近三十年,但真正的懸崖是過去五年:太陽能裝置容量翻倍、風能穩步推進、電池儲能從奢侈品變成標配,三股力量同時加速。當一座新建反應爐要花 10.9 年才能完工(而且還會延誤),一座太陽能陣列可以在幾個月內上線、搭配電池儲能在傍晚與夜間放電——兩種發電模式在時間、成本、風險三個維度上已經不是同一個物種。
對台灣讀者的直接含意:當國際能源署(IEA)的 Electricity 2026 預測太陽能發電將在 2026 年超越風能與核能、2029 年超越水力;當 2025 年全球新增近 700 GW 太陽能(其中中國就佔 60%)——台灣的能源轉型時間表,已經無法用「核能 vs 再生能源」的舊框架思考,而是要在**「再生能源 + 儲能」vs「化石燃料 + 進口能源」**的新座標上重新佈局。
質疑與數據解讀
這份報導與報告並非沒有可議之處:
- WNISR 立場偏反核:主編 Mycle Schneider 是長期反核倡議者、自 1983 年起領導巴黎 WISE 機構。讀者引用時要記得,這份報告傾向放大核能的結構困境、低估其低碳基載價值。
- 核能業界的反方數字:世界核能協會(WNA)發布的《World Nuclear Outlook Report 2026》指出,全球核能發電在 2025 年達 2,702 TWh 的歷史新高,強調政策支持回溫、新建案動能恢復。兩份報告對「成長」的定義不同——WNISR 看的是「裝置容量年增率」,WNA 看的是「絕對發電量」。
- 太陽能 vs 核能的 24/7 等價性:核能作為基載電力(baseload)的價值是穩定輸出,太陽能+電池雖然年度發電量追上來,但單一瞬間的可用容量與電網穩定性仍是不同命題。投資人與政策制定者不應只讀「年度發電量超越」就驟下結論。
- IEA 數據差異:WNISR 用 510 GW、IEA PVPS 用 690 GW——兩者對「新增 PV」的定義、計算口徑、邊界不同,引用時務必註明來源版本。
編按:本文主要數據出自 WNISR 2026(2026 年 7 月數據),對比組數據出自 IEA Global Energy Review 2026(2026 年 4 月)與 IEA PVPS Snapshot 2026(2026 年 4 月)。電池儲能成本出自 BloombergNEF 與 IRENA。
延伸閱讀
- WNISR 2026 報告官網(worldnuclearreport.org)
- IEA PVPS Snapshot 2026:2025 年全球 PV 新增約 690 GW
- IEA Global Energy Review 2026:solar PV 創 600 TWh 單年增量紀錄
- Reuters:Holtec Nuclear 擱置美國 IPO 計畫(2026/09/16)
- IRENA:電池儲能成本 2010-2024 下降 93%
- World Nuclear Outlook Report 2026(核能業界反方數據)
- Ember 智庫 X 貼文:Solar OVERTOOK nuclear globally
- Mycle Schneider 在 Right Livelihood 的訪談:核能不是選項
網友熱門留言 (5)