編按:本文綜合整理自 BBC Future 專題〈‘It’s offensively cheap’: How solar power is quietly becoming bigger than nuclear〉、Ember《Global Electricity Review 2026》、Ember:太陽能在美國首度超越煤炭、Carbon Brief:清潔能源首次把化石燃料發電推入負成長、IEA《Electricity 2026》執行摘要、IEA:全球再生能源裝機量將在 2030 年前增加 4,600 GW、Ember 官方 X 貼文、Quartz:太陽能在美國首度超越煤炭、Hacker News 討論串(508 分、713 則回覆),並加入 Siami 編輯部觀點與分析。
十年前,太陽能還只是全球電力版圖上的一個小配角——大約 1% 的比例,寫在報告裡會被直接跳過的那種數字。
2026 年,這個比例正在逼近 10%,而它踩過的那條線,是核能。
英國能源智庫 Ember 的年度《Global Electricity Review 2026》記載了一個明確的里程碑:2025 年,太陽能發電量在全球首次追平核能;而 BBC 對 Ember 資料庫做的獨立分析,把時間軸拉長到 2026 年 9 月為止的前 12 個月,結論更直接——太陽能比全球所有核能廠加起來還多出 13%。
Ember 共同創辦人 Dave Jones 的第一反應是:「[太陽能]發出比全世界所有核電廠還多的電,這個數字確實有點離譜。」
交叉點:2025 年的那三個關鍵數字
把整件事拆解成三個數字,就會發現這不是一場戲劇性的逆轉,而是一條平滑得近乎枯燥的上升曲線。
第一個數字:2,778 TWh。 這是 2025 年全球太陽能發電量,年增 636 TWh、增幅 30%,是史上任何單一電源最大的年度發電增量——唯一比它更大的紀錄,是 2021 年疫情後煤炭發電的反彈(719 TWh)。Ember 的官方 X 貼文寫得更直白:「太陽能的指數成長在 2025 年持續發揮。」
第二個數字:2,812 TWh。 這是同期核能發電量,僅增加 35 TWh、增幅 1.3%,但創下歷史新高——主要由中國新機組投運(37 TWh)、法國增產(12 TWh)與日本復產(9 TWh)貢獻,其餘被全球其他地區的小幅下滑抵銷。
第三個數字:647 GW。 這是 2025 年全球太陽能新增裝機容量。對照 IEA《Renewables 2025》的預估:到 2030 年全球再生能源裝機將增加 4,600 GW,是前五年的兩倍,其中太陽能 PV 一項就佔 3,546 GW,約 77%。
把三個數字擺在一起,畫面就清楚了:核能並沒有退步,它甚至創了新高;但太陽能往上跑了 636 TWh,把原本只差 13 TWh 的距離直接拉開到反超。 這是一場「一方前進、一方原地」的超越,而不是一場「一方崩潰」的逆轉。
BBC 專訪的牛津大學能源與氣候政策教授 Jan Rosenow 提供了另一個時間尺度的對照:核能發電量自 2000 年以來大致持平,而同期太陽能增加了約 2,700 倍。
七個原因:太陽能為什麼贏
1. 預測系統性低估了它
Rosenow 的診斷相當直接:「這不在預期之內。」主流預測——包括總部設在巴黎的 IEA——「假設的是線性成長和緩慢下降的成本,而這兩件事都錯了」。
Ember 的數據顯示,太陽能不只是增速最快,它是史上成長最快的新增電力來源,2025 年一次吃下全球用電需求淨增量的四分之三(75%),把風電擠到第二名。Ember 自己的評語是:太陽能的增量是核能增量的 18 倍。
2. 「便宜到離譜」
太陽能在 2020 年成為史上最便宜的電力,此後規模化、效率提升,加上矽與銀用量下降,價格持續走低。
「中國巨大的製造規模加上目前的產能過剩,把模組價格壓到歷史低點。」——Jan Rosenow
「一片太陽能板本身真的便宜到不可思議,不到 100 美元(約 75 英鎊)……而且它能讓你發電 30 年、40 年,完全不需要任何投入。」——Dave Jones
2023 到 2024 年那一波面板價格暴跌,正是把世界推進「便宜到離譜」時代的關鍵。Rosenow 還補充了一個常被忽略的數字:研究者估算,美國風電與太陽能發電量的提升,在 2019 至 2022 年間帶來 2,490 億美元的氣候與健康效益。
3. 全球同步擴張,不只是中國
中國仍是太陽能裝機大國,但遠不是唯一玩家。
- 美國:即便有各種關稅,仍是裝機量第二大國,而且集中在 2024 年川普勝選的州。美國現有太陽能裝機已足夠供應超過三分之一家庭用電。
- 印度:脫離化石燃料的速度比中國更快,過去兩年新增太陽能承擔了用電需求成長的 60%。
- 澳洲:超過 400 萬住宅屋頂裝了太陽能,超過三分之一家庭。
- 非洲:各國平均每天安裝約 10 萬片太陽能板。
麻省大學 Alicia Zhao 對美國的觀察是:「關稅和其他限制再生能源成長的聯邦政策,確實預期會推高成本、讓擴張比原本可能的情況慢。」但她補上關鍵一句:「經濟性是太陽能成長這麼快的主要原因。即使成本上升,太陽能仍然是美國最便宜的新增電源之一,而且它正在不分政治立場地蓋起來。」
4. 被化石燃料逼出來的剛需
許多新興市場的太陽能爆發,直接動力來自柴油價格——受俄烏戰爭與美以對伊朗戰事推高——以及傳統電網的不可靠。
- 巴基斯坦是最戲劇性的案例:2019 年太陽能佔全國用電不到 2%,如今已達 24%。靠的是昂貴且不穩的電網,加上從中國進口的便宜太陽能。
- 衣索比亞甚至直接禁止進口汽油與柴油汽車。
- 黎巴嫩、奈及利亞等「陽光帶」國家出現相同劇本。
「巴基斯坦真正不可思議的是……太陽能的成長基本上都是民眾自己掏錢出來的。」——Dave Jones
「太陽能讓住戶不必等政府或公用事業就能自己動手。在不確定的時代,這種速度與獨立性極有價值。」——Jan Rosenow
5. 電池成本革命
太陽能只能白天發電,要變成隨時可調度的電力就得配電池。而電池這幾年正在進行自己的成本革命。
「在日照充足的地區,『太陽能加儲能』現在經常比新建化石燃料電廠更便宜。電池基本上已經解決了把正午的陽光移到傍晚的日常問題。」——Jan Rosenow
實際數據:在加州,2026 年上半年 19:00 至 21:00 的晚間尖峰,平均有超過四分之一的用電需求是由太陽能加電池供應。美國的佛蒙特州等州正在推動電網整合的家庭電池系統,搭配太陽能一併運作。
不過 Rosenow 與 Jones 都承認,跨季節、連續陰雨與季風期的長期儲能仍是障礙。
6. 電氣化:從「電力之王」變「能源之王」
太陽能被視為電氣化的關鍵支柱,讓原本沒有用電的地區(例如電動車)開始用電。2026 年在土耳其舉行的聯合國氣候峰會,就把電氣化列為主要主題之一。
「太陽能要去的地方,不是當電力之王,而是當能源之王。」——Dave Jones
但這件事需要計畫。長時儲能委員會(Long Duration Energy Storage Council)執行長 Julia Souder 給出了冷靜提醒:
「失控的電氣化存在內在危險,在沒有內建彈性的情況下加上大量新負載,會造出一個脆弱的系統。電氣化並不自動等於韌性。」
Rosenow 把瓶頸講得更直白:「太陽能現在的限制是電網、儲存,以及需求電氣化的速度——不是面板,也不是成本。更大的問題已經不是太陽能會不會長,而是我們的電力系統與制度跟不跟得上。」
7. 還在擴張的技術路線
- 插電式面板(balcony solar):在德國快速擴散,透過一般插座直接送電進屋,發電量比屋頂板少但不需要蓄電池。德國已通過相關立法,美國加州等州也核准,設備需符合 UL3700 認證。
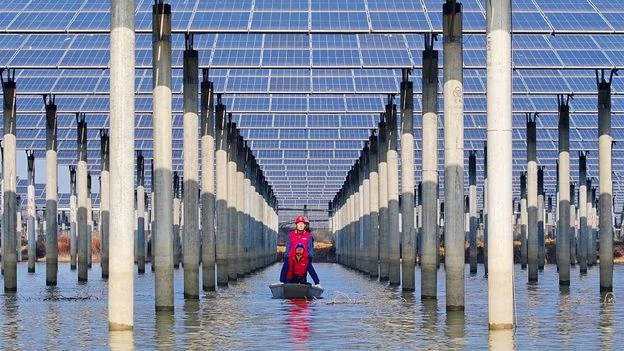
- 農光互補(agrivoltaics):在同一塊地同時種植與發電,用來化解土地使用爭議。
- 其他尚待放量的技術:漂浮式與「鏡面」太陽能電廠、鈣鈦礦電池、太陽能窗。
為什麼這件事重要
把上面的細節攤開之後,真正值得關注的不是「太陽能贏了核能」這句標題,而是三個結構性的轉折。
第一,能源產業的瓶頸整個換位了。 過去二十年的能源敘事主軸是「怎麼讓核電更便宜」,而 2026 年 8 月 BBC 的報導裡,限制太陽能的因素已經從「面板價格」轉移到「電網、儲存、制度」。這意味著接下來的競爭,不再發生在工廠裏,而在配電網工程、變壓器交期、許可審查流程與資本市場——也就是過去由公用事業壟斷的那一塊。這種轉位對投資人、對設備商、對電力工程人力市場的含義,遠大於「發電量多 13%」這個數字本身。
第二,化石燃料發電量在人類歷史上第一次因為結構性轉型而下跌。 Ember 明確指出這是第一次——過去的年度下跌,2008 至 2009 年金融危機是因為經濟危機,2020 年是因為疫情,兩者都是一次性衝擊;2025 年這一次,原因是乾淨電力成長吸收掉了需求成長,讓化石燃料發電不再需要增加。Carbon Brief 補充了量級:全球風電與太陽能發電占比在過去十年從 23% 升到 33.8%,2000 年以來風電與太陽能新增發電量的 81% 發生在過去十年,而化石燃料同期新增量的對應比例只有 27%。
第三,需求端的地緣政治風險被重新定價。 能源獨立性從一個環保訴求,變成一個經濟安全議題。BBC 報導中特別提到,2024 年以來俄烏戰爭與美以對伊朗戰爭這兩次化石燃料衝擊,讓許多國家重新評估供應風險;與此同時,美國的資料中心與電氣化讓用電需求出現數十年來首次成長,「再生能源已經占美國新增容量的 90% 以上」。這意味著 AI 資料中心擴張這件事,在電力層面上已經不只是科技議題,而是繞不開再生能源裝機速度的實體限制。
數據解讀:「超越 13%」這句話的統計口徑
這裡有一個必須拆開來講的細節,否則標題會比數據更刺激。
對照組是「前 12 個月」,不是「2025 曆年」。 BBC 的原始敘述是:依 Ember 統計,太陽能在 2025 年「剛好」追平核能;而 BBC 對 Ember 資料庫截至 2026 年 9 月的前 12 個月分析,才顯示太陽能多出 13%。
Carbon Brief 引用的 2025 完整年度數字把這個差距寫得更精確:太陽能 2,778 TWh、核能 2,812 TWh,太陽能仍落後 13 TWh,約 0.5%。Ember 自己在《Global Electricity Review 2026》的摘要中寫的是「太陽能首次超越風電,並逼近核能;風電與太陽能預計在 2026 年雙雙超越核能」。
所以「超越」這件事,精確地說發生在滾動 12 個月的視窗裡,而不是某個整齊的年度結算日。倒推回去檢查會發現數字是自洽的:核能大致持平在 2,780 TWh 上下,太陽能從 2,778 TWh 往上成長約 13% 到 3,140 TWh 附近,比值正是 1.13。
這不是吹牛,但也不是同一件事。 標題寫「超越核能」是對的方向,用「2025 年超越」則會略微超前一年。差一年不是吹牛,但在一個全球能源市場上,一年就是一個完整的裝機週期、一整輪報價談判與政策窗口。
另一個容易被混淆的數字是「太陽能 8.7%、風電 8.5%、核能 8.9%」這組占比——那是 2025 年全球發電占比,太陽能仍略低於核能。發電量(2,778 TWh)與發電占比(8.7%)是同一年的兩個不同數字,因為分母(全球總發電量)在同一年還在成長。這種「TWh 已經超越、占比還沒超越」的中間地帶,正是能源轉型最真實的樣子:新電源的邊際增量已經改寫了結構,但存量結構的翻轉還需要時間。
質疑:這場勝利有沒有灌水?
BBC 這篇報導把樂觀情緒寫得很滿,但把留言區的質疑整理出來,會發現其中幾條相當有分量。
質疑一:跟「太陽能跑、核能站」比,贏的幅度有多大? 核能發電量自 2000 年以來大致持平,同期太陽能成長 2,700 倍。這個對比很驚人,但另一面是:核能不是被取代的,而是被繞過的——它仍然維持 2,812 TWh 的歷史新高,仍然有 37 TWh 的新機組在中國投運。能源結構從來不是一場零和的替換賽,而是一條加法線上的競爭。把這件事說成「核能被擊敗」,在技術上是不精確的。
質疑二:尾端風險有沒有被算進成本? Hacker News 網友 teravor 問得很直接:連續多日的陰天、火山噴發或野火造成的長時間失明,這種情況下真的可以接受停電嗎?保留燃氣機組待命是否合理?如果合理,那些成本是不是也得算進太陽能的頭上?BBC 報導中 Rosenow 與 Jones 都只承認「跨季節儲能仍是障礙」,沒有處理這個更尖銳的問題。
質疑三:電網的慣性與故障電流誰來扛? 另一位網友 bob1029 指出技術層面的實質差異:逆變器提供的合成慣量可以維持頻率,但無法承受故障電流;下游保護裝置若無法正確穿越擾動就會失效,而核電或燃煤的渦輪可以承受嚴重衝擊好幾個週期才被迫跳脫。換句話說,「用逆變器取代旋轉機組」這件事,在頻率穩定上已經有解,在短路保護上還沒有。
質疑四:土地佔用。 網友 directevolve 提到,太陽能的土地footprint 相對核能仍然龐大得多。這是所有能源評論裡最常被略過、卻在規劃審查時最先被提出的問題。
質疑五:對中國面板的依賴。 Rosenow 自己留了這句尾巴:「只要網路電力昂貴且不可靠,經濟性就會持續把人推向太陽能。但有一個前提:如果中國太陽能板變得難以進口,這件事就不會以這個速度發生。」目前關稅、補貼與供應鏈政策都在這個變數上變動。
網路上吵翻了什麼
BBC 這篇報導在 Hacker News 累積 508 分、713 則回覆,討論串的質量相當高,幾乎每一則都在補正文沒寫的東西。
最被多位網友提到、但報導本身沒有處理的一個機制是未登記裝機。網友 zhivota 描述菲律賓的情況:淨計費申請費用高、手續繁雜、官員還能從中抽好處,於是乾脆不申報,直接裝電池和自動切換開關,有人甚至直接從電網斷開或一開始就不接線。另一位網友補充,在比利時,能源監管單位已經開始動用衛星影像抓未登記的太陽能裝置。
網友 Roark66 講的波蘭案例則是另一面:晴天時超過一半電網電力來自太陽能,於是政府訂了規則限制成長。波蘭的另一則留言則指出,同一個地區的南非因為國家電網不可靠,家家戶戶都裝太陽能、電池和柴油發電機備援,最後跳過了能源基礎建設的階段,直接進入分散式發電。
還有幾則在技術面上值得記錄:
- HexnMarcusWolfe 提到太陽能電池效率的停滯與突破:「超過十年我們都卡在約 12% 效率,而這 4 年(可能也有 AI 的幫忙)推到了 15%。」他並在等下一代 Kesterite 電池。
- BigTTYGothGF 說了一句被轉發最多的話:「我每次看到那種太陽能裝機量預測圖都覺得很爽——曲線每次都預測會走平甚至倒退,前一年的預測也是這樣,然後實際數字卻持續往上飆。就像 Itanium 銷售預測圖,只是方向相反。」這正是 Rosenow 所說的「IEA 連續低估」在圖表上的樣子。
- ZeroGravitas 用 Ember 的資料瀏覽器交叉查核了月度數據:「太陽能在北半球的夏季高峰月(2024 年)幾乎追平核能,2025 整年小幅超越,而接下來 12 月即將到來的年度最低月份可能會追平核能。短短 2.5 年就有這麼大的變化。」他並補充世界需要更多風力,因為風能同時對沖太陽能與水力的季節性。
順帶一提,這篇報導的 HN 討論串在 9 天前就已經有過一次前哨戰(Solar surpasses nuclear power globally for first time,464 則回覆),這次則是 BBC 補上完整脈絡後的再討論。
Ember 官方頻道的年度報告影片則是理解這份數據最直接的入口:
接下來會發生什麼
Ember 與 IEA 的共識是:2026 年太陽能裝機量會繼續上升,但擴張速度可能史上第一次放緩。 原因是中國——去年夏天中國改變了太陽能新建的管理與支持機制,2025 年出現的安裝潮是擠在舊價格機制完成的最後一波。
但 Ember 的 Dave Jones 補了一句關鍵的話:「如果排除中國,今年安裝的板子比去年還多。」 換句話說,放緩的是總量曲線的斜率,不是接下來的成長方向。
中長期的官方預估則相當樂觀:
- IEA 認為到 2030 年太陽能發電量將達 2025 年的兩倍,並超越水力成為全球第三大電力來源。
- Ember 認為若需求與乾淨電力的成長維持近期步伐,化石燃料發電將在 2030 年代初期進入穩定下降。
- 賓大 Jan Rosenow 的提醒是:「太陽能現在的限制是電網、儲存,以及需求電氣化的速度——不是面板,也不是成本。」
而整篇文章最後,Jones 給了一個把標題轉回現實的數字:過去十年最壞情境是「4°C 升溫」,現在已經落在「2 到 3°C 之間」。他說,十年前「沒有任何人接近預期這件事會發生」。
延伸閱讀
- Ember《Global Electricity Review 2026》——涵蓋 215 國、91 國 2025 年最新資料(占全球用電需求 93%)的年度旗艦報告
- Ember:太陽能在美國首度超越煤炭(2026 年 5 月)——單月 45.5 TWh 的歷史新高,較去年同期成長 17%
- Carbon Brief:清潔能源首次把化石燃料推入負成長——把 Ember 數據與十年趨勢攤開的第三方整理
- IEA《Electricity 2026》執行摘要——官方預估:2026 至 2030 年可再生能源發電量年增約 1,000 TWh,其中太陽能 PV 一項超過 600 TWh
- IEA:全球再生能源裝機量將在 2030 年前增加 4,600 GW——太陽能 PV 佔新增容量 77% 的官方預估
- Quartz:太陽能在美國首度超越煤炭
- BBC Future 原文:‘It’s offensively cheap’: How solar power is quietly becoming bigger than nuclear
網友熱門留言 (8)