編按:本文綜合整理自 Ars Technica〈Trump declares robot imports a national security threat〉、白宮總統公告〈Adjusting Imports of Robotics, Industrial Machinery, and Their Parts and Components into the United States〉、白宮事實查核表〈Fact Sheet: President Donald J. Trump Adjusts Imports of Robotics, Industrial Machinery…〉、International Federation of Robotics 官方新聞稿〈Five Million Robots now Operate in Factories Globally〉、FCC 官方 FAQ〈FAQs on Recent Updates to FCC Covered List Regarding Robots and Inverters〉、Supply Chain Dive〈Trump opts for trade talks over tariffs for robotics, industrial machinery〉、Trade 律所分析〈Section 232 action targets robotics and industrial machinery imports but sets no tariffs, HTS codes, or immediate entry changes〉、Reuters〈Trump says imported robotics pose national security risks but does not impose tariffs〉、X 貼文 @petereharrell(Peter Harrell,前美國財政部資深中國政策顧問)、Reddit r/technology 討論串 與 YouTube 影片〈Trump Just Declared Foreign Robots a National Security Threat!〉(AIM Network),並加入 Siami 編輯部觀點與分析。
2026 年 10 月 28 日,美國白宮發布一份第 232 條(Section 232)總統公告,標題寫得相當直白:「調整機器人、工業機械及其零件組件進入美國的進口」。這是川普政府任內,工業機器人第一次被正式列入國家安全威脅清單。
公告的核心動作不是加關稅,而是先談後判:指派商務部長 Howard Lutnick 與美國貿易代表 Jamieson Greer,在 180 天內與所有貿易夥伴談判調整進口,若談不成,川普可以再祭出關稅、配額與費用。
但真正讓產業界頭痛的,是公告裡那句被寫進「國家安全認定」的理由,以及它自己承認的那個矛盾。
公告寫了什麼:認定成立,但稅率是零
具體文本不長,但每一段都有份量。依據是 1962 年《貿易擴張法》第 232 條(19 U.S.C. 1862),商務部長在過去 90 天內提交報告,認定「機器人、工業機械及其零件組件,正以足以損害美國國家安全的數量與情況輸入美國」。
以下是公告中幾個關鍵數字與事實認定:
- 7.1 兆美元——2024 年美國製造業出貨總金額,公告用來說明機器人與工業機械對整體經濟的支撐性
- 860 億美元——2024 年美國境內生產的相關設備產值
- 16 個關鍵基礎設施部門——公告明說,工業機器人與機械被廣泛用於建構所有 16 個關鍵基礎設施部門的產品與零件
- 國防戰備——先進自主機器人、人形與四足機器人、無人地面載具被點名,具體用途寫得很直白:情報監控與偵察、傷兵撤收、地雷偵測與排除
安全風險的論證邏輯則是資安角度:機器人與工業機械「廣泛整合進許多製造與國防系統,並例行處理與儲存敏感資料」,來自特定外國實體的產品「可能帶來顯著資安弱點,造成對美國的嚴重後果」。
這條公告最耐人尋味的地方在於,它一邊認定進口是國安威脅,一邊又承認美國自己產不夠。公告原文寫得很直白:美國本土產業「無法生產足量的機器人、工業機械及其零件以滿足國安需求」,且「依賴外國進口取得大多數類型的機器人與工業機械及其零件」。
換句話說,威脅的來源和解決辦法,都指向同一批國家——日本、瑞士、德國、中國。
為什麼不直接加稅:三個月內第三次選擇談判
這不是川普第一次用第 232 條。Supply Chain Dive 的統計顯示,這是三個月內川普第三次在做完第 232 條調查後選擇「先談判、不關稅」:
- 2026 年 1 月:半導體進口調查,同時對特定品項課徵 25% 關稅,內閣官員原訂 7 月 1 日回報
- 2026 年 7 月:商用飛機、噴射引擎及零件
- 2026 年 10 月上旬:風力發電機與零件(先例幾乎與本次同一天生效的風電公告結構雷同)
- 2026 年 10 月 28 日:機器人與工業機械
對照他過去把第 232 條用來直接課稅的案例——汽車與零組件、無人機與零件、多晶矽——這次選擇「只談判」的節奏本身就值得注意。產貿追蹤平台 GingerControl 對公告的整理更直接:沒有指定任何 HTS 稅則代碼、沒有第 99 章條目、沒有稅率、沒有配額、也沒有立即生效的通關變更。進口商不該只因為這份公告就改變申報税率或分類。
Peter Harrell(前美國財政部資深中國政策顧問)的解讀補上了一層戰略意圖:聯邦通信委員會(FCC)今年 7 月 28 日更新「Covered List」,把外國製造的「先進機器人裝置」與電力逆變器列入,理由同樣是國安與供應鏈風險。FCC 的做法比關稅更有效率——Harrell 指出,FCC 已經在為美國機器人與零組件製造回流創造需求拉力,此時再加關稅,反而會在美國本土產能還沒上線前先推高成本。
「FCC 這一步已經在為在地化製造創造需求拉力,現在再加關稅,很可能會讓回流更加困難,同時在短期內推高使用外國機器人的成本。FCC 的行動並沒有涵蓋工業機械——這正是第 232 條補上的缺口。」
真正的關鍵:美國買得多,但自己造不出來
這是整件事最反直覺、也最該被講清楚的一層。根據國際機器人聯合會(IFR)2026 年 9 月 24 日發布的《World Robotics 2025》數據:
- 全球運作中的工業機器人已達 500 萬台,是七年前的兩倍多
- 2025 年全球新增安裝 60.3 萬台,中國獨占 354,226 台(59%),年增 20%,比前一年紀錄還多出近 6 萬台
- 美國 38,400 台、年增 12%,史上第三高,2025 年首次超越日本升上第二大市場
- 日本 36,219 台、年減 19%,從全球第二大退到第三
- 南韓 30,000 台(-1%)、德國不到 25,000 台(-8%)、印度近 10,500 台(+15%)
- IFR 預測 2026 年全球再增 9% 至 655,000 台,2029 年衝上 806,000 台
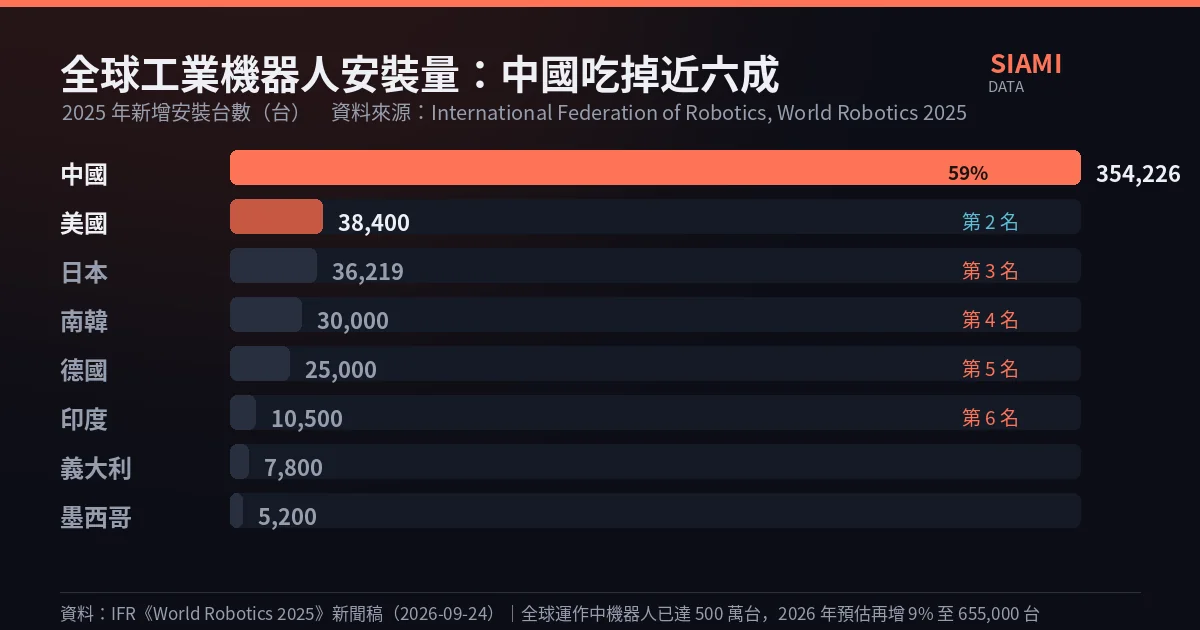
另一個被公告輕描淡寫、但產業內部知道份量的數字是:中國製造商在自己國內市場的安裝量已達 195,000 台,市占 55%(2024 年為 57%)。換句話說,中國廠商不只是出口贏家,在本國市場也已經打贏了日歐品牌。
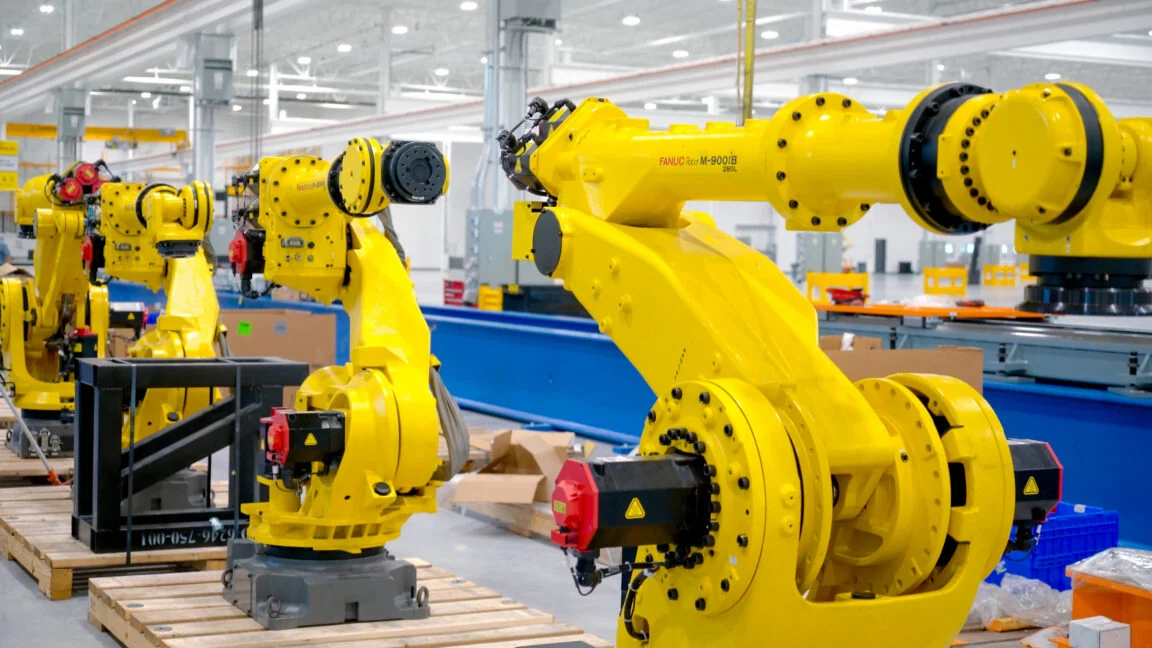
而美國這邊,Ars Technica 點出一個殘酷事實:底特律的通用(GM)、福特(Ford)、特斯拉(Tesla),以及波音(Boeing)、洛克希德馬丁(Lockheed Martin),工廠裡的大型機械臂多來自「四大天王」——發那科(FANUC,日本)、ABB(瑞士)、安川(Yaskawa,日本)、庫卡(KUKA,德國)。目前沒有任何一家美國公司提供同等規格的重型工業機械臂。 連亞馬遜在大幅自製機器人之後,倉庫與廠線上仍留著發那科的機械臂。
前面那道牆:FCC 已經先禁了消費型機器人
這件事不是從 10 月 28 日才開始。FCC 在 2026 年 7 月 28 日更新 Covered List,把「外國製造的先進機器人裝置」與「外國製造的電力逆變器」列入,明文規定這些設備不得取得新的 FCC 設備授權,因此不得進口、上市或銷售。
FCC 官方 FAQ 裡有幾個關鍵細節,說明了這道牆有多寬:
- 「外國製造」的定義不看國籍,只看原產地與零組件比例——依 48 CFR § 25.101(a),必須「在美國製造」且「國內零組件成本超過 65%」(2024–2028 交付者)或「75%」(2029 年起)
- 這代表在美國組裝、但零組件多數來自海外的機器人,同樣算外國製造
- 唯一豁免是取得國防部(DoW)條件性批准的裝置;FCC 正在與盟國協商「白名單」機制
- 已取得既有授權的型號仍可繼續進口、銷售與使用
所以真正完整的圖景是:消費與移動型機器人(掃地機器人、機器狗、人形機器人)7 月就已被 FCC 擋在門外;10 月 28 日這次的第 232 條公告,等於補上固定式工業機械與工廠設備這一塊。 兩道措施都採全球適用、而非只針對中國。
為什麼這件事重要:五個理由
第一,這是產業政策,不是關稅政策。 真正被點名要「重新建立」的,是美國本土的機器人與工業設備製造能力。公告明說可能「設立一項計畫,鼓勵在美國生產機器人與工業機械及其零件的新投資」。這牽涉土地、勞工、電力成本與供應鏈重建,時間尺度是以年計。
第二,產業結構上的依賴是真的。 美國是全球第二大工業機器人市場,但重載機械臂的製造能力幾乎完全握在日歐四家手上。汽車與航國防這兩個「國安產業」的核心產線,正好建構在進口設備上。
第三,這是中美科技競爭的新一條戰線。 7 月 FCC 針對消費機器人、10 月第 232 條針對工業機器人,兩個月內完成從消費端到生產端的封裝。Harrell 說得直接:報告中「中國像《哈利波特》裡的佛地魔,沒有被點名,但焦點顯然就是它」。
第四,盟友豁免與否才是接下來的看點。 公告要跟「任何」貿易夥伴談,也就是說日本、瑞士、德國、韓國全部在談判桌上。Reddit 網友在討論串裡提出的問題很到位的:所以會給歐洲、日本和其他友邦國家豁免嗎?這決定了這是「對中國的科技圍堵」,還是「對全球工業鏈的重整」。
第五,180 天後才見真章。 若談判破裂,川普可以加關稅、課配額、收費用,甚至比現在的框架更嚴格。風電那次的時間軸(10 月 22 日公告、與本次幾乎同構)可以當作預備劇本。
數據解讀與質疑:官方報告的空洞處
在採信官方敘事之前,有幾個地方值得挑明。
質疑一:7.1 兆美元這個數字被用在奇怪的地方。 公告說機器人與工業機械支撐了「2024 年約 7.1 兆美元的製成品出貨」與「約 860 億美元的設備產出」。但 7.1 兆是整體製造業的出貨總額,不是機器人產業的規模。用這種母集合當作產業受威脅的證據,等於把「汽車產業撐起整個製造業」跟「汽車是國安威脅」混為一談。真正跟機器人直接相關的數字是那 860 億美元——相當於 7.1 兆的 1.2%。用 1.2% 的產業撐起 100% 的國安論述,這個比例本身就說明了問題。
質疑二:「特定外國實體」是誰?公告刻意不寫。 原文只說「來自特定外國實體的機器人、工業機械及其零件具有獨特的安全與安全風險」。但前面的數據已經把答案寫在牆上了:全球 59% 的新增安裝量在中國,而美國自己的本土競爭者……不存在。與其說是「特定外國實體」,不如說就是中國與它的供應鏈。
質疑三:「美國產能不足」既是理由也是藉口。 公告承認美國產不出足夠的機器人,這是事實。但同樣是事實的是:IFR 數據顯示德國作為歐洲最大市場,2020 到 2025 年年均成長只有 2%,2025 年還下滑 8%;義大利 -11%、法國 -8%、西班牙 -15%。歐洲在同樣的政策壓力下同樣沒跑贏。如果技術護城河真的是護城河,歐洲不會一起衰退。 這更像是護城河其實不在技術,而在規模、在供應鏈密度、在工程師數量。
質疑四:關稅對象是使用機器人的美國公司,不是機器人的原產國。 這是政策設計裡最反直覺的一環。Ars Technica 說得很清楚:任何關稅或費用「當然會由進口這些外國製造機器人的美國公司支付」。也就是說,如果真的課 25%,第一批受害者是通用、福特、特斯拉、波音、洛克希德、亞馬遜——不是發那科或 ABB。而 Intel 先前就示範過,在名義禁令下大型美國公司仍可取得豁免。一道為了保護美國製造業的關稅,第一個被保護的反而要付更多錢。
質疑五:數字與時序的自洽性。 IFR 的數據裡有一個細節值得注意:中國 2025 年新增 354,226 台,是全球 603,000 台的 59%,年增 20%。這是在全球總量年增約 20% 的背景下發生的。換句話說,中國不是搶走別人的份額,而是把全球增量池子裡最大的一块整個吃下來。在一個每年多出 5 萬到 6 萬台的增量市場裡,「保護美國產業」的關稅能擋住多少?答案是:關稅擋的是存量的重新分配,而中國拿走的是增量。
接下來看什麼
- 180 天 deadline:從 2026 年 10 月 28 日起算,協商進度報告的截止日落在 2027 年 4 月 26 日前後。這一天會揭示談判是走向豁免機制、走向關稅,還是走向拖延期
- FCC 白名單名單:盟國產品被放行的條件與速度,是判斷這是「對中國圍堵」還是「全球供應鏈重整」的第一指標
- 日本與德國的反應:兩國分別握有重載機械臂與歐洲工業自動化關鍵位置,若聯合起來在 180 天窗口內提出對案(例如以「可信供應鏈聯盟」名義要求豁免),會大幅改變談判力量對比
- 美國本土產能數字:新投資方案到底會帶來多少產能,是 2027 年以後才看得到的事
- Underexposed 變數:北美汽車製造協會、國際機器人聯合會(IFR)等產業團體在 2025 年 10 月調查階段都曾提交意見,如今 10 月 28 日公告落地,這些團體會不會再公開反彈
一句話總結:這是一份還沒有任何牙的牙齒。官方文本把全球工業機器人產業拉進了國安框架,但同時承認美國自己造不出來、也還沒提出任何替代方案。真正的判斷時點在 2027 年 4 月。
網友熱門留言 (10)