編按:本文綜合整理自 Instacart 官方新聞稿〈DoorDash to Acquire Instacart to Help Local Stores Win〉、Instacart 官方部落格〈Instacart + DoorDash News: What it Means For Shoppers Today〉、DoorDash 第三季 2026 財報(Business Wire 官方新聞稿)、Maplebear 提交之 8-K 合併協議揭露(終止費條款)、Reuters〈DoorDash strikes $17 billion deal for US rival Instacart〉、紐約時報〈DoorDash to Buy Instacart for $17 Billion〉、iThome〈DoorDash 砸 170 億美元收購 Instacart〉、紐約市消費者事務局〈Delivery Worker Protections Take Effect〉 與 Hacker News 討論串(461 分、628 則回覆),並加入 Siami 編輯部觀點與分析。
2026 年 10 月 29 日早上,美國外送平台龍頭 DoorDash 丟出一則讓整個產業重新排位的消息:將以每股 65 美元、股權價值約 170 億美元收購生鮮雜貨電商 Instacart(母公司 Maplebear Inc.)。
這不是一起小型整併。170 億美元,是美國網路生鮮配送史上最大的一筆交易,也是 DoorDash 成立 13 年、上市 6 年以來最大的一次出手。DoorDash 執行長 Tony Xu 在新聞稿裡寫了一句話:「雜貨是最難線上化的事情之一。得有人挑到熟透的牛油果、找到一個你自己也會選的替代品,還要讓冰淇淋在融化前送到。」
這句話很誠實,因為它精確描述了這筆交易要解決的問題。
交易條款:65 美元、75% 現金、以及一個寫到骨子裡的防禦設計
新聞稿裡的數字很具體,值得逐條拆開看:
- 每股 65 美元,股權價值約 170 億美元,較 Instacart 10 月 22 日收盤價溢價 26%——這一天是媒體報導可能交易前的最後一個交易日
- 總對價至少 75% 為現金;Instacart 股東可三選一:全數 65 美元現金、或每股 0.3372 股 DoorDash 股票、或 48.75 美元現金加 0.0843 股 DoorDash 股票
- DoorDash 股票部分上限為總對價的 25%,若股票認購超額則按比例配縮(proration)
- Instacart 董事會一致通過;約 19% 已流通股股東已簽署贊成協議
- 交割預計在 2027 年底或 2028 年上半年,需股東會通過、HSR 反壟斷等待期屆滿,以及加拿大與以色列的監管核准
- 終止費條款依 8-K 揭露:Instacart 特定情形下須付 6.5 億美元,DoorDash 在反壟斷相關特定情形下須付 12.5 億美元
這裡有個被多數報導略過、但其實是整份協議最關鍵設計的地方:25% 的股票上限不是常見的套利空間,而是防禦工事。 它把 Instacart 原股東在合併後的持股比例結構性鎖死在約 19% 以下——即便所有 Instacart 股東都選擇換股,也換不到 DoorDash 的控制權。反過來說,DoorDash 拿著一張 12.5 億美元的「反壟斷失敗分手費」,等於事先就替自己買了保險:如果司法部真的擋下這樁案子,DoorDash 的退出成本被寫死在一個可控範圍內。
至於資金,DoorDash 說會用自有現金與債務融資支應,已取得摩根大通 364 天無擔保過橋貸款額度承諾,而且這筆交易沒有融資條件(no financing condition)。換句話說,就算債券市場突然縮手,交易理論上仍可完成。公司同時表示目標是維持投資等級評等——這意味著這筆交易會讓 DoorDash 的槓桿明顯上升,而評等機構會盯著看。
真正的背景:DoorDash 這五年吃掉了 15 個百分點
理解這筆交易,不能只看新聞稿的正面敘事。有一組數字更關鍵。
根據美聯社引述市場研究機構 Consumer Edge 的統計,過去五年 DoorDash 在美國配送平台消費金額中的占比從 44% 上升到 59%,同期 Instacart 從 26% 跌到 18%,Uber Eats 則維持在略低於 20% 的水準。
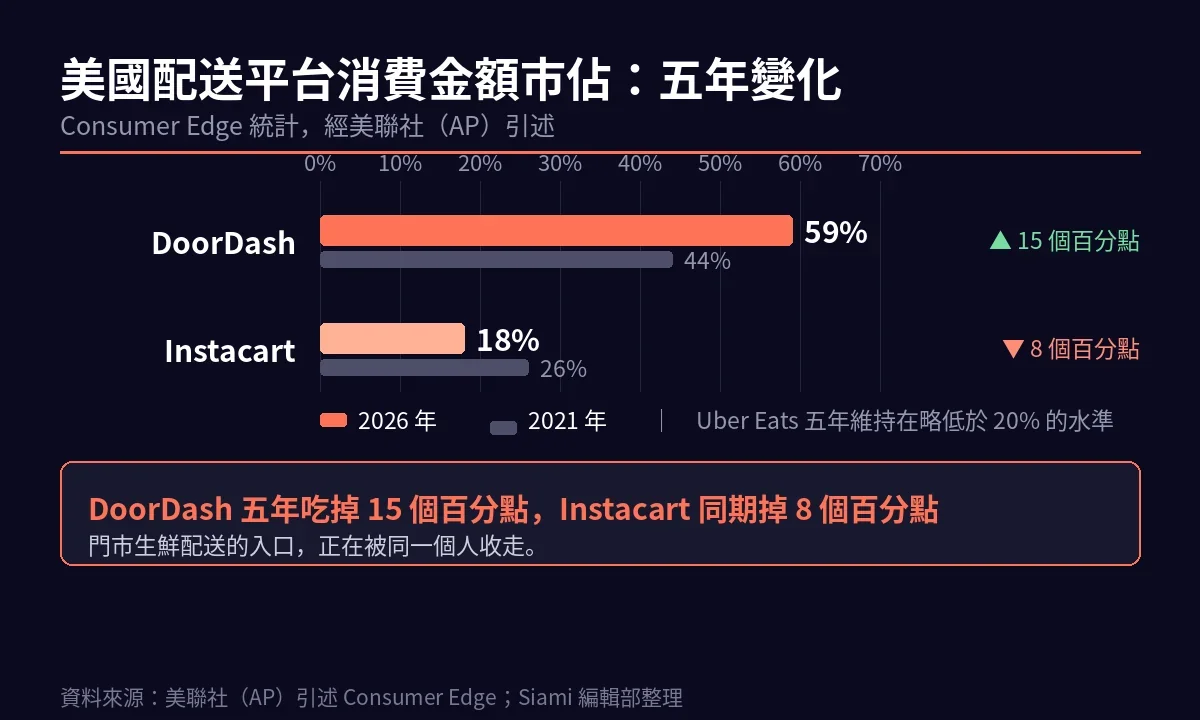
這張圖說明了一件事:DoorDash 這五年在蠶食 Instacart 的市場份額。 兩家公司並不是互不相干的平行世界,它們在同一個「第三方配送」餅上互相搶食,而 DoorDash 贏了 15 個百分點。
Hacker News 網友 themightyquinn 在討論串裡提到一個普遍的意外:「我原本的第一反應是『那反壟斷呢?』但我驚訝地發現 DoorDash 在雜貨配送基本上不存在,而 Instacart 的非雜貨配送又是靠 Uber Eats 支撐。」這個觀察解釋了為什麼反壟斷的疑慮在討論串裡沒有炸開——在生鮮這個細分市場,兩家的實際重疊度,遠低於外界想像。
但事情在更廣的層次上是重疊的。Wedbush 分析師 Ygal Arounian 的說法是:「強大的餐飲外送加上 Instacart 那些各式各樣的雜貨商戶市集,兩者結合起來可能是一種對抗 Walmart 與 Amazon 的關鍵組合——而這兩家也一直在往前推進這個市場。」同一份統計裡,Walmart 目前約占線上生鮮市場的 30.9%、Amazon 約 23.6%。
合併後的數字會很好看,但攤開來看有個缺口
DoorDash 在同一天也發布了第三季財報,數字確實漂亮:
| 指標 | Q3 2026 | 年增 |
|---|---|---|
| 總訂單量 | 9.93 億件 | +28% |
| Marketplace GOV | 339.41 億美元 | +36% |
| 營收 | 46.16 億美元 | +34% |
| GAAP 淨利 | 4.66 億美元 | +91% |
| 調整後 EBITDA | 10.60 億美元 | +41% |
GAAP 淨利年增 91% 特別值得一提,因為它是在資本支出持續高漲的背景下發生的——這是 2026 年整個平台經濟的真實處境:營收在漲,但每一塊錢的取得成本也在漲。
Instacart 端同樣交出成長數字:第三季訂單 9,140 萬件、年增 10%;總營收 10.95 億美元、年增 17%,營收佔 GTV 的 10.4%。
新聞稿列出的三項對消費者與商家的承諾,值得逐一檢視:
- 「多出 5 萬家商店」:Instacart 客戶可以多逛到超過 5 萬家商店,加上目前平台上將近 10 萬家。數字上很吸引人,但要注意這是聯集,不是新增供給——DoorDash 餐飲生態系裡的商家有幾家是生鮮零售商?這項承諾的實際含金量,取決於重疊度,而非總量
- 「兩份會員費當一份」:DashPass 與 Instacart+ 會員只需付一份會員費,官方估算每年省下約 1 億美元會員費。這是實質的價格戰工具
- 「開放平台、不排他」:本地雜貨商可以選擇跟任何配送平台合作。這句承諾在新聞稿裡被單獨列出,說明它有法律與公關上的必要性
同時,DoorDash 承諾保留 Instacart 的品牌、企業技術產品與 App,並讓 Shopper 保留選擇接單與否的彈性。這份交易最反直覺的一點是:一個市值 170 億美元的收購案,賣方的品牌與產品線幾乎原封不動地保留。 買的不是一个要重整的組織,而是它的技術底座與市占。
質疑:這筆交易為什麼拖到 2027 年底才交割
所有文件都簽了,董事會也點頭了,為什麼還要等一年半到兩年?
答案在反壟斷審查,而這一次不只是形式審查。
問題在於,DoorDash 的第三方配送平台市占已經是 59%。當一個擁有 59% 市場份額的配送平台,收購一家生鮮電商公司,而生鮮配送正是 DoorDash 過去五年持續擴張、吃掉 Instacart 8 個百分點的戰場——這在反壟斷的框架下,是一個結構性敏感的組合。HSR 審查之所以要拖這麼久,通常意味著第二輪索取資料(second request)的機率很高。
同時值得留意的是,這筆交易在加拿大與以色列都需要當地核准。Instacart 的主要市場是美國與加拿大,而 DoorDash 旗下有 Deliveroo、Wolt 等歐洲品牌。以色列的核准則與 Maplebear 在當地的業務布局有關。
這裡有一個容易被忽略的張力:DoorDash 在新聞稿裡強調「本地商家受益」「更多 dollars 留在本地」這套社區敘事,但同時它的官方數據顯示,它在美國配送平台消費金額的市占已經從 44% 升到 59%。當市占逼近六成的公司用「讓小店更有能力對抗大零售商」作為收購生鮮平台的正當性理由時,監管機關聽到的會是同一句話嗎?
Hacker News 網友 clcaev 從法律經濟學的角度提出了一個更尖銳的問題:「『消費者福利標準』與相關的可競爭性(contestability) doctrines,常被用來挑戰反壟斷行動。但要求消費者損害,會忽略提供者(也就是店家與零工勞動者)所失去的經濟機會。」換句話說,這不只是消費者價格問題,還有店家與司機的處境問題。
而這就帶出了整件事最尖銳的一層。
被忽略的那一塊:紐約的最低工資與外送費
DoorDash 這筆交易發生在美國外送勞動環境全面重塑的背景下。
紐約市自 2026 年 1 月 26 日起將最低工資保護擴及雜貨配送平台(包含 Instacart),要求每小時至少支付 21.44 美元(不含小費);餐飲外送平台則自 2026 年 4 月 1 日起適用 22.13 美元。這是全球第一個把最低工資保障明確延伸到雜貨配送的城市規範。
Hacker News 網友 nonethewiser 在討論串裡點出了後續效應:「DoorDash 為此加了 2 美元費用,Uber Eats 加了 2 美元,Instacart 加了 5.99 美元。」這些費用在應用程式裡被列為法規相關的調整項目。
另一個細節更值得記錄。網友 thamer 貼出紐約時報的版本:DoorDash 表示退還給工人的款項中位數約 48 美元;市府官員說約有 700 名工人各被欠超過 1 萬美元、超過 2.7 萬名工人各被欠超過 1,000 美元、超過 4,000 名工人各被欠超過 5,000 美元。
把這三件事串起來:最低工資規範提高了平台的勞動成本,平台用外送費把成本轉嫁給消費者,而平台裡存在一批已經累積鉅額欠薪的零工勞動者。 在這樣的結構下,DoorDash 買下 Instacart 所承諾的「讓 Shoppers 有更多賺錢機會」,聽起來的份量就必須打個折扣——因為承擔合併後訂單量成長的,是同一批人。
網友 cwillu 描述的運作機制是理解這一切的關鍵:「你會收到一張訂單,可以拒單。但如果你拒絕太多單,就會被降優先權。」網友 IncreasePosts 說得更直接:「司機表面上可以自己選單,但如果拒絕太多單就會被進入冷靜期,連任何單都不能接。」
為什麼這件事重要
第一,這是「本地商業」這條敘事的一次真實押注,不是行銷。 DoorDash 執行長 Tony Xu 說:「當更多人選擇在本地消費,更多 dollars 就留在本地。」聽起來很對。但把這句話和「DoorDash 在美國配送平台市占已達 59%」並排放,就會發現這句話的結構是:用一個即將壟斷化的第三方配送平台,去掌握生鮮雜貨的入口。這筆交易讓「本地」二字的含金量,需要用交割後的費率結構來檢驗,而不是用新聞稿的語氣。
第二,它把零售媒體(retail media)的版圖一次性拉大。 Instacart Ads 是美國最大的第三方零售媒體網路之一,DoorDash 則握有餐飲側的廣告技術與廣告主。合併後,廣告主可以在同一個後台投放「晚餐」與「每週採買」兩種意圖——這在零售媒體的邏輯裡,是極高價值的資料拼接。毫無疑問,這是這筆交易背後真正的協同來源之一,也是最容易被外界低估的一條。
第三,AI 購物助理的戰場,已經從模型端移到分發端。 雙方新聞稿都提到「AI 工具」與「AI 購物助理」。但真正的重點不在模型——而在誰掌握「用戶的購物意圖、價格敏感度與替換決策」。Instacart 的 AI 購物助理之所以有價值,是因為它嵌在 10 萬家商店的真實庫存與替代品資料裡。DoorDash 買下它,買的是那份資料與那個位置。反過來說,當 Amazon 與 Walmart 各自握有自建倉儲、自有配送車隊與自研 AI 助理時,這筆交易的意義是:連第三方都已經湊不齊一張完整的牌,所以必須合併。
第四,時間表本身就是訊號。 交割要等到 2027 年底或 2028 年上半年。在一筆已經有董事會一致通過、19% 股東表態贊成的交易裡,這樣長的不確定期,通常意味著監管端預期要打持久戰。這對 Instacart 股東是風險(期間股價要承受反壟斷消息波動),對 DoorDash 則是把 12.5 億美元的分手費寫進合約的成本。
數據解讀與質疑
質疑一:26% 溢價,其實是「相對於謠言前價格」的溢價,不是相對於基本面。 官方說法是 65 美元較 10 月 22 日收盤價溢價 26%。但 10 月 22 日是媒體報導前的最後交易日——在 WSJ 於 10 月 26 日報導雙方進入深入洽談、股價聞訊下跌之後,這個基準點本身已經被動過。誠實的算法應該是拿交易宣布前的參考價比較,而不是拿傳聞前的價格比較。用哪個基準,會讓「Instacart 股東是否被占便宜」這件事有完全不同的答案。
質疑二:Instacart 為什麼願意賣?這是財務上的合理,但戰略上耐人尋味。 從 Instacart 的角度看,賣給正在侵蝕自己市占的對手,換來 26% 溢價、進入一個市占 59% 的分發平台、以及 DashPass 的會員費協同。這是一筆典型的「在被捲入競爭前,先把自己賣掉」的套現。對早期投資人而言這是漂亮的退出;但對那些認為生鮮電商應該是獨立品類的觀察者來說,這等於是提前認輸。
質疑三:合併後的市占會讓外送費更貴還是更便宜? 官方承諾「兩份會員費當一份」,省下每年約 1 億美元會員費,這是真的。但同一份新聞稿也承諾「Dashers 與 Shoppers 有更多賺錢機會」——而這些承諾的成本,最後會出現在同一張帳單上。在紐約已經示範過「勞動成本 → 外送費 → 消費者價格」這條傳導路徑之後,這家市值千億的新實體會如何定價,值得長期追蹤。
質疑四:這樁交易的反壟斷風險可能被低估了。 理由有二:其一,59% 的配送平台市佔是一個很難被辯護的數字;其二,這已經不是第一次。Hacker News 網友 themightyquinn 指出 Instacart 的非雜貨配送由 Uber Eats 支撐——這意味著這三家的市場是互相咬合的,「DoorDash + Instacart」的組合在反壟斷分析上要做的是三層市場界定,而不是一層。如果這筆交易能順利在 2027 年底之前過關,它設定的先例會比交易本身更重要:第三方配送平台吃掉生鮮電商的垂直整合先例。
接下來看什麼
- HSR 第二輪索取資料(second request)是關鍵分水岭。如果 DOJ 發出 second request,代表審查會實質延長,2027 年底的交割時程將被重估
- 紐約市費率調整的後續:如果外送費在合併後進一步調漲,會是「市場集中度上升 → 消費者價格上升」最直接的實證案例
- Instacart 品牌與 App 的長期走向:官方承諾保留,但如果交割後兩邊的 App 開始互相導流,實質整合程度會比承諾的深
- Shoplifting 與零售媒體的整合數字:廣告業務的協同效益,才是這 170 億美元真正的回報來源,也是華爾街接下來會追問的問題
- Shopper 端的待遇:合併後訂單量增加會不會變成更高的接單密度與更低的單價,這是工會與監管者都在看的指標
一句話總結:這是一筆把「外送平台」和「生鮮電商」兩塊拼圖拼起來的交易,買的是零售媒體資料與 AI 購物入口,賣的是一個正在被同一對手蠶食的市占;但它的真正風險不在財務,而在監管——以及在紐約已經被證明過的那條「成本如何從平台轉嫁到消費者與零工勞動者」的路徑。
延伸閱讀與資料來源
- Instacart 官方新聞稿〈DoorDash to Acquire Instacart to Help Local Stores Win〉 — 交易條款全文、承諾事項、顧問名單
- Instacart 官方部落格〈Instacart + DoorDash News: What it Means For Shoppers Today〉 — 對 Shopper 的說明
- DoorDash 第三季 2026 財報新聞稿(Business Wire) — 訂單、GOV、營收、淨利、EBITDA 完整序列
- Maplebear 8-K 合併協議揭露 — 終止費 6.5 億 / 12.5 億美元條款
- Maplebear 425 溝通文件摘要
- Reuters〈DoorDash strikes $17 billion deal for US rival Instacart〉
- 紐約時報〈DoorDash to Buy Instacart for $17 Billion, Uniting 2 Delivery Rivals〉 — 紐約欠薪數據
- iThome〈DoorDash 砸 170 億美元收購 Instacart,整合餐飲與生鮮外送市場〉 — Consumer Edge 市佔數據
- 紐約市消費者事務局:Delivery Worker Protections Take Effect — 最低工資規範原文
- Hacker News 討論串(461 分、628 則回覆)
- Bloomberg Tech 影片:DoorDash to Buy Rival Instacart in $17 Billion Deal
本文交易條款、財務數據與市佔統計均引自官方新聞稿、SEC 申報文件與第三方研究機構公開數據;評論與分析部分為 Siami 編輯部觀點。投資有風險,數據僅供參考。
網友熱門留言 (12)