編按:本文綜合整理自 美國眾議院進步派 caucus 官方新聞稿〈Reps. Casar, Waters Lead Democratic Resolution Opposing A.I. Bubble Bailout for Big Tech〉、眾議院金融服務委員會民主黨黨團新聞稿、H. RES. 議案原文 PDF(119 屆國會第 2 會期,2026/10/22 提交)、Open Markets Institute 與 Americans for Financial Reform 報告《Brace for Impact》、報告發布新聞稿、高盛信用策略研究〈How AI Debt Is Reshaping Credit Markets〉、Sen. Warren 參議員新聞稿 與 Hacker News 討論串(577 分、402 則回覆),並加入 Siami 編輯部觀點與分析。
2026 年 10 月 29 日,美國眾議院出現了一份罕見的文件:一份在災難發生前就先把「不准救」寫成白紙黑字的決議。
提案的兩個人份量都不小。眾議院金融服務委員會民主黨首席議員 Maxine Waters(加州 43 席),以及進步派 caucus 主席 Greg Casar(德州 35 席)。共同連署的還有 Danny Davis、Chris Deluzio、Valerie Foushee、Jesús “Chuy” García、Pramila Jayapal、Analilia Mejia、Delia Ramirez、André Carson、Jan Schakowsky、Brad Sherman、Rashida Tlaib 等 11 位議員。
文件編號 H. RES.,119 屆國會第 2 會期,10 月 22 日提交。它的標題很直白:「表達眾議院之意,國會必須拒絕提供任何額外資金或例外監管支持,給那些因人工智慧市場急劇壓力曝險、而面臨資不抵債或財務崩解的公司與金融機構,並應轉而援助所有受傷的美國人。」
這不是法案,不會成為法律,也沒有投票時間表。但它做了一件在美國政治裡罕見的事:把一個還沒發生的紓困,先行封死。
決議到底要求了什麼
文件分三大部分,措辭相當具體。
第一部分:反對(Opposes)
- 任何救援已資不抵債的 AI 相關公司、或替這些公司的高階主管免除因魯莽行徑而應負責任的举措
- 任何聯邦機構——包括聯準會、財政部與聯邦存款保險公司——提供的特殊援助,例如《聯邦準備法》第 13(3) 條的緊急放貸、外匯穩定基金、直接注資、債務擔保計畫,或其他任何形式,用來救援破產的 AI 相關公司,或為了維持其營運、阻止其透過一般破產程序有序退出而提供協助
- 聯邦政府原本要拿來紓困 AI 公司的任何資金
第二部分:確認(Affirms)
- 破產的 AI 公司應透過一般破產程序進行清算或重組;破產的金融機構應依法律規定的有序處理程序被處置
- 由 AI 泡沫引發的破產與處置過程,應以促進競爭、支持勞工與消費者、優先保障退休金與退休基金受益人為原則,並不得進一步加劇科技或金融部門的市場集中
- 被認定過度冒險、違反誠信義務或違法的高階主管,應在民事與刑事法律下完全負責,並須歸還不義之財
第三部分:主張(Supports)
- 聯邦財政刺激,直接創造工作並保住州與地方政府提供的關鍵服務
- 對受影響勞工與家庭提供失業保險、營養支持、租金與住房援助
- 強化退休金與退休基金持有人的保護
- 立即立法建立自動經濟穩定器,讓支援勞工與消費者的支出在衰退來臨時不需等待國會逐案表決就能啟動
- 針對承受不成比例衝擊的社群與家庭提供定向協助
其中最具畫面感、也最會被引用的,是決議對「歸還不義之財」的具體列舉。它要求高階歸還的東西,不只是錢,而是用這些錢買到的每一樣東西:豪宅、度假屋、私人飛機、遊艇、豪華車、避難所、藝術品與收藏品、頂級俱樂部會籍、董事席位、榮譽頭銜、顧問職位、carried interest(附帶權益)、未歸屬股權獎酬、黃金降落傘與遞延薪酬、用來規避債權人與稅務的信託與基金,以及「其他每一項特權或身分地位」。
這份清單的用意很直白:不是要你還錢,是要你把用錢買來的東西也還回去。
議案裡引用的數字,比想像中更硬
決議的「 Whereas 」段落不是情緒宣示,裡面每一條都指向可查證的事實。
債務規模。 議案寫道,今日 AI 相關企業持有數兆美元債務,其中很大一部分來自「不透明且未受監管的私募信用市場」。同時,許多 AI 相關資料中心的融資條款,以及主要 AI 公司的成本與收入並不公開,而 AI 相關企業為了資助資料中心投資而做的借款,「是預期收入的好幾倍」。
市場集中度。 決議指出,自 2022 年 10 月以來,AI 相關股票貢獻了標普 500 報酬的多達 75%,而整體股市的本益比「幾乎與 1990 年代科技泡沫頂峰一樣高」。
議案裡有一組對比特別值得停下來看:單一 AI 公司的市值相當於美國 GDP 的約 16%,而 1990 年代領先科技公司的市值峰值不到 GDP 的 6%。換句話說,今天整個國家經濟的產值,有六分之一相當於掛在一間公司頭上。
經濟結構。 決議還寫道,一個過度依賴十家或更少巨型 AI 相關公司的經濟體——這十家合計市值超過 27 兆美元,超過美國 GDP 的 80%——會創造經濟脆弱性,同時抑制競爭與效率。並且,2026 年中期的工廠建設投資,已較 2024 年峰值下滑超過 25%。
利益衝突。 決議指控白宮的 AI 與加密貨幣沙皇親自投資了至少 449 家與 AI 相關的公司,同時推動消除政府對 AI 公司的阻礙。
2008 年的對照組。 決議詳列了當年的數字作為刻意的對照:國會透過 2008 年緊急經濟穩定法撥出數千億美元公共資金,財政部透過外匯穩定基金擔保貨幣市場基金,聯邦存款保險公司以臨時流動性擔保計畫承擔銀行債務,聯準會購買超過 1 兆美元的抵押貸款支持證券。決議還記下:超過 1,000 萬房主因法拍失去房屋,失業率在 2009 年谷底逼近 10%,總財富損失估計最高達 30.2 兆美元,折合每個工作年齡成人減少 149,000 美元。
支撐這份議案的報告:90 頁《Brace for Impact》
決議不是憑空而降的。10 月 16 日,Open Markets Institute 與 Americans for Financial Reform 共同發布 90 頁報告《Brace for Impact: Protecting People and the Economy When the AI Bubble Bursts》,作者是 OMI 研究員 Matthew Scherer 與 AFR 資深政策分析師 Maya Jenkins。兩位都是這份決議的支持者並在記者會上發言。
報告裡的數字構成了議案的證據基礎:
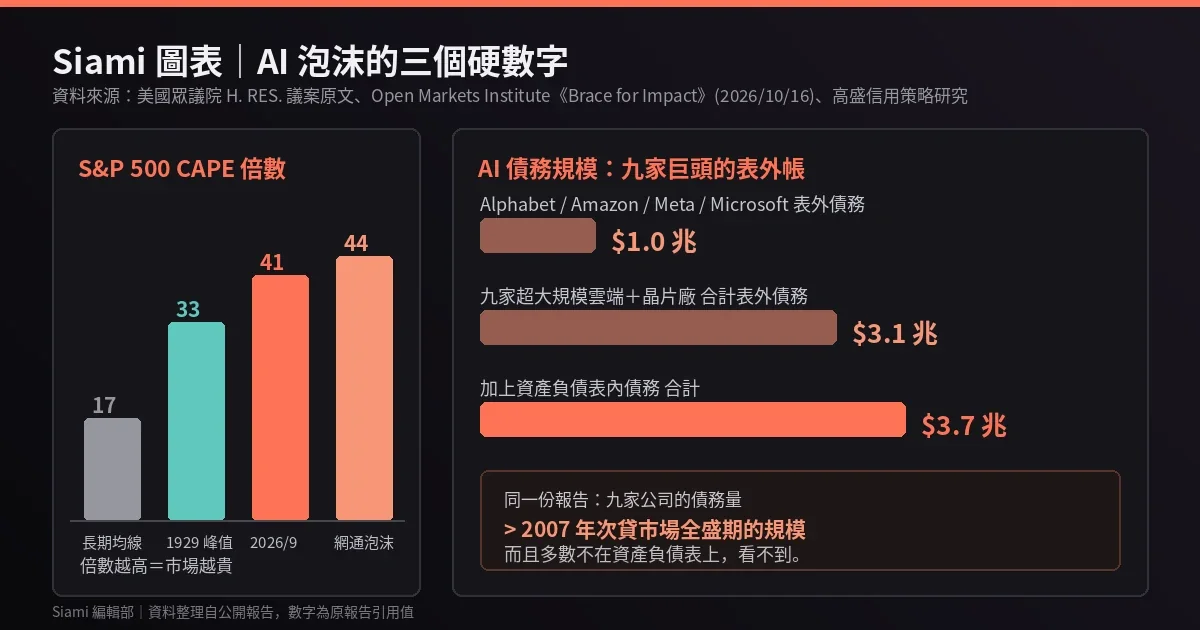
- 九家超大規模雲端商與晶片廠,合計持有 3.1 兆美元表外債務
- 連同資產負債表內債務,合計 3.7 兆美元——超過 2007 年次貸市場全盛期的規模
- 其中光是 Alphabet、Amazon、Meta、Microsoft 四家的表外債務就達 1.0 兆美元
- 2026 年 9 月,標普 500 的 CAPE(週期調整本益比)達 41 倍,網通泡沫峰值為 44 倍、1929 年峰值 33 倍、長期均線僅 17 倍
- 2026 年夏季保證金債務創下 1.5 兆美元歷史新高
- 美國人財富持有股票的比例達 40%,為有紀錄以來最高
報告的警告集中在傳導路徑上:投機性的資料中心債務正在被重新包裝後賣給退休金、大學捐贈基金與其他機構投資人,手法令人想起次貸泡沫;而私募股權公司則買下壽險公司並塞入高風險債務,讓保單持有人與公眾暴露於損失,並提高金融傳染的威脅。
報告直指核心問題:這些錢是借來的,但借錢的時候不記在帳上。等泡泡破掉要還錢的時候,才會發現誰在承擔。
值得注意的是,報告並沒有停在「泡沫會破」這個預言上。它列出的是已經出現的警訊:OpenAI 的年化營收比幾週前廣為報導的數字低了整整 200 億美元;NVIDIA 與 Blackstone 投資的 Firmus Technologies 因投資人對其估值與業務前景不滿而放棄在澳洲的上市計畫;Fitch Ratings 警告 AI 股票若劇烈修正,可能把美國推入衰退;IMF 則將 AI 驅動的市場修正列為金融穩定風險。
另一份來自高盛信用策略研究(8 月 5 日)的數據提供了另一個視角:他們追蹤的 2026 年 AI 相關債務發行已接近 5,000 億美元,其中超大規模雲端商占 40%;該集團 2025 年全球發債 1,080 億美元,2026 年至今已發 1,940 億美元,並預估 2026 年約三分之一的資本支出將以債務支應。
為什麼這件事重要
第一,這是第一次有政客在還沒出事時就先表態。 美國的紓困史都是事後追認:2008 年雷曼兄弟崩塌後,國會在約兩週內匆匆通過 TARP,事後才補上種種問責條款。等到泡沫真的破掉時,議員面對的就不是「要不要救」而是「除了救還能怎麼樣」。這份決議試著把選項在事前拿掉。
第二,它精準命中了一個真實的定價扭曲。 AI 產業最反常的地方,是支出遠大於收入,卻仍有大量資本湧入。原因是市場隱含假設了「政府一定會救」——arn3n 在 Hacker News 的留言說得很直白:那些圈子裡投入 AI 的人當中有不少正是因為相信「如果 AI 投資失敗,產業會被聯邦政府紓困」。當紓困預期被寫進估值,整個產業的風險定價就會系統性偏低。聲明政府不救,最直接的經濟效果不是道德勸說,而是讓風險溢價回到合理位置。
第三,它把「問責」寫成了具體清單,這在美國政治中極不尋常。 美國過去對金融危機的處理,幾乎都是只救機構、不追個人。決議卻明文要求歸還豪宅、遊艇、私人飛機、黃金降落傘、董事席位。這在實務上未必可行,但它確立了一個標準:泡沫的收益歸誰,破產的後果也歸誰。
第四,這件事不只跟 AI 有關。 決議本身援引的 1990 年代數字更值得留意:網通泡沫在 2000 年破掉之後,「工作人口未恢復淨成長的期間持續到 2005 年 1 月,是當時自大蕭條以來最長」。而 2026 年年中工廠建設投資較 2024 年峰值已下滑逾 25%。AI 這波如果破,會不會重演「科技泡沫破掉後,實體經濟復甦要等好幾年」的路徑?這是議案裡沒有直接回答、但讀者應該自己帶走的問題。
質疑:這份決議能擋下任何東西嗎
誠實地說,多方並不樂觀。
它沒有法律效力。 H. RES. 是「眾议院 sense」的非約束性表態,與兩黨協商的法案不同,沒有眾議院多數票背書,也沒有法律效力。對照 2026 年 6 月 Warren 與 Blumenthal 提出的《AI Bubble Transparency Act》(要求 FSOC 蒐集資料),這份決議在實質推進上更弱。
黨派痕跡明顯。 議案援引了白宮 AI 沙皇的 449 項個人投資,也援引了川普政府的去監管立場——woodpanel 在 Hacker News 的留言直指,這整件事更像是在共和黨與其新興民粹選民之間楔一根撬棍,而不是一份金融政策提案。2026 年 11 月中期選舉在即,時機點本身也讓人懷疑。
最關鍵的反駁來自「傳染性」問題。 議案假定「破產的 AI 公司」與「受傷的美國人」之間有一條清楚的分界,但真實世界的資料中心債務已被包裝賣給退休金與壽險公司。AI 泡沫破裂時,衝擊的會是持有這些債券的養老金帳戶、買了保單的保戶,以及提供槓桿的銀行——這些都是「美國人」。只寫「不要救公司」而沒有寫清楚「如何讓退休金免於承擔」,決議的執行面就留了一個大洞。
有更深層的結構性矛盾。 議案主張把聯邦援助對象轉向勞工與退休族,但同時又主張破產過程「不得進一步加劇市場集中」。如果一家大型 AI 公司倒下,而它的晶片、電力合約與資料中心被更高市值的玩家接手,那麼「不要紓困」在結果上可能反而強化了壟斷。jerf 在 Hacker News 的留言把這層講得更冷:損失私有化不會讓其他人毫髮無傷,只是讓注定要壞的東西壞掉;而在持續紓困的環境下,人們已經預設自己會被救,於是做了很多蠢事。
網路上的反應:從「政治劇場」到「讓它倒」
Hacker News 討論串累積 577 分、402 則回覆,分歧相當大。
支持方的語氣直接而諷刺。theandrewbailey 寫道,讓損失私有化——這些是史上最大的公司,坐在像龍一樣的資產上,把 AI 吹到其他人都聽膩了;如果他們沒存下任何錢,也沒辦法自己紓困,他們就該破產。
bushido 的看法比較政策性,他認為它可能在真的要考慮紓困時多加一道思考程序:2008 年 TARP 是在雷曼崩塌後約兩週內匆匆通過的,能做的事就是確保不會走到只剩一個選擇的絕境。
jfengel 則認為方向正確但時機是選前作秀——不過「在破產之前就宣告我們不會救你,等於告訴所有人最好自己管好道德風險」,而且 AI 公司與經濟其他部分的糾纏遠不如當年的銀行,讓它們倒不會引發骨牌效應。
反對方則集中在「表演性質」與「根本擋不住」兩點。iugtmkbdfil834 的說法最不留情面:這不會發生;矽谷銀行紓困時桑默斯親自出面介入,但要對學生貸款做同樣要求,立刻會有一堆人驚恐地喊財政紀律。armchairhacker 則提出另一種可能:如果 AI 公司破產,也許會被國有化——既然是納稅人的錢阻止了它們破產,那就讓運算資源實質上成為公共財。
最尖銳的問題來自 bilsbie:這大概是有史以來被預言得最準的一次泡沫,這次是提前立法。2007 年的房地產多數人還在否認泡沫,1999 年也是一樣。當所有人都同意有泡沫的時候,這代表什麼?
網路回應
(彭博電視台:超大規模雲端商、資料中心與晶片公司正借款數千億美元支撐 AI 建置,AI 的下一個大風險藏在債市裡。)
(福斯新聞:歐卡西歐-科爾特茲示警「2008 年式的經濟穩定威脅」,指 AI 泡沫可能帶來全面性衝擊。)
網友熱門留言 (12)