編按:本文綜合整理自 中國商務部、科技部 2026 年第 48 號公告〈就修訂《中國禁止出口限制出口技術目錄》公開徵求意見並對相關技術出口實施臨時登記管理〉、商務部新聞發言人就修訂《目錄》答記者問、Cloud Security Alliance AI Safety Initiative 研究筆記〈China’s First Frontier AI Export Controls: MOFCOM Announcement No. 48〉、ChinaTalk〈MOFCOM’s New Rules and the Future of Chinese AI〉、Akin Gump 出口管制警示、Baker McKenzie 制裁追蹤分析、Reuters 報導 與 Hacker News 討論串(41 分/28 則回覆),並加入 Siami 編輯部觀點與分析。
2026 年 10 月 16 日下午四點,中國商務部與科技部聯合掛出一份 48 號公告,將人工智慧正式寫進《中國禁止出口限制出口技術目錄》的修訂草案——這是中國第一次把「前沿 AI」當成需要管制的技術出口,而不再只是管晶片、管設備、管生物技術。
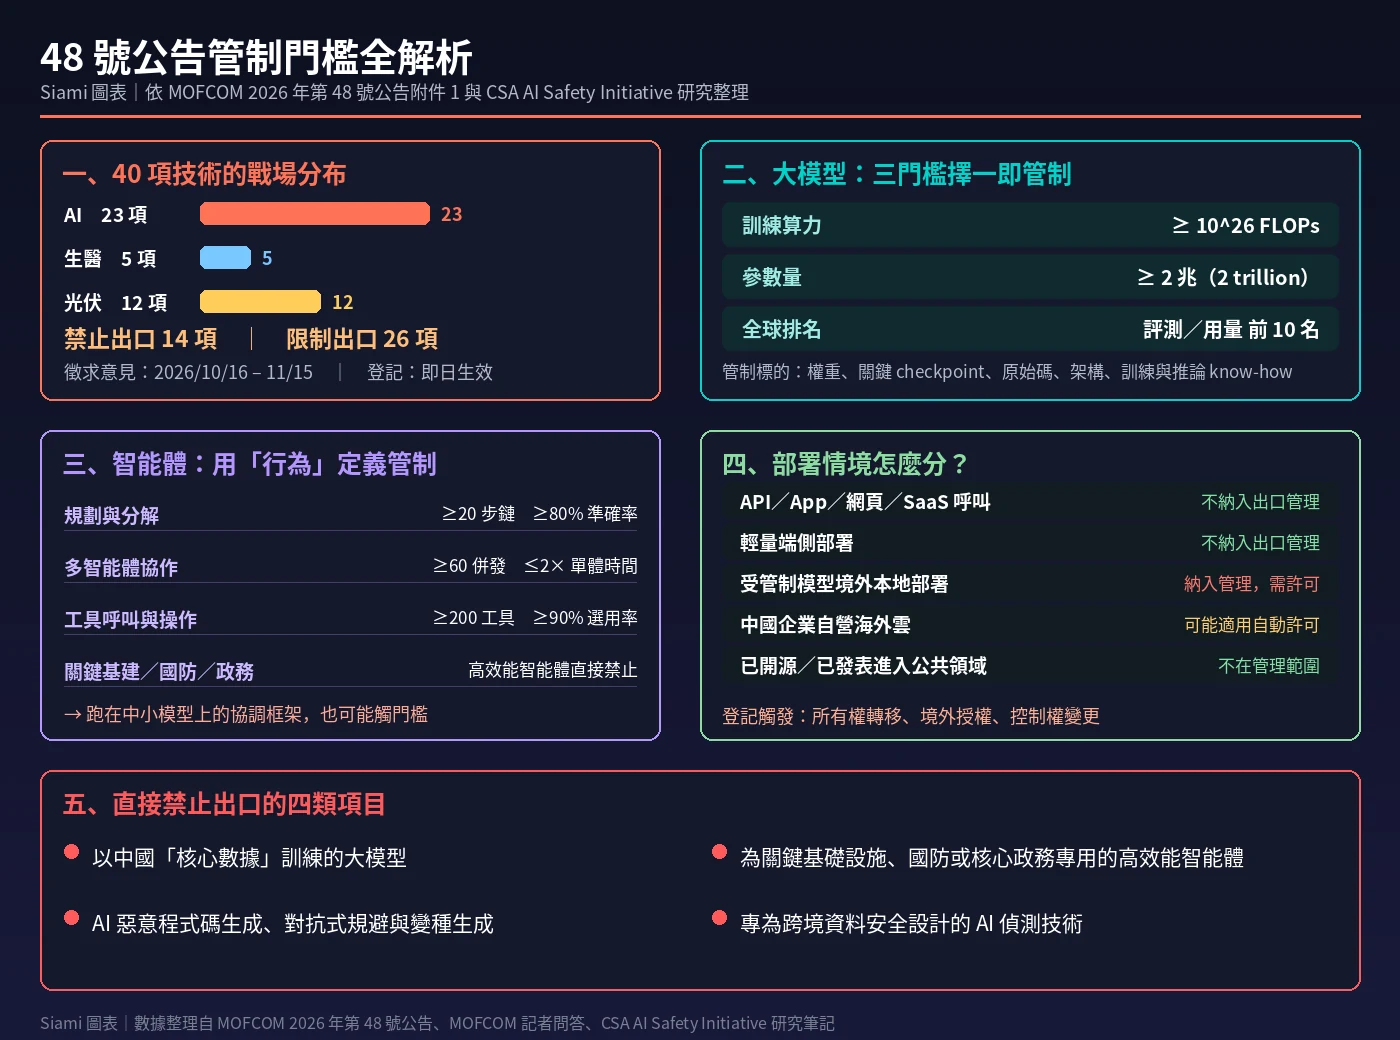
公告一次增列三個領域共 40 項技術:人工智慧 23 項、生物醫藥 5 項、光伏 12 項。全案分為禁止出口 14 項、限制出口 26 項。人工智慧那一塊不只管大模型,還首次把「智慧體」(agent)的行為能力寫成可量化的門檻,同時把算力集群與晶片設計一併納管。
但這份公告真正的重點,其實不在草案本身,而在它裡面夾帶的另一套工具:出口前臨時登記管理,從公告發布當天就生效了。
兩套法律效力,一份公告
48 號公告裡有兩件性質完全不同的事,搞混就會誤判影響範圍。
| 工具 | 法律狀態 | 生效時間 |
|---|---|---|
| 目錄增列 40 項技術 | 草案,公開徵求意見 | 徵求期 2026/10/16 – 11/15 |
| 出口前臨時登記管理 | 已生效的行政措施 | 公告發布當天起 |
換句話說,40 項技術的最終清單還可能再改(可能收窄、可能放寬、也可能整批換掉),但只要企業想出口附件所列技術,現在就得去商務部業務系統統一平台(ecomp.mofcom.gov.cn)登記。商務部在記者問答中寫得很清楚:已經開始但尚未完成的出口,同樣在登記範圍內。
登記的四種觸發情形是:
- 向境外轉讓技術所有權,例如智慧財產權轉讓
- 境內技術授權境外使用,例如智慧財產權授權使用
- 境內技術的所有權人或實際控制人變更為境外主體
- 商務部以通知等形式明確要求登記的其他情形
登記表要填的資料包含:技術出口經營者與技術接收方的基本資訊、出口國別或地區、擬出口技術及用途、技術預計出口金額。
大模型:三道門檻,擇一即觸發
人工智慧 23 項技術裡最核心的,是「核心大模型技術」的限制條款。被管制的標的不只是權重,而是整包東西:權重、關鍵 checkpoint、原始碼、架構,以及訓練與推論的最佳化 know-how。
判定是否觸門檻有三條路,任一成立即構成限制:
- 訓練算力:達到 10^26 FLOPs
- 參數量:達到 2 兆(2 trillion)
- 全球排名:在公開評測榜單、全球呼叫量或可比指標上,於出口當下排名全球前 10
第三條是整套規則裡最關鍵、也最不穩定的一條。ChinaTalk 直接稱它「是迄今為止最需要解釋空間的條件」——公告完全沒有指定任何評測機構或排名來源。這意味著同一個模型版本,今天合規、明天可能就被認定為受管制,因為判定基準是「出口當下」的狀態,而不是模型發布當下。
另外兩條跟資料綁在一起的條款也值得留意:以中國「重要數據」訓練的大模型屬限制出口,但留了一個微量豁免——若去識別化的重要數據僅作為 ≤0.1% 的痕跡使用、且不實質提升能力也不在輸出中重現,則不納入;以「核心數據」訓練的大模型則直接禁止。
智慧體:這次管的是「行為」,不是模型
這是 48 號公告最容易被忽略、但技術含量最高的部分。中國的管制邏輯跟美國「卡晶片」的做法完全不同——美國限制的是算力硬體的流向,中國這次把智慧體當成一個獨立於底層模型的監管對象,用可驗證的系統行為門檻來界定:
| 管制項目 | 門檻 |
|---|---|
| 規劃與任務分解 | ≥20 步子任務鏈、≥80% 分解準確率、≥90% 子任務成功率 |
| 多代理協作架構 | ≥60 個併發代理、完成時間 ≤2 倍單代理最低值、≥85% 與參考答案一致 |
| 工具呼叫與系統操作 | ≥200 個整合的第三方工具、≥90% 工具選用準確率、≥90% 端到端成功率(需 3 個以上工具的任務) |
換句話說,一個跑在中等規模模型上的協調框架,只要整合了 200 個以上工具、或能拆出 20 步以上的子任務鏈,就可能落入管制範圍——底層模型有多大並不重要。Cloud Security Alliance 在研究筆記裡點出,這是整份草案中最具爭議、也最難用技術手段事先判斷的一條。
而為關鍵基礎設施、國防或核心政務專門設計的高效能智慧體,是直接禁止出口,不在許可範疇內。
資安類條款同樣具體:AI 輔助漏洞挖掘技術屬限制出口(門檻包括在權威基準達到 ≥75%、達到資深專家 10 倍效率、能自主把 2 個以上低中危漏洞串接成可用 exploit);AI 惡意程式碼生成、對抗式規避與變種生成技術直接禁止。
什麼算「出口」,什麼不算
實務上最關鍵的一條分界線,是服務存取與模型保管的差別。商務部給出的判準是:核心在於限制類技術是否從中國境內轉移到境外。
| 部署情境 | 管制待遇 |
|---|---|
| 以 API、App/網頁、SaaS 對外提供服務 | 不納入大模型出口管理 |
| 輕量化的端側部署 | 不納入大模型出口管理 |
| 在境外本地部署受管制模型 | 納入出口管理,需要許可 |
| 部署在中國企業自營的海外雲端或資料中心 | 可能適用自動許可(「即報即出」) |
| 新開發的受管制技術對外開源 | 開源後報備,適用自動許可 |
| 已透過開源或發表學術論文進入公共領域的技術 | 不在管理範圍 |
這張表對企業的含意非常直接。自己架一套伺服器部署中國模型的公司,踩進了管制區;而只是打 API 的公司,沒有。 偏偏選擇自架部署的理由,通常正是「資料要留在自己邊界內」——這個出發點,現在恰好跟新制動線重疊。
還有一層容易被忽略:登記的觸發點不只是賣給第三方,跨國企業內部的技術流動也會被掃到。在中國有研發團隊的跨國公司,如果要把代理框架、漏洞挖掘工具或微調後的模型分享給海外關係企業,同樣落在登記範圍內。Cloud Security Alliance 進一步指出,登記表上有一欄關於「未列入正式契約的技術出口」,可能被解讀為連集團內部的程式碼共享都涵蓋在內——這是從表格欄位推論出的解讀,不是官方聲明,但保守起見值得當成風險基準。
為什麼這件事重要
三個理由。
第一,前沿 AI 從此是中美兩邊都受管制的技術。 這在歷史上是第一次。此前美國的出口管制集中在晶片與算力,中國的管制集中在設備與材料;48 號公告之後,兩邊各自畫線的對象都擴及模型本身。Cloud Security Alliance 的評估語氣很直接:若草案大致定案,前沿 AI 將同時成為兩個最大 AI 生產國家的受管制技術。
第二,這道門檻跟美國那道不是同一個控制點。 美方近期以 Fable 5 為例,處理的是「已部署模型的存取」;中國這次管的則是「權重與 know-how 的保管」。中國刻意不動服務存取這一段,等於跟美國那條線錯開,形成互補而非重疊的雙層管制。企業先前為美國情境建立的應變計畫,不能直接套用到中國情境。
第三,前例已經出現了。 2026 年 1 月,商務部曾就 Meta 收購 Manus(一家在新加坡註冊、產品卻在中國開發的 AI 代理公司)啟動評估,檢視人員與技術的遷移是否需要出口授權。48 號公告等於把這條審查線寫成了明文規則,並且補上了智慧體專屬的量化門檻。對 AI 標的做併購盡職調查,技術出口管制這條工作流從此不能省。
數據解讀與質疑
有幾處需要保持懷疑。
「全球前 10」是條會浮動的規則。 公告不指定排名機構,判定時點又落在「出口當下」。這意味著模型的合規狀態可以在部署之後被改變,今天清除的版本,不代表更新後的 checkpoint 依然清除。對照組的美國《AI 擴散規則》已經被撤銷,中美兩邊現在都不存在穩定的長期基準可以依循。
10^26 FLOPs 這個數字,眼下還沒有對應的產品。 ChinaTalk 與 Cloud Security Alliance 都評估,目前公開發布的中國模型沒有一個跨過這條線。換句話說,公告公布當下對既有開源模型的實質影響接近於零,真正會咬人的是未來兩三年內新訓練的模型,以及那條動態的「全球前 10」。
「開源」在這套規則裡沒有定義。 已經開源的權重不受管制,但新開發的受管制技術選擇開源,仍要走報備與自動許可。ChinaTalk 指出,對使用受限授權的開源模型要怎麼處理也不清楚。依賴中國實驗室逐代開源釋出的組織,等於把發布節奏本身變成一個自己控制不了的變數。
語氣與實作之間有落差。 商務部發言人強調這是《對外貿易法》第二十條下的例行工作,「不針對任何特定國家、地區或實體」,並引用官方說法強調對開源技術、中國企業境外自建算力中心等情形適用自動許可、達到「即報即出」。但另一方面,10^26 FLOPs 這個門檻數字,正好對應 2023 年美國行政命令使用的量級。數字本身不指向任何國家,卻確實讓兩邊的規則長得越來越像。
Hacker News 社群怎麼看
這則消息在 Hacker News 累積 41 分、28 則回覆,討論的張力意外地集中在「這是聰明做法」與「這會終結 AI 民主化」之間。
網友 bilbo0s 的解讀最樂觀:把最新最強的模型留給本國市場、讓其他人拿到能力受限的版本,「基本上就是美國的策略」,差別只在中國允許次一級模型做本地部署。而 _fw 的反駁最直接:中國模型之所以能全球受歡迎,恰恰因為它們開源,一旦進入前 10 的強大模型被限制,就很難再被推薦與採用,這感覺會是強大 AI 民主化的終點。
vrganj 提出了另一個層次——模型從來不是中立的,模型同時也是散播意識型態的方式,而這不需要靠說謊就能做到。usrnm 的總結只有一句:政府做什麼,一般來說遠比政府說什麼更重要。
值得注意的是,這則消息在 10 月 16 日當天就沒有在 HN 上引起討論。網友 tristanj 指出,太多重大新聞一件接一件地發生,HN 首頁又只顯示 30 則故事,重要的新聞反而沒有被討論。另一位網友 satvikpendem 補充,在 r/LocalLLaMA 早就看過這則消息,本來以為是更新的新聞。
接下來看什麼
有幾個時間點值得標記:
- 11 月 15 日:公開徵求意見截止。這是產業界提交意見的最後窗口,ChinaTalk 特別提到這個時間點恰好落在預期的 APEC 領袖會議之前,可能影響最終範圍。
- 目錄正式修訂公告:登記制暫時管到這一天為止。最終清單可能收窄、放寬或整批替換。
- 2026 年 1 月的 Manus 先例:如果跨境 AI 併購審查跟 48 號公告綁定起來,之後的盡職調查流程會完全不同。
至於開源社群會怎麼走,社群討論裡的反應已經透露端倪——一名網友直言,若方向是這樣,「任何想出口封閉 AI 的人,都得先去申請許可」,而官方說法則強調對開源技術仍適用自動許可、達到即報即出。兩種敘事誰會兌現,要等 11 月 15 日之後才有答案。
網友熱門留言 (10)