編按:本文綜合整理自 CNBC〈Anthropic reports $17 billion in Q3 revenue, purchase commitments of $895.4 billion in revised S-1〉、SEC EDGAR:Anthropic, PBC Form S-1/A-1 招股書修正版(2026 年 11 月 2 日提交)、Reuters 對 Anthropic 第三季營收的報導、Fortune〈Anthropic’s S-1, by the numbers〉、華爾街日報〈Anthropic S-1 Shows Red-Hot Growth, Risks and Massive Computing Costs〉、CNBC IPO 直播專頁 與 Hacker News 討論串(197 分、210 則回覆),並加入 Siami 編輯部觀點與分析。
2026 年 11 月 2 日,Anthropic 向美國證券交易委員會(SEC)提交招股書修正版 S-1/A-1,把外界等了整整一週的第三季財報補進了文件裡。
這份文件的重量級不在於「又更新了一次數字」,而在於它把一家 AI 公司在上市前最真實的樣子攤開:一家九個月賺進 332 億美元、卻同時簽下 8,954 億美元固定支出合約的公司。
先講最容易被誤讀的那個數字。
那個 1,040 億美元的虧損,八成不是燒錢
九個月淨虧損 1,040.39 億美元,單季虧損 232.91 億美元。數字大到離譜,但拆開來看,組成相當清晰:
- 可轉換公司債、衍生性商品與 SAFE 的公允價值變動:943.24 億美元(九個月)
- 股份支付費用:32.55 億美元
- 非現金慈善捐贈:20.86 億美元
- 其餘才是實際營運支出
公允價值變動之所以這麼大,招股書講得很直白:那是因為「我們的企業估值上升」導致可轉債的公允價值跟著上漲。翻譯成白話就是——公司越值錢,可轉債的帳面虧損就越大,這是上市前估值飆升的副作用,不是燒錢。
把這些項目全部剔掉之後,是完全不同的故事:
九個月調整後淨利 +55.91 億美元(去年同期為 −29.11 億),調整後營業利益 +40.81 億美元,調整後營業利益率 +12%(去年同期為 −123%)。
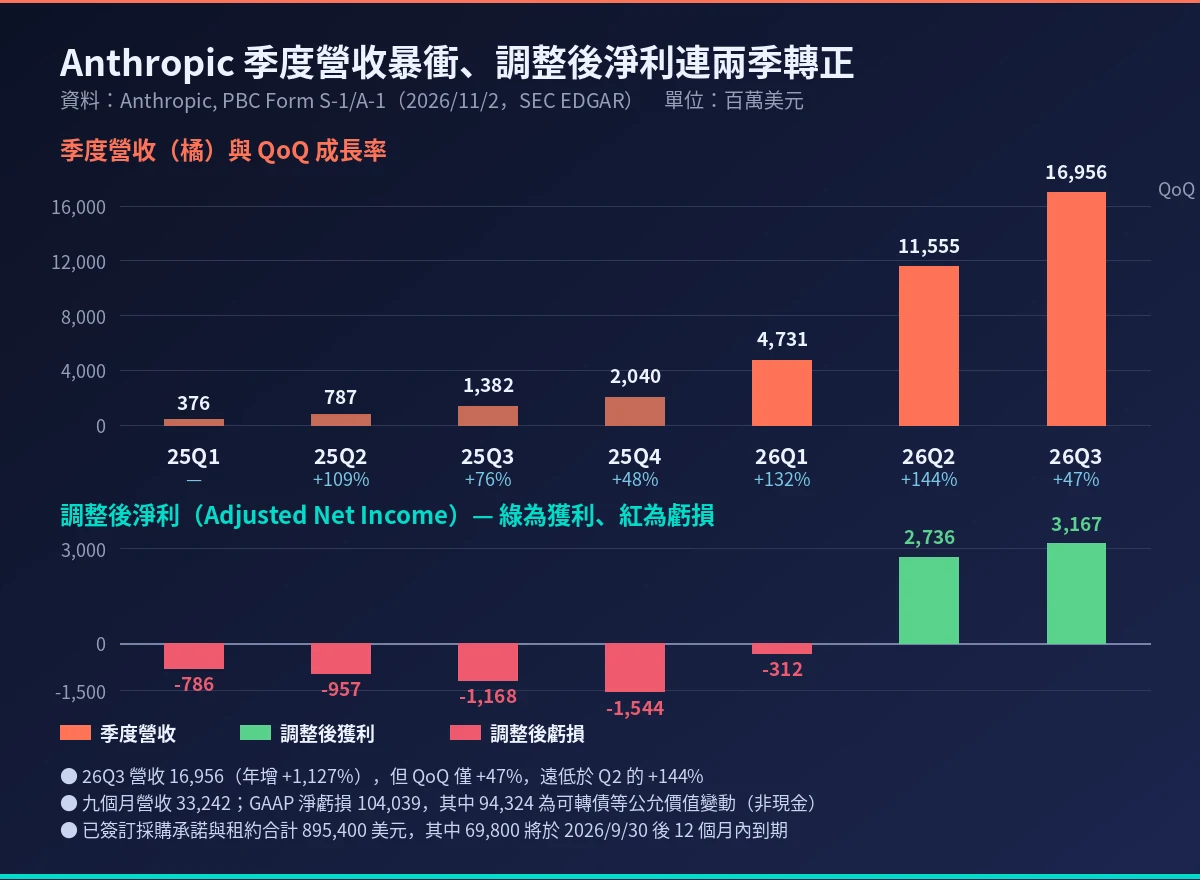
季度層面更清楚。調整後淨利在 2026 年第二季轉正為 +27.36 億美元,第三季再進一步到 +31.67 億美元——這是連續兩個季度獲利,而且是公司史上第一次。
營收是真的在噴,但噴的方向變了
逐季拉開 S-1/A-1 的季度財報表,數字很直觀:
| 季度 | 營收(百萬美元) | QoQ | GAAP 淨利(Loss) | 調整後淨利 |
|---|---|---|---|---|
| 25Q1 | 376 | — | −6,592 | −786 |
| 25Q2 | 787 | +109% | −6,377 | −957 |
| 25Q3 | 1,382 | +76% | −12,138 | −1,168 |
| 25Q4 | 2,040 | +48% | −16,858 | −1,544 |
| 26Q1 | 4,731 | +132% | −14,439 | −312 |
| 26Q2 | 11,555 | +144% | −66,309 | +2,736 |
| 26Q3 | 16,956 | +47% | −23,291 | +3,167 |
九個月營收 332.42 億美元、年增約 1,200%,第三季單季 169.56 億美元、年增 1,127%——這些都是硬數字。
但同一張表也顯示了一件市場正在吵的事:季增從第一季的 132%、第二季的 144%,直接掉到第三季的 47%。
這就是 Hacker News 上 210 則回覆的核心爭論點。最尖銳的一則來自用戶 cmiles8:
第三季的數字不是你想在 IPO 前看到的。重點不是 Anthropic 是不是一家成長驚人的公司——這點沒有任何人會辯論。真正的問題是:這是一家可能值 2,000 到 3,000 億美元的公司,卻在假裝自己是 2 兆美元的公司。
反方則認為這是過度悲觀。同一位討論串中的用戶 jonas21 說得很有代表性:
這取決於你怎麼解讀季增掉到 47%。如果這就是新常態,那反而是好消息。營收每季成長 47%,六個季就會成長 10 倍。
值得注意的是,雙方的算術其實都對——分歧點在於「47% 能不能持續」,而這正是這家公司接下來要拿來說服華爾街的說法。
另外一個容易被跳過的細節:計算與基礎設施支出占營收的比重,從 2025 年第一季的 251% 一路降到 2026 年第二季的 48%,第三季又回升到 58%。這說明算力成本相對營收的效率有改善,但改善的勢頭在第三季停住了。
8,954 億美元:這才是這份招股書真正的重點
如果只看營收與虧損,這不過是一份還不錯的財報。真正讓人停下來的是另一個數字。
招股書寫得很具體:截至並在 2026 年 9 月 30 日之後,公司已簽訂的採購承諾與租約總額約 8,954 億美元,「絕大多數與算力及基礎設施相關」。
時間分布更值得盯著:
- 約 4,475 億美元預計在 2030 年 12 月 31 日前發生
- 其餘絕大多數落在 2031 年至 2045 年之間
- 其中約 698 億美元在 2026 年 9 月 30 日後的 12 個月內就到期
順帶一提,這個數字比一週前原始 S-1 版本的 5,180 億美元增加了近七成。一週之內,帳上的固定支出承諾長大了將近 3,774 億美元。
幾筆較大的合約也在這次修正版中露出輪廓:
- SpaceXAI(xAI 母體 SpaceX 的全資子公司):2026 年 5 月至 10 月間多次簽訂與修訂,總額至多 1,205 億美元,期限延續到 2029 年;待全部算力交付後(公司預期 2026 年 12 月),每月支出約 31 億美元。這些協議在 2027 年 1 月與 3 月的非取消期結束後,任一方可提前 90 天書面通知終止。
- Amazon:透過 AWS 發行的可轉債,截至 2026 年 9 月 30 日公司總負債為 62 億美元。
- 此外,修正版揭露 9 月 30 日之後又新簽或修改了約 1,000 億美元的基礎設施最低付款義務安排,另有約 70 億美元的短期不可取消付款合約。
S-1 自己在風險因子章節裡也把這件事列為主要風險,並說得很直白:這些合約「無論實際使用率如何,都代表我們必須付費」,屬於「重大固定義務」。
帳面資金面則相當充裕:截至 2026 年 9 月 30 日,現金及約當現金 956 億美元、短期投資 363 億美元、A&R 信貸額度下尚有 148 億美元可用;累積虧損則是 1,562 億美元。
為什麼這件事重要
第一,這是 AI 產能泡沫第一次有了完整、可審計的財務對照表。 過去兩年大家爭的是「燒錢是必要成本還是燒腦」,現在 Anthropic 把自己的帳攤開了:九個月營收 332 億、營運現金流出巨大、且在同一時間簽下 8,954 億美元的固定支出。任何人想拿這個數字去推算整個產業的算力投資規模,都有了一份合規級的一手參考。
第二,它把「AI 公司虧損」這件事分成了兩種。 一種是真正的營運燒錢——算力支出遠超營收收入;另一種是上市前估值上漲引發的帳面公允價值損失。Anthropic 這一季幾乎是後者的教科書範例。當市場把兩者混為一談時,判斷會非常粗糙。
第三,8,954 億這個數字設定了未來十年的產能供給曲線。 它不是一筆應收款,而是一連串不可取消的付款義務,而且其中 4,475 億要在 2030 年前發生、698 億在一年內就到期。這意味著未來幾年,Anthropic 的現金流不是由「客戶給多少」決定,而是由「合約要付多少」決定。
第四,時機點值得留意。 招股書說 Anthropic 即將「啟動路演」,上市代號是 Nasdaq 的 ANT,而董事會名單裡坐著 Netflix 共同創辦人 Reed Hastings(自 2025 年 5 月起任董事)。OpenAI 已於 6 月秘密遞交招股書、並暗示目標是 2027 年上市。兩家的公開市場時程正在交錯。
數據解讀與質疑
先說數據本身有幾處需要小心對照。
第一,「約 1,127% 年增」與「47% 季增」同時出現在同一篇報導裡,讀起來會矛盾,其實不矛盾。 年增是拿 2025 年第三季的 13.82 億去比,季增是拿 2026 年第二季的 115.55 億去比。基期不同,兩者都是對的。中文媒體轉載時常只取其中一個數字,容易誤導。
第二,調整後獲利是公司自訂口徑。 招股書自己列出了「非 GAAP 財務指標不應孤立閱讀」並承認「其他同業可能定義或計算方式不同,無法直接比較」。剔除項目包括股份支付 32.55 億、非現金慈善捐贈 20.86 億、可轉債公允價值變動 943.24 億。股份支付是真實的經濟成本(會稀釋股東),把它加回來會讓獲利好看但不代表現金創造能力。最誠實的看法是:調整後營業利益率 +12% 這個數字是真的,但它衡量的是「營運層面有沒有毛利」,不是「公司賺不賺得到現金」。
第三,8,954 億這個總額裡有相當一部分是「尚未開始」的租約。 招股書明確說這包含「尚未起租的租約」,且不少安排設有前提條件(例如交易對手能否取得融資、設施或監管核准),條件未滿足時可以終止。把它跟已發生的現金支出直接相加,是高估剛性。真正的剛性指標是那 698 億美元的 12 個月到期金額。
第四,本季損益表裡有一筆容易被忽略的項目。 26Q3 的「其他營業及行政費用」是 35.88 億美元,遠高於第二季的 10.31 億;同時「人員費用」從第二季的 18.57 億降到第三季的 17.11 億。人事費用下降、行政費用上升,指向的是上市準備與盡職調查成本,而非經營規模縮減。招股書沒有對這項變動做更細的拆解,屬於可追蹤但尚待釐清的部分。
第五,最根本的一個質疑來自討論串本身。 用戶 epolanski 說「Anthropic 沒有真正的護城河,LLM 是大宗商品」,jfckenfishf 說「人們會毫不猶豫地轉用競爭對手的模型」。這兩句話無法用財報反駁或證實——它們是關於未來 24 個月的判斷,不是關於過去九個月的判斷。而這恰恰是這份招股書必須回答、卻無法用財報回答的問題。
接下來該看什麼
- 路演的定價區間。 招股書的發行價欄位目前仍空白,承銷商名單已經列出(高盛、摩根士丹利、摩根大通、花旗、巴克莱、 Wells Fargo、美銀、德銀、加拿大皇家銀行、瑞銀、BMO、法銀巴黎、Credit Agricole、Jefferies、瑞穗、MUFG、TD、BTIG、 Cantor、Capital One、Macquarie、法興)。定價本身就是對「2000 億 vs 2 兆」爭論的第一次表態。
- 第四季的季增數字。 47% 到底是新常態的起點,還是「token 燒錢」退潮後的真實需求曲線,第三季看不清楚,第四季會揭曉。
- SpaceXAI 合約在 2027 年 1 月、3 月的續約結果。 這是判斷「承諾支出剛性」的第一個實測案例。
- 巨額資本支出的現金覆蓋率。 956 億現金加 363 億短期投資,對上一年內 698 億的到期承諾,帳面看起來安全;但若季增持續放緩而承諾照付,缺口會比想像中來得快。
資料校正說明:本文所有財務數字均取自 Anthropic, PBC 於 2026 年 11 月 2 日向 SEC 提交的 Form S-1/A-1(Reg. No. 333-299633)正文與季度財務報表,非引用媒體轉述。媒體報導僅用於補充市場反應與背景脈絡。
網友熱門留言 (12)