編按:本文綜合整理自 Tom’s Hardware〈AMD expects to outsell Intel in Q4 for the first time in history〉、AMD 官方新聞稿〈AMD Reports Third Quarter 2026 Financial Results〉、AMD 官方新聞稿〈AMD Reports Third Quarter 2026 Earnings〉、Ars Technica〈AMD’s record quarter: Data center business doubles, while gaming craters〉、CNBC〈AMD’s data center revenue nearly doubles in Q3 and CEO Su expects growth to accelerate〉、The Verge〈AMD rides data center riches to “largest and most profitable” quarter in history〉、Intel 官方新聞稿〈Intel Reports Third-Quarter 2026 Financial Results〉、Yahoo Finance〈AMD stock flat following strong Q3 earnings beat〉、Reuters〈AMD becomes latest chipmaker to reach $1 trillion valuation〉、AMD 官方 X 貼文 與 Hacker News 討論串(525 分/193 則回覆),並加入 Siami 編輯部觀點與分析。
2026 年 11 月 3 日美股盤後,AMD 公布第三季財報。執行長蘇姿丰在法說會上把這季定調為「史上最大、也最賺錢的一季」,而比財報數字更讓市場安靜下來的,是她在接下來那一頁投出的第四季財測。
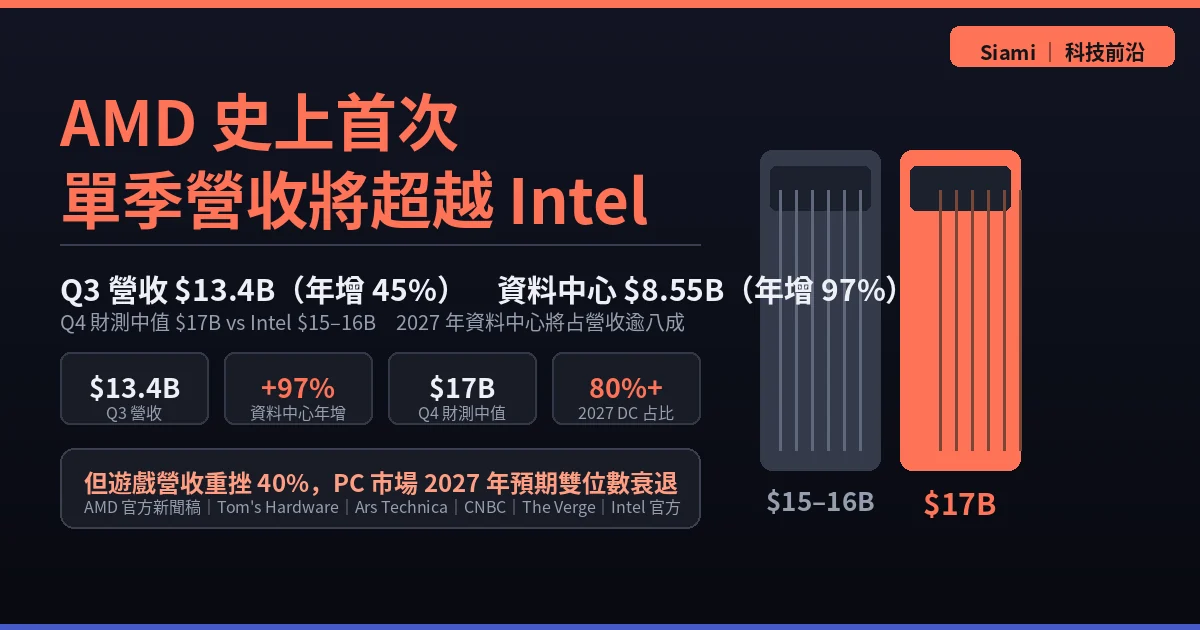
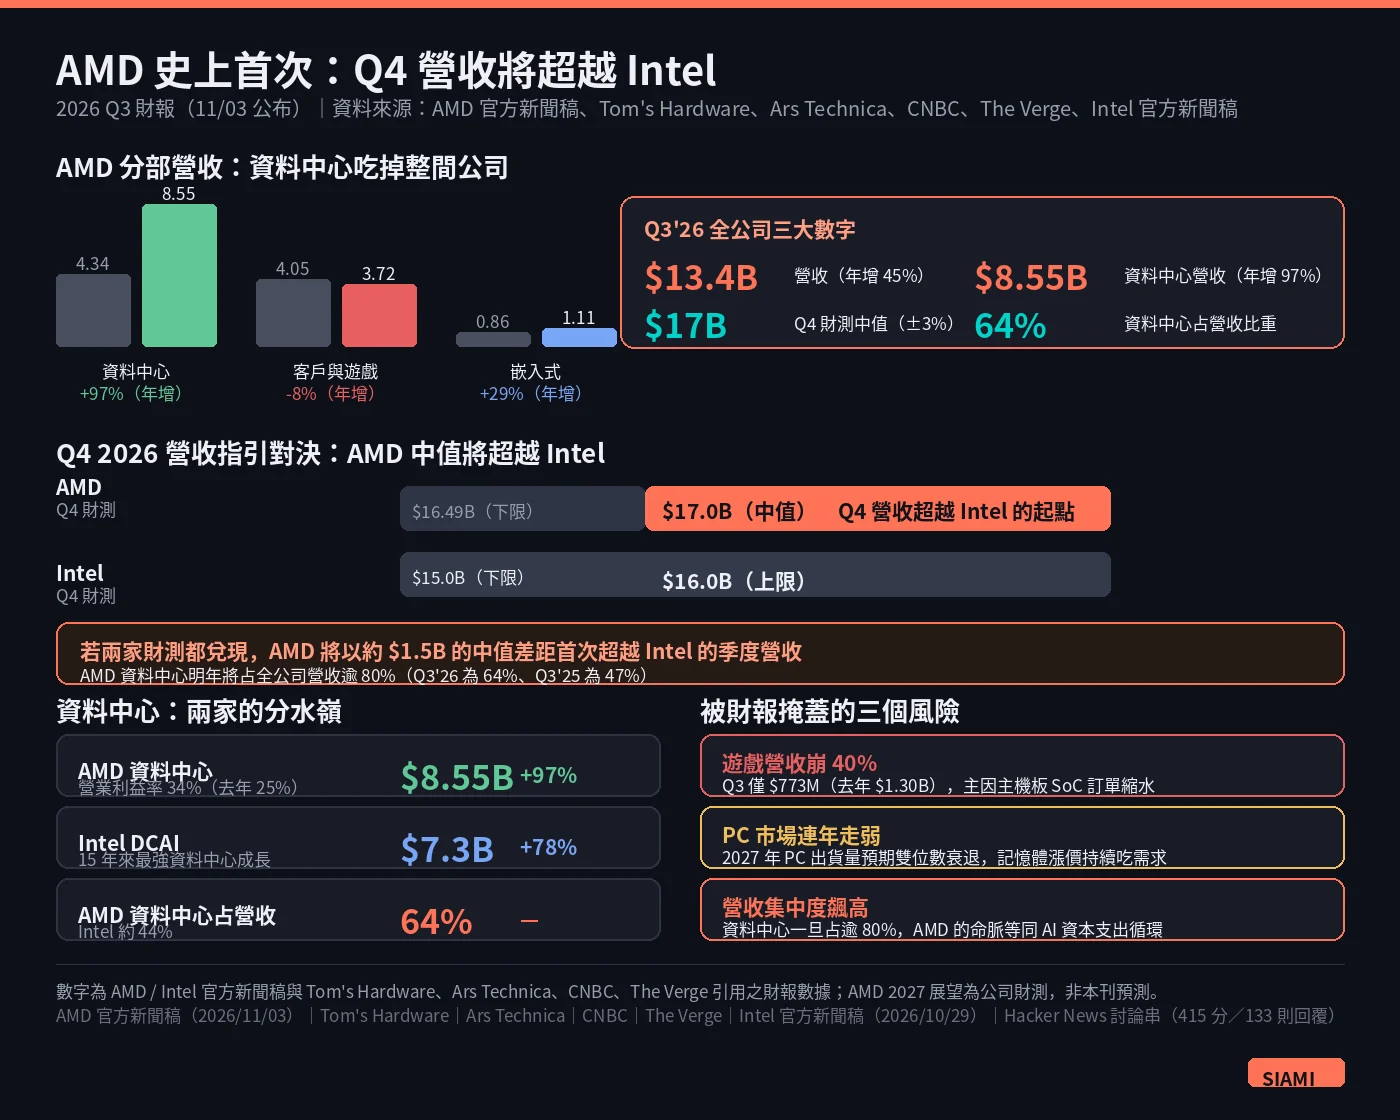
第四季營收約 170 億美元(±3%)。Intel 對同一季的財測是 150 億到 160 億美元。
兩家財測若都兌現,AMD 將以約 15 億美元的中值差距,第一次在單季營收上超越 Intel。
一、第三季本體:$13.4B、年增 45%,每一個總數都創新高
AMD 官方新聞稿給出的一整排數字:
- 營收 $13.4B($13.377B),年增 45%,去年同期是 $9.25B
- 毛利率 54%,non-GAAP 為 56%
- 營業利益 $2.8B,淨利 $2.4B(年增 95%)
- 稀釋 EPS $1.46,non-GAAP EPS $2.09、年增 74%
- 第四季財測 non-GAAP 毛利率約 55%
相較於 LSEG 的一致預期,EPS $2.09 對上 $1.95、營收 $13.38B 對上 $13.09B,兩項都優於預期。
股價的反應卻相當克制。CNBC 報導,盤後一度漲約 8%,隨著選舉結果公布漲幅逐步收斂;Yahoo Finance 隔日整理的標題則是「AMD stock flat following strong Q3 earnings beat」。財報後隔日股價大致收平——這是一個「數字很漂亮,但市場開始懷疑 AI 資本支出能不能持續」的時代背景下的典型反應。
二、真正的主角是資料中心:$8.55B、年增 97%,佔公司營收 64%
如果只挑一個數字來看 AMD 這季的性質,就是資料中心分部。
- 營收 $8.55B,年增 97%(去年同期 $4.34B),季增 27%,是歷史新高
- 營業利益 $2.88B,年增 168%
- 營業利益率從去年的 25% 拉高到 34%
- 占比從 Q3’25 的 47% 升到 64%
成長的來源被官方講得很具體:EPYC 伺服器處理器需求,加上 Instinct MI450 系列 GPU(MI455X)的上市。Tom’s Hardware 引述的關鍵名單是:Anthropic、Meta、Microsoft、OpenAI、Oracle Cloud Infrastructure 都已經在第一代的 AMD Helios 機櫃級系統上跑工作負載,蘇姿丰在法說會上說,MI455X 在這一季已經開始量產出貨。
配套的生態系消息同樣密集:ROCm 10 釋出、AMD Helion 開放參考架構發表、歐洲 HPC 聯盟(EuroHPC JU)選用 MI430X 與第六代 EPYC 打造 LUMI-AI 超級電腦、Oracle 的 OCI Compute E7 雲端 instance 改用第六代 EPYC。桌面上,Threadripper Halo Station 現身(Threadripper 9955WX 搭配 Instinct MI350p,可在本機跑兆參數級模型,預計 2027 年推出);Project Zenith 則讓跑在 Ryzen AI Halo 平台上的 Windows 系統「即將上市」,其 Ryzen AI Max+ PRO 495 支援最高 192GB 統一記憶體(其中 160GB 可分配給顯示)。
三、另一個半邊:遊戲營收崩 40%,客戶與遊戲分部年減 8%
同一份財報裡,客戶與遊戲分部營收 $3.722B、年減 8%、季減 3%。
- 客戶端(Client)$2.95B,年增約 7%(去年同期 $2.75B),但低於上一季的 $3.06B
- 遊戲(Gaming)$773M,去年同期是 $1.298B,年減 40%
- 分部營業利益年減 34% 至 $573M,營業利益率降到 15%
官方給的解釋是「半客製(semi-custom)與顯示晶片營收下滑」,蘇姿丰在法說會上則講得更直接:遊戲營收下滑 40%,主要是主機週期進行到這個階段、半客製銷售如預期減少。
嵌入式分部則是穩定的一塊:$1.11B、年增 29%,營業利益年增 60% 至 $453M,成長來自航太國防、汽車、通訊與工業市場。蘇姿丰也提到,資料中心擴建也帶動了嵌入式 CPU 與 adaptive SoC 在控制平面與光網路的需求,AMD 預計 2026 年能收斂超過 180 億美元的 design win,連續第三年創紀錄。
四、Intel 那邊發生了什麼:財測比 Q3 掉頭往下
比較這場「首次超越」之所以有份量,得看 Intel 那一側。
Intel 第三季(10 月 29 日公布)營收 $16.5B、年增 21%,non-GAAP EPS $0.52,且自稱是十五年來最強的資料中心營收成長:DCAI(Data Center and AI)$7.3B、年增 78%;但 CCPG(客戶端)$8.1B、年減 5%。真正的問題出在第四季財測:營收 $15.0B 到 $16.0B,GAAP EPS $0.10、non-GAAP EPS $0.25,遠低於當時華爾街約 $17B 的預期,股價在財報後一天重挫 29%。
Intel 執行長陳立武(Lip-Bu Tan)的說法是短期逆風來自整個 PC 產業,但「Xeon 家族需求依然強勁」;CFO David Zinsner 則說 PC 放緩至少會延續到明年上半年。換句話說,Intel 掉的是 PC,AMD 掉的是 PC,Intel 留下的那塊伺服器地盤,正好被 AMD 的資料中心正面踏進去。
從結構來看,兩家已經是兩種生物:AMD 靠資料中心與 AI 加速器往上走,Intel 則仍高度依賴 PC 與企業伺服器處理器,同時承受記憶體漲價與產能轉移的雙重擠壓。AMD 執行長更在 10 月造訪台灣時表示,2027 年將「大幅增加供貨」。
五、為什麼這件事重要
第一,這不是一季財報,是 x86 產業結構性的翻轉。 三十多年來,「AMD 追 Intel」是新聞;「AMD 單季營收超越 Intel」則是 2026 年 11 月才發生的事。AMD 的市值在 9 月 21 日突破 1 兆美元,成為史上第一家由女性領導的兆美元公司(Fortune 報導)。營收超越,意味著在資本市場的敘事裡,兩家的位階已經互換。
第二,「AI 伺服器第二供應商」從敘事變成訂單。 當 Anthropic、Meta、Microsoft、OpenAI、Oracle 五大客戶同時把 Helios 機櫃上線,Nvidia 之外的多供應商策略就不再是採購部門的備援計畫,而是已付費的生產基礎設施。這直接改變整條供應鏈的議價結構,也讓客戶在供應安全上多了一個真實選項。
第三,對台灣供應鏈的意義直接可量化。 蘇姿丰今年多次往返台灣與南韓,與台積電、SK Hynix、三星等供應商會面,並明講 2027 年要大幅增加供貨。AMD 的 Helios 放量同時需要晶圓代工、先進封裝、HBM 與伺服器組裝,需求會往下游擴散;但同一枚硬幣的另一面是記憶體漲價正在把 PC 需求打下去,AMD 已經明講 2027 年 PC 出貨量將雙位數衰退(依 Counterpoint 資料,全球 PC 出貨第二季已年減 4%)。對 PC 供應鏈來說,這是兩股方向相反的拉力。
第四,也是最容易被忽略的一點:AMD 開始用投資的方式綁定自己的客戶。 CNBC 引述,AMD 同意投資 10 億美元於 Meta 的增資案,並承諾對 Anthropic 投資最多 50 億美元。這讓「AI 資本支出需求」與「AI 客戶的現金流」在同一張資產負債表上綁得更緊。對一家營收有八成要靠 AI 資料中心的公司來說,這種綁定在順風時是加速器,在逆風時則是風險集中。
六、數據解讀與質疑
「超越」是財測對財測,不是已實現的營收。 AMD 的 $17B 帶 ±3%,下限 $16.49B 仍高於 Intel 財測上限 $16B,但前提是 Intel 也照財測走完。Intel 只要落在區間上緣、AMD 落在區間下緣,這場「首次超越」就不會發生。把財測寫成已發生的歷史,是這則消息最常見的失真方式。
營收超越不等於賺贏。 AMD 第三季毛利率 54%(non-GAAP 56%),Intel 同期是 43%(non-GAAP 44.1%)。營收較高的一方毛利率也較高,代表這次超越不是靠低價搶量,而是靠 AI 加速器與伺服器處理器的高單價結構。這對 AMD 是好事,但同時意味著一旦 AI 加速器的價格曲線轉弱,兩家的差距會比營收數字更快收斂。
97% 的年增有基期效應。 MI450/MI455X 是新產品放量,2026 年的高基期要到 2027 年才會成立。公司自己給的 2027 年展望是「伺服器營收翻倍、資料中心 AI 營收成長更快」,但要留意兩件事:一是基期抬高後成長率必然下降,二是翻倍的前提是 Helios 客戶的資本支出不縮手。
遊戲 -40% 不等於市占崩盤。 官方講的是主機週期:半客製訂單隨主機世代交替而自然收縮。這是遊戲主機五年一代的結構性節奏,不等於 Radeon 顯示卡輸掉市場。把兩者混為一談會誤判 AMD 在消費性 GPU 的實際位置。
PC 端的 2027 年衰退預期是雙向風險。 記憶體漲價造成的 PC 出貨衰退,意味著整條 PC 供應鏈的量會下來;但同一個漲價如果因為 AI 需求放緩而鬆動,PC 又可能反彈。AMD 的調整目前是按「環境持續惡化」來規劃,The Verge 報導蘇姿丰明說「正以當前環境為前提,為 2027 年的一個下滑年做準備」。
最後一個必須誠實面對的質疑:客戶與股東角色的重疊。 AMD 對 Anthropic 的投資承諾(最多 50 億美元)與對 Meta 的 10 億美元增資,使這兩家公司同時是 AMD 最大的需求來源與被投資對象。在產業快速擴張期,這是加速器;在市場開始懷疑 AI 資本支出循環時(財報後股價收平就是一個訊號),它也意味著需求與估值彼此綁定、很難單獨談。其中最尖銳的一擊來自 Hacker News 討論串:有網友指出,Intel 這十年不是工程問題,而是「安於收租、保護毛利」的組織選擇——Intel 長期選擇不進步,只是很高興收取租賃、保護利潤。AMD 現在正走在同一條路的入口——當一家公司的營收有八成集中在四到五個客戶的資本支出上時,它距離「收租」有多遠?
相關延伸
- Tom’s Hardware〈AMD expects to outsell Intel in Q4 for the first time in history〉|本文主要來源
- AMD 官方新聞稿〈AMD Reports Third Quarter 2026 Financial Results〉|第一手財報與 2027 展望
- Ars Technica〈AMD’s record quarter: Data center business doubles, while gaming craters〉|分部數字與 Helios 客戶名單
- CNBC〈AMD’s data center revenue nearly doubles in Q3〉|一致預期對照、股價反應、對 Meta 與 Anthropic 的投資
- The Verge〈AMD rides data center riches to “largest and most profitable” quarter in history〉|2027 年逾八成占比與記憶體漲價對 PC 的衝擊
- Intel 官方新聞稿〈Intel Reports Third-Quarter 2026 Financial Results〉|第四季財測 $15.0–16.0B 的原始出處
- Reuters〈AMD becomes latest chipmaker to reach $1 trillion valuation〉|9 月 21 日市值突破 1 兆美元
- Fortune〈AMD became the first woman-led company worth $1 trillion〉|首家女性領導的兆美元公司
- AMD 官方 X 貼文|公司第一手財報公告
- Hacker News 討論串(525 分/193 則回覆)|工程師對 Intel 十年失誤的解剖
網友熱門留言 (7)