編按:本文綜合整理自 Ars Technica〈Agility Robotics’ Nasdaq debut invites scrutiny of humanoid robot market〉、Agility Robotics 官方新聞稿〈Agility Robotics and Churchill Capital Corp XI Complete Business Combination〉、Agility 向 SEC 提交的 S-4 業務合併文件(2026-10-13 生效)、The Robot Report〈Agility Robotics reports $1.8M revenue ahead of humanoid SPAC〉、Core Matter〈A Tale of Two Humanoid Makers: Agility and Unitree〉、StockAnalysis AGLT 行情頁 與 Ars OpenForum 討論串(57 則回覆),並加入 Siami 編輯部觀點與分析。文中所有財務數字均引述自 Agility 提交給 SEC 的 S-4 文件與其上市後公開行情,本文觀點不代表 Agility 官方立場。
2026 年 11 月 5 日,美國第一檔「純人形機器人」公司掛牌了。
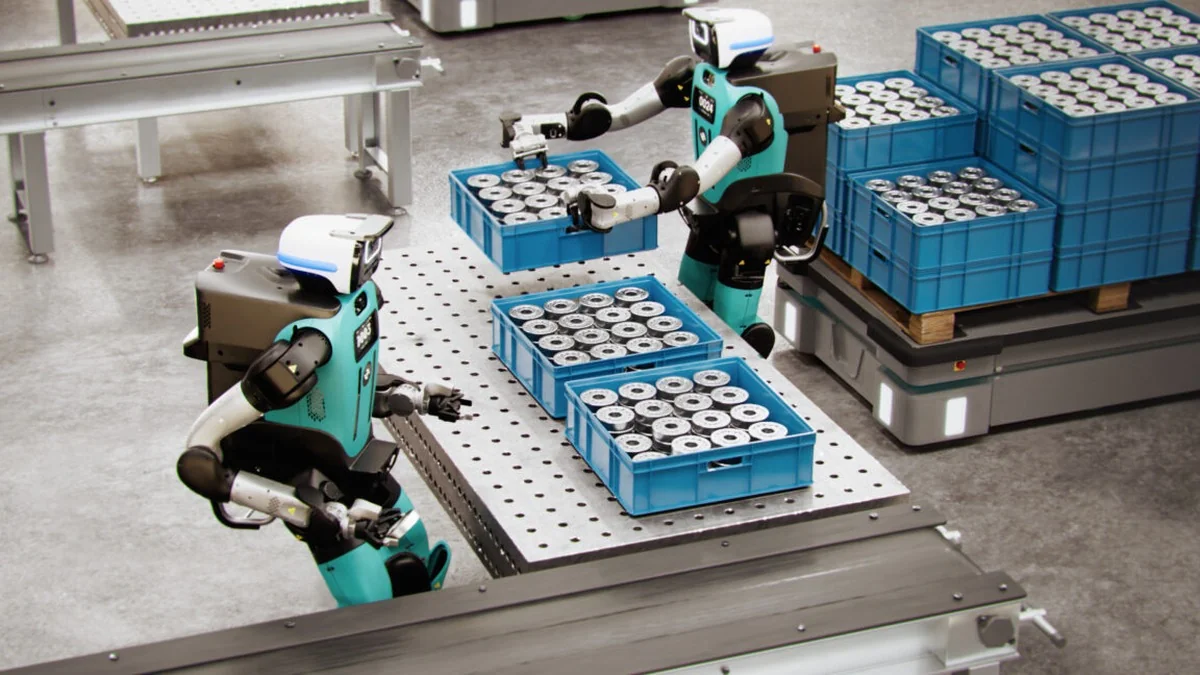
Agility Robotics 完成與 SPAC 殼公司 Churchill Capital Corp XI 的合併,正式以 AGLT 代號在納斯達克交易,權證則是 AGLTW。這家公司總部位在俄勒岡州塞勒姆(Salem),做的機器人叫 Digit——兩足、有可換裝的靈巧手、能搬 50 磅的重物,一台電池充 9 分鐘可以跑 90 分鐘,24 小時內可工作超過 20 小時。
官方的說法很漂亮:這是全美唯一一檔有實際商業部署的上市純人形機器人股。客戶名單也確實是產業級的——物流商 GXO、德國汽車零件大廠 Schaeffler、加拿大豐田汽車製造,以及新簽的農機巨擘 AGCO。GXO 已經把部署從喬治亞州擴到北卡與田納西兩地,2027 年初開跑。Digit 累計在真實環境運轉超過 65,000 小時,橫跨 9 個客戶現場。
但上市這件事本身,就是一次集體體檢。因為這一次,不用媒體轉述、不用公司簡報——所有數字都寫在提交給 SEC 的公開文件裡。
一、首日盤勢:從 +12% 到 −25% 的 25 分鐘
最直覺的數字來自股價。
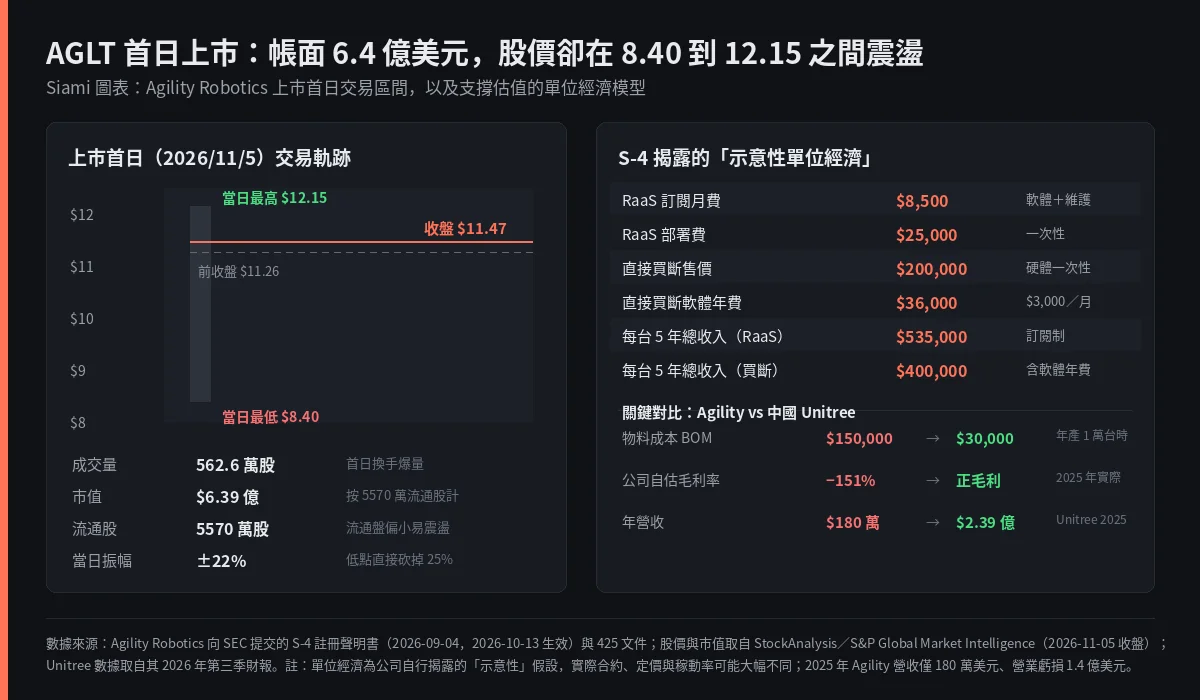
AGLT 開盤 11.38 美元,盤中最高冲到 12.15 美元(較前收盤 11.26 美元漲約 8%),然後一路殺到 8.40 美元——較前收盤直接跌掉 25%,最後收在 11.47 美元,勉強收漲 1.87%。盤後又回落到 11.07 美元(−3.49%)。全日成交 562.6 萬股,流通股 5570 萬股,收盤市值約 6.39 億美元。
用盤中數字看,股票分析網站給的標題是「Humanoid Maker Agility Robotics (AGLT) Slumps 10% on First Day of Trading」。這還只是「盤中一度」。
為什麼會劇烈震盪?流通股只有 5570 萬股,扣掉原始股東全數換股(100% roll over)鎖定、以及 PIPE 投資人的限制,實際可交易的籌碼不多。562 萬股的成交量,相對於這個盤子並不算小。
更有意思的是估值落差:交易市值 6.39 億美元,但 SPAC 交易時的估值是 25 億美元。Core Matter 的作者在上市前两天(11/2 收盤)計算的市值約為 28 億美元,並註明股數在交割文件正式生效前都只是估計值。換句話說,市場在首日就對這個估值打了大約七折的折扣。
二、S-4 裡的真相:營收 180 萬美元,研發是營收的 5,000%
如果說股價是情緒,那 S-4 裡的數字就是體重。
Agility 2025 年的財報數字是這樣的:
- 全年營收:180 萬美元
- 營業虧損:1.4 億美元
- 營運現金流出:約 1 億美元
- 研發支出:9,160 萬美元(2024 年為 7,100 萬美元)
- 自估毛利率:−151%
把這幾個數字排在一起,會得到一個很尖銳的對比:**Agility 在 2025 年花掉的研發費用,是它全年營收的 5,000%。**Core Matter 在比較中直接寫道,Agility 在研發上的花費,超过了 Unitree、樂聚與優必選三家的加總(約 4,100 萬美元)——但營收只有對方的百分之一都不到。
而且那 180 萬美元裡,有 105 萬美元(58%)來自單一投資者買的 5 台機器。2026 年上半年的營收是 17.4 萬美元——比一台 Digit 的售價還少。
有一項數字在競爭對手普遍不公開的環境下格外珍貴:Agility 是公開市場上唯一一家賣出低於成本的 humanoid 廠商,而且是在低量出貨的情況下賣低於成本。它的物料成本(BOM)在 Digit 5 上市時約 15 萬美元,比上一代 Digit 4 的約 12.5 萬美元還要上升。公司的目標是年產 1,000 台時降到 7.5 萬美元、年產 1 萬台時降到 3 萬美元。
Agility 自己在 S-4 裡寫得很直白:「Agility 自成立以來持續淨虧損,並預期在可預見的未來繼續產生營運虧損與淨虧損。」
三、3 億美元訂單的組成,以及它為什麼不能直接當成營收
支撐這家公司故事的是那筆 3 億美元的訂單。但拆開看,它的成分比標題複雜。
1,000 台 Digit 5、三年期、機器人即服務(RaaS)——這是 S-4 裡用來推算訂閱制營收的「示意性單位經濟」基礎。關鍵在於:
- 這筆訂單來自單一客戶,而且在修正後的申報文件中被揭露為關係人(related party)
- 該客戶會隨著機器部署逐台解鎖約 453 份認股權證
- 合約要求公司達成特定的「合約里程碑、產品功能與規格」,所以拿到訂單不等於會確認收入
- 申報文件自己寫明:這筆金額不是當期營收的衡量指標
這就是為什麼首日在 Arstechnica 留言區留言的網友 Super3DPC 會這樣問:「那些之前的合約是不是都是 Agility 虧錢做的?就像 Uber 和 Lyft 一開始那樣,先虧錢擠掉競爭對手?」
另外兩個容易被標題掩蓋的細節:
- **交付時間延後了。**第一版 S-4 寫 Digit 5 是 2026 年底,修正版改成 2027 年上半年「早期存取」。
- **亞馬遜被刪掉了。**修正版把這家曾經跑過 Digit 試點的客戶,從客戶名單中移除,沒有給任何解釋。
四、單位經濟到底算不算得過?把留言區的算術攤開來看
Ars 這篇的留言區有 57 則回覆,其中最被讚的一則(50 票)直接挑上了報導裡 Agility 共同創辦人 Jonathan Hurst 的原話:「因為他們收取的費率與人力相當,所以經濟性非常直截了當。」
網友 Vuurzwam 的回應是:「一個月薪 8,500 美元、再加上前置成本,去替代低技能勞動?」
另一則得到 11 票的留言(網友 Zoc)把數字算得更細:
快速查了一下並算了算:喬治亞州典型的工廠員工時薪 14 美元,如果讓人一天工作 20 小時、一年 365 天,你要付 102,200 美元;相對地,租一台這個機器一年,你要付 102,000 美元給機器公司。給定這個前提,我想幾乎每個人都會僱人。
這裡藏著這整件事最關鍵的一個結構性問題,而它不是機器人能力問題,是產能利用率問題。
機器不會請病假、不會罷工、不會要求加薪,也不用繳雇主端的薪資稅與福利。網友 ngoncalves 因此推論:這不是取代一個真人,而是取代 2 到 3 個真人——那經濟上或許就說得通了。
但 Agility 自己給的數字,反而讓樂觀派變得尷尬。在 10 月 6 日的投資人簡報上,執行長 Michael Beer 說,訂閱制可以讓客戶「用每年 10 萬美元的機器成本,取代 20 萬美元的人力成本」;買斷制則是「五年用 40 萬美元的機器成本,取代 110 萬美元的人力成本」。
而以 Zoc 算出來的人類勞工基準(10.2 萬美元/年)對照 Agility 的 RaaS 費用(8,500 × 12 = 10.2 萬美元/年),兩者幾乎完全相同。也就是說,Agility 自己示範的那個「省下 10 萬美元」的案例,前提是假設人類員工的成本只有 20 萬美元、且只做單班。
留言區裡另一個高票回應(網友 Drizzt321,4 票)指出的是另一層工程問題:「尤其是在倉儲/工廠這類場景,為什麼不直接用輪式或履帶底座?可以塞更多電池、更多穩定性、更低耗電。保留靈巧的手和上半身的活動能力就好。我不理解對人形機器人的執念。」
這其實是整個行業最核心的結構性辯論:人形不是因為人形更好,而是因為人形能直接沿用人類打造的整個世界——通道、門把、货架、工具、樓梯。輪式底座效率更高,但整座工廠都得重造。
而最尖銳的一則來自 Major Major(37 票),談的卻不是技術也不是經濟:
讓它們變成人形,是為了讓特權階級可以再次享受「擁有奴隸」的想法,而不用受那些討厭的奴隸規則約束。
這句話把「人形」的選擇從工程問題拉回了政治問題。留言區裡 aliSard 從詞源接話(15 票),指出在捷克語與古斯拉夫語系的詞根裡,「robot」原本的意思就是「強迫勞動」「苦役」「奴役」。
五、真正的對照組在中國:Unitree 的 5,500 台與 −151% 毛利率
如果只看 Agility 自己的數字,很容易得出「這家公司還沒成熟」的結論。但放進全球比較,圖像會變得複雜得多。
Unitree(宇樹科技) 是唯一一家把帳本攤開在桌面上的中國 humanoid 廠商,2026 年 8 月在上海 STAR 掛牌:
- 2025 年營收:2.39 億美元(是 Agility 的 133 倍)
- 2025 年出貨:逾 5,500 台 humanoid
- 2026 年前三季營收:18.2 億人民幣(約 2.56 億美元),年增 56%
- 第三季單季營收:6.65 億人民幣(約 9,400 萬美元),年增 70%
- 前三季淨利:4,900 萬美元——是同類比較中唯一揭露獲利的廠商
- 目前市值:約 400 億美元(是 Agility 交易估值的 14 倍)
但 Unitree 也有自己的裂縫,而且方向相反:
- **毛利率往下掉。**Unitree 人形機器人的毛利率領先其他產品線的幅度,2023 年是 43 個百分點、2024 年 17 個百分點、2025 年只剩 6 個百分點。整體毛利率從 2025 年前三季的 59.8% 掉到 2026 年前三季的 54.0%,而季報沒有解釋原因。
- **國內競爭在擠壓。**AgiBot 2026 上半年出貨量超越 Unitree,公司自述營收 20 億人民幣,高於 Unitree 的 11.5 億。
- **估值倒掛。**Unitree 掛牌首日收漲 460%,之後卻從高點回落 55%。
這背後有一個政策轉折,而且是直接針對 Agility 這條賽道的。Core Matter 引述路透報導:中國監管部門已實質凍結人形機器人 IPO,觸發點正是 Unitree 上市後的劇烈波動,監管焦點在於「收入是否來自獨立客戶」——例如地方政府出資的機器人資料蒐集中心,是否反映真實需求。
換句話說,Unitree 上市首日的 460%,替全中國的 humanoid 公司製造了一個必須回答的問題。而 Agility 那筆來自單一關係人客戶的 3 億美元訂單,正好撞在這個問題的靶心:它連一個獨立客戶的訂單都還不算。
另一個政策變數在美國這邊,方向卻是順風:2026 年 7 月,FCC 把外國製造的先進機器人裝置列入 Covered List,7 月 28 日起新機型須取得授權才能在美國進口或銷售;10 月 29 日,白宮又對進口機器人與工業機械發布 Section 232 公告,開啟 180 天談判窗口至 2027 年 4 月 26 日。Agility 約 75% 的 Digit 零件在美國採購,CEO Peggy Johnson 也公開支持 GUARD Act。但 Section 232 同樣涵蓋零組件,而 Agility 承認仍有部分零件必須從海外取得。
還有一層:安裝在機器人上的 NVIDIA 算力,是「美國-brain、中國-body」結構下最典型的軟肋。
六、為什麼這件事重要:公開市場第一次給 humanoid 定了價
過去兩年,humanoid 機器人的故事一直在「誰快要破億美元估值」的階段打轉——Figure、Apptronik、1X、Boston Dynamics,每一輪融資都把數字推高,卻沒有任何一家願意公開損益表。
Agility 上市改變的是遊戲規則:當一個人形機器人公司必須把物料成本、每台五年總收入、毛利率、以及「我虧了多少錢」全部寫進公開申報文件時,這個行業的敘事基準線就被拉下來了。
三個具體的後果:
- **估值錨點被重設。**25 億美元的 SPAC 估值,對上 180 萬美元營收,等於約 1,400 倍年營收——這已經是同業「最貴」的合理敘事包裝。首日交易市值 6.39 億美元,等於 355 倍營收。市場自己砍價。
- **中國的相對優勢被重新計價。**Unitree 的 2.39 億美元營收、5,500 台出貨量,在 Agility 的 5 台面前不再只是「中國公司比較會賣」的印象,而是可稽核的財務事實。兩家的差距不是 14 倍市值,而是 133 倍營收、以及一個賺錢一個毛利率為負 151%。
- **「機器人即服務」這種商業模式第一次被公開檢驗。**RaaS 的所有假設——每台 5 年 53.5 萬美元收入、BOM 從 15 萬降到 3 萬美元、稼動率要夠高——全部寫在公開文件裡,未來 12 到 18 個季度的財報,就是對這些假設的連續驗證。
如果那些假設成立,Agility 的故事會是真的:2027 年部署 800 台、2030 年 7,000 台、2035 年 2.5 萬台,以每月 8,500 美元計算,2.5 萬台就是約 25.5 億美元的年訂閱營收——超過它 2025 年營收的 1,400 倍。但要走到那一步,營收得成長大約 57 倍。
七、Siami 質疑:這筆 3 億美元訂單,會不會是「循環交易」?
市場對 SPAC 的懷疑是有歷史根據的。當一家公司用「未來幾年預期」而不是「已實現的獲利能力」來支撐公開市場估值時,投資人買到的本質上是管理層的預測。
而 Agility 的 3 億美元訂單有幾個特徵,值得逐一檢視:
- **單一客戶。**1,000 台、3 年,全部來自一個買方。
- **關係人。**該客戶與 Agility 存在關聯關係,並且在部署過程中逐台取得約 453 份認股權證。這在會計上是收入,但同時也是把公司未來的一部分股權提前轉出去的對價。
- **附帶條件。**合約掛在「合約里程碑、產品功能與規格」上。也就是說,這是一張還沒有變成營收的合約。
- **時間在滑。**Digit 5 從 2026 年底延後到 2027 年上半年。
真正的驗證點會很清楚:未來幾個季報裡,「已認列營收」有沒有從 180 萬美元往上爬、爬的斜率有沒有跟上那 800 台/2,000 台的部署曲線。如果營收沒有跟上訂單的節奏,那就說明這筆訂單的經濟性跟早期 Uber、Lyft 的補貼式合約沒有本質差別。
另一個更簡單的問法:如果人工成本真的是每台 20 萬美元(Agility 自己在簡報裡的假設),而目前美國倉儲現場的實際人工成本是 10 萬到 13 萬美元,那麼 Agility 賣的其實是一個比人類貴、又不會累的方案。這在中長期會隨著人力短缺與工資上漲而逆轉,但短期——在機器人可靠度還不夠、還需要人盯著充電和維護的當下——就是硬碰硬。
八、接下來看什麼:四個可以驗證的時間點
- **2027 年第一季財報。**第一份完整季報,看營收有沒有從 180 萬美元的量級開始移動,以及 Digit 5 早期存取是否真的在上半年開放。
- **RoboFab 產能爬坡。**年產 1,000 台是 BOM 降到 7.5 萬美元的門檻;年產 1 萬台是降到 3 萬美元的門檻。公司目標是 2035 年 2.5 萬台,中間任何一格卡住,整條成本曲線就會往後推。
- 那位客戶的部署進度。認股權證是逐台解鎖的——所以公開的權證餘額變化,就是那 3 億美元訂單真實履約進度的公開代理指標。這是一個少見的、可以直接從外部觀測的訊號。
- **中國監管鬆綁的時點。**中國凍結 humanoid IPO 的狀態若解除,才代表中國廠商可以重新用資本市場的價格去融資搶產能——那才是這場競賽真正升溫的訊號。
一句話總結:Agility 上市,把 humanoid 機器人從「估值故事」變成「公開財報」,而財報寫的是 180 萬美元營收、1.4 億美元營業虧損、負 151% 毛利率,和一筆來自單一關係人客戶、還沒變成營收的 3 億美元訂單。股價首日從 +12% 打到 −25% 再收回來,不是市場看不懂機器人,是市場在替它算一筆帳。
這筆帳目前只有一個支持的算法:物料成本終將降到 3 萬美元、人工終將貴到月租 8,500 美元划算。如果兩件事同時發生,2035 年 2.5 萬台、25.5 億美元年訂閱營收的劇本就會是真的。如果任何一件不成立——那 3 億美元訂單就只是又一份寫在公開文件裡的承諾,而 AGLT 會變成一個很好的教材:上市這件事,究竟能把一個故事變成幾個數字。
網友熱門留言 (5)