編按:本文綜合整理自 Wood Mackenzie 新聞稿〈Sodium-ion batteries establish a foothold as a lithium alternative〉、pv magazine〈Sodium-ion batteries approach cost parity with LFP, with 70 GWh covered by supply agreements〉、CATL 官方新聞稿〈CATL Debuts World’s First Field-Validated Sodium-Ion BESS〉、CATL 官方新聞稿〈CATL and HyperStrong Sign the World’s Largest Sodium-Ion Energy Storage Cooperation Agreement〉、IRENA 技術簡報〈Sodium-ion batteries: A technology brief〉、Reuters〈China to levy consumption tax on lithium-ion batteries and solar cells〉、pv magazine〈China restores 2% lithium-ion battery tax after 11-year exemption〉 與 Hacker News 討論串(182 分/81 則回覆),並加入 Siami 編輯部觀點與分析。文中成本與產能數字均引自 Wood Mackenzie 報告、各廠商官方公告或主管機關文件,非媒體推估;文中觀點不代表任何一方官方立場。
2026 年 11 月 5 日,國際能源研究機構 Wood Mackenzie 發布一份報告,名稱很直白:《鈉離子電池:商業化開始,經濟性隨後而來》(Sodium-ion batteries: commercialisation begins, economics to follow)。報告涵蓋中國、美國、德國與印度四個市場,核心結論只有一句話——鈉離子電池正在逼近磷酸鐵鋰(LFP)的成本平價,而且這一次不是實驗室數字,是已經簽在合約本上的數字。
全球已簽署的鈉離子供貨合約超過 70 GWh。主要廠商預計在 2026 年底前達到「電芯層級」的成本平價,但「模組與系統層級」的平價,要等到 2030 年之後。
一、Wood Mackenzie 這份報告到底說了什麼
報告由兩位分析師署名。Wood Mackenzie 全球供應鏈暨整合電力與再生能源研究總監 Ankita Chauhan 負責政策面,資深分析師 Priya Shrivastava 則聚焦電池儲能供應鏈,兩人共同勾勒出一幅相對清晰的圖景。
最反直覺、也最關鍵的一組數字,是成本結構的兩面:
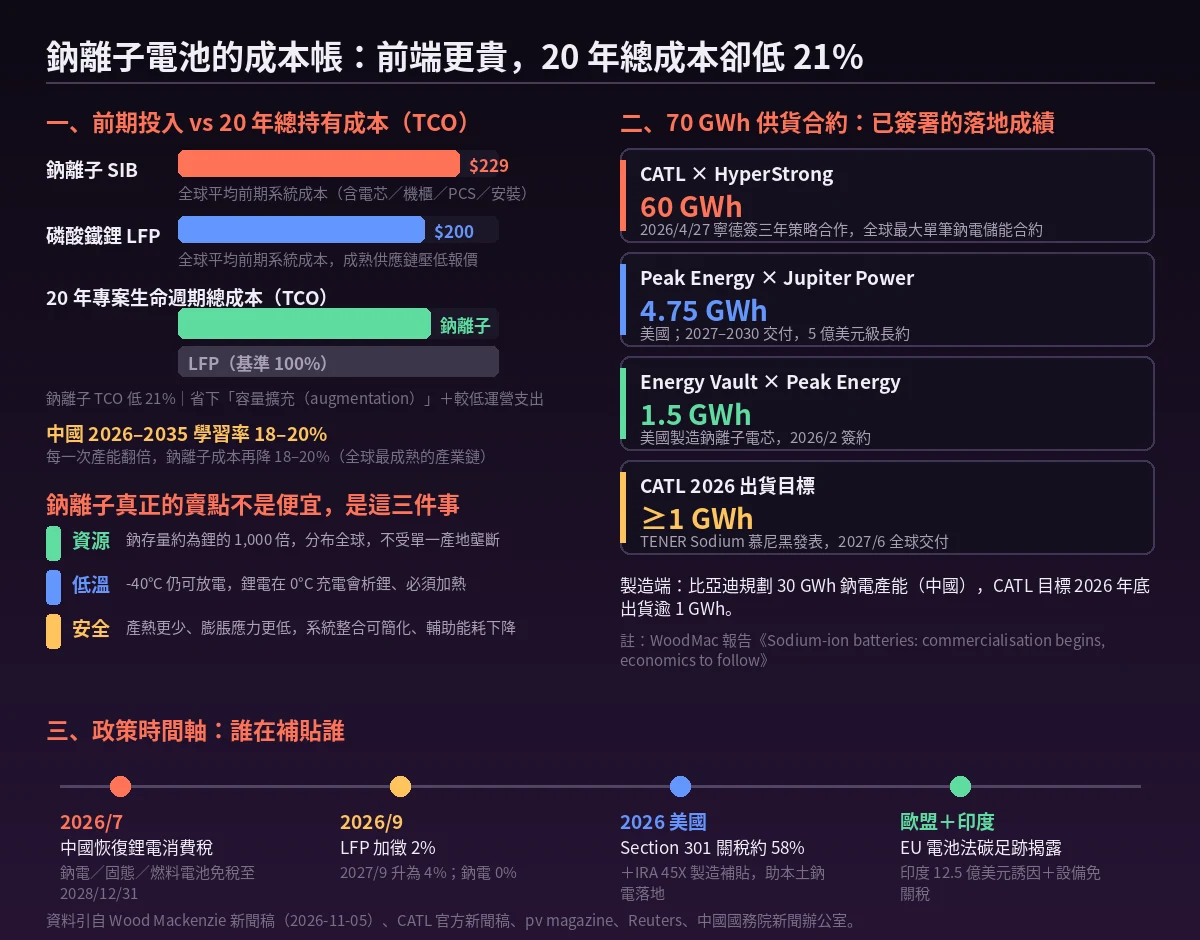
- 鈉離子前期系統成本全球平均:$229/kWh
- 磷酸鐵鋰前期系統成本全球平均:約 $200/kWh
- 鈉離子 20 年專案生命週期總持有成本(TCO):反而低 21%
也就是說,鈉離子今天買是比較貴的,但持有二十年反而比較便宜。Wood Mackenzie 給出的原因有兩條:免除容量擴充事件(augmentation events),以及較低的運營支出。報告並強調,鈉離子系統的經濟性在 2 至 4 小時的儲能時長區間內相對穩定。
Shrivastava 的原話把時間軸講得很清楚:
「2030–2035 年這個窗口,才是經濟性決定性轉移的時刻。」
她同時補了一句現實派的提醒:對於當下正在開發的專案,LFP 仍是 2 至 4 小時資產最穩健、最能放款(bankable)的選擇。鈉離子目前還有明顯挑戰要過——量產爬坡、電池材料精煉、以及建立一致性能的實績紀錄。
二、70 GWh 不是願景,是合約
報告把「70 GWh」這件事拆得很清楚,而這批合約的來源橫跨中國、美國與歐洲,印度則仍在早期商業驗證階段。
- CATL × HyperStrong:60 GWh。 2026 年 4 月 27 日在福建寧德簽下的三年戰略合作,被 CATL 官方稱為「全球最大鈉離子電池供貨協議」,也是 CATL 鈉離子儲能的首個戰略夥伴。CATL 為此解決了硬碳產線的起泡與水分控制等量產難題,並採用與鋰離子電池相同的外形規格平台。
- Peak Energy × Jupiter Power:4.75 GWh。 美國案,2027 至 2030 年間交付,被視為美國本土鈉離子儲能的指標級長約。
- Energy Vault × Peak Energy:1.5 GWh。 2026 年 2 月簽約的美國製造鈉離子電芯供應案。
- 寧德時代 2026 年出貨目標:至少 1 GWh。 對應 2026 年 6 月在慕尼黑發表的 TENER Sodium,這是全球第一套「經現場實測驗證」的鈉離子儲能系統,單機額定容量超過 30 MWh、採全模組化架構,2027 年 6 月起全球交付。
製造端的布局則由中國主導:比亞迪在中國規劃 30 GWh 鈉離子產能,寧德時代的目標是 2026 年底前出貨超過 1 GWh。Wood Mackenzie 估計中國在 2026–2035 年間的學習率達 18–20%,是全球產業鏈最成熟、也代表每一次產能翻倍伴隨的成本降幅。
值得注意的是 CATL 能源儲存技術中心總監 William Wu 在 TENER Sodium 發表會上的定位說法——鈉與鋰將共同構成未來儲能系統的「雙支柱」。同場的 CATL 儲能事業群 CTO 兼歐洲總裁 Amanda Xu 則點出需求面:AI 資料中心帶來的用電暴增,正把儲能從配角推成關鍵基礎設施。
三、真正推動成本平價的不是化學,是政策
化學性能的改善需要時間,但政策可以在明天就改變價格結構。Wood Mackenzie 在報告中花了相當篇幅處理各地的政策變數,這也是這份報告比一般產業新聞更有價值的地方。
- 中國。 2026 年 7 月重新課徵鋰離子電池消費稅,結束長達十一年的免稅期,但明確豁免鈉離子、固態電池與燃料電池至 2028 年 12 月 31 日。磷酸鐵鋰自 2026 年 9 月起被加徵 2%,2027 年 9 月升至 4%。換句話說,同一款電芯在中國生產,鈉離子目前享有實質性的稅負優勢。
- 美國。 對中國進口儲能電芯的 Section 301 關稅約 58%,結構性地把儲能製造拉回本土,IRA 45X 製造抵減則提供補貼,形成對國產鈉離子製造的雙重推力。
- 歐洲。 歐盟電池法規的碳足跡揭露要求,對供應鏈不依賴特定關鍵原材料的技術形成結構性順風。
- 印度。 12.5 億美元誘因方案,加上部分製造設備的關稅豁免,正在扶植本土產能。印度也準備對經銷商與新建再生能源電廠設定儲能義務。
Wood Mackenzie 也點名了四個近期的逆風:中國的出口管制、印度的供應鏈尚未成熟、美國的 gigafactory 擴張緩慢,以及德國的貿易政策。
四、鈉離子被誤解的四件事
Hacker News 討論串累積 182 分/81 則回覆,最熱的爭點不是成本,而是安全。討論串裡有一條被多位網友引用的說法最為關鍵:鈉離子的熱失控發生機率可能高於 LFP,且把電芯充到 100% 電量時風險更明顯;但一旦發生,燃燒劇烈程度低於鋰系。兩件事不矛盾,卻常被混為一談。
另一條被反覆引用的提醒則來自鋰電的現實:鋰離子在負溫下放電其實沒問題,可以做到 -20°C 甚至 -25°C;真正的死穴是在 0°C 左右充電會造成鋰析出、迅速摧毞電池結構,所以必須先靠放電把加熱元件跑起來升溫。鈉離子沒有這個包袱,可以在負溫下直接充電。這正是加拿大、中國北方等寒冷市場在意它的原因。
至於「鈉離子比較安全」的說法,IRENA 的技術簡報給了比較嚴謹的表述:鈉離子的優勢在於更寬的工作溫度區間與更穩定的負極-電解液界面,這有助於提升熱穩定性、耐受濫用,以及可以完全放電狀態下安全運輸。這一點在使用聚陰離子化合物與普魯士藍類正極時更為明顯。
能量密度方面,IRENA 記錄的現況是:CATL 於 2025 年 4 月發表的 Naxtra 車用系列能量密度為 175 Wh/kg,可支撐最長 500 公里續航;80% 充電僅需 15 分鐘;循環壽命為 4,000 至 5,000 次後仍保有 80% 容量。下一代電芯的目標是 190–200 Wh/kg。IRENA 同時提醒,現今鈉離子的能量密度雖然低於部分高階鋰電,但已與部分低階鋰電相當,並遠超鉛酸與鎳系電池。
資源面的數字更直觀:鈉在地殼中的含量約為鋰的 1,000 倍,在海洋中約為 60,000 倍;主要原料純鹼(soda ash)的全球天然資源量估計 470 億噸、儲量估計 250 億噸(USGS,2023),且可用鹽與石灰石合成,全球皆有生產可能。
五、為什麼這件事重要
鈉離子電池的意義從來不只是「另一顆電池」。它真正的價值在於把一個高度集中的供應鏈,變成一個地理上分散的供應鏈。
鋰的開採與精煉高度集中在少數國家,這是過去三年電池產業最被反覆提及的結構性脆弱點。中國 2026 年 7 月重啟消費稅、對鈉離子免稅至 2028 年底,美國對中國儲能電芯課徵約 58% 關稅、歐盟以碳足跡揭露篩選供應鏈,印度砸 12.5 億美元自建產能——這些看似各自獨立的政策,指向同一個目標:讓儲能供應鏈不要只有一條路。
對台灣的意義更直接。台灣有大量儲能系統整合商與代工廠,若鈉離子在 2027 至 2030 年間真正放量,系統整合商要準備的就不再只有 LFP 這一套熟悉的電芯、機構與散熱設計。模組外型是否相容、BMS 的充電策略在低溫下怎麼跑、逆變器與電芯的匹配度——這些才是真正會決定訂單能不能接的技術細節。CATL 刻意讓鈉離子採用與鋰離子相同的外形規格平台,正是為了降低這類轉換成本,值得留意。
另外一點常被忽略的訊號是時程。CATL 的 TENER Sodium 宣布 2027 年 6 月起全球交付,這意味著鈉離子並非停在簡報階段。但「全球交付」與「大量出貨」是兩件事,2026 年底 1 GWh 的累計出貨目標,相對於全球儲能市場的規模仍屬極小比例。IRENA 在其 1.5°C 情境中估計,到 2030 年鈉離子在全球電動車電池需求中的占比仍低於 10%——儲能領域的滲透速度會快得多,但也不該被講成「全面取代」。
六、數據解讀與質疑
第一,$200/kWh 這個數字確實可疑。 Hacker News 上有網友直接質疑:LFP 汽車級電芯報價約 50 美元/kWh、儲能級甚至 30 美元出頭,$200/kWh 遠高於市場常識。多位回應者推測,這個數字計算的是整套系統(電芯、BMS、逆變器、機櫃、安装),而非單純電芯。Wood Mackenzie 自己在報告中並未在前段文字明確標註口徑,僅在 pv magazine 的轉述中以「全球平均」帶過——這是轉述過程中容易產生歧義的地方。
第二,「平價」兩個字掩蓋了三個不同層級。 電芯層級的平價預計在 2026 年底前達成,模組與系統層級要等到 2030 年之後。這中間四年的落差,對應的就是目前 $229/kWh 對 $200/kWh 的差距。也就是說,報告標題裡的「成本平價」,實際上指的是尚未到貨的電芯層級平價,而市場今天面對的系統報價仍是鈉離子更貴。
第三,21% 的 TCO 優勢建立在兩個前提上。 其一是「免除容量擴充」,這需要鈉離子電池的循環壽命與衰減曲線在 20 年尺度上真的站得住腳;其二是「較低運營支出」,在寒冷氣候下這來自免除加熱與冷卻的輔助能耗。但 IRENA 同時引述研究指出,把鈉離子充到 100% 電量會顯著提高熱失控機率——若專案在營運上需要頻繁滿充以校準容量,這條「運營成本較低」的推論就需要打折。此外,若專案的儲能時長拉長到 4 小時以上,鈉離子的成本優勢是否還成立,報告沒有給出明確答案。
第四,這是一份研究機構報告,不是審計過的財報。 Wood Mackenzie 是能源產業分析商而非電池製造商,$229/kWh、$200/kWh 與 21% 這三個關鍵數字都來自其模型推估,模型的輸入參數與敏感度假設並未公開。引用時應當作「一家具公信力的研究機構的估算」而非「已實現的市場價格」。
第五,產能已經超過需求。 報告直言,已公告的製造產能目前高於實際需求。這意味著未來幾年鈉離子產業的瓶頸不在於蓋廠,而在於能否把 70 GWh 的合約真正交貨、以及交貨後的實績能否支撐下一輪報價。公告產能與實際出貨之間的落差,是這條賽道最常見的失望來源。
七、Siami 觀點:這是一場政策驅動的替代,不是技術驅動的革命
把這份報告放進更大脈絡裡看,最值得留意的一點是:鈉離子今天的優勢,很大一部分來自稅法與關稅,而不是來自物理學。
化學本身的進步是真的——175 Wh/kg、-40°C 放電、4,000 至 5,000 次循環後保有 80% 容量,這些數字放在五年前都還不成立。但真正把鈉離子推到「逼近 LFP」位置的,是 2026 年 7 月中國那紙消費稅調整,是美國 58% 的 Section 301,是歐盟的碳足跡揭露,是印度那 12.5 億美元。Wood Mackenzie 的報告用整整一段篇幅處理政策,而技術參數只在輔助段落出現——這個比例本身就說明了事情的本質。
這帶來一個不太舒服但必要的推論:鈉離子的成本曲線未必如learning rate 18–20% 那般穩定地往下走,因為政策變數的波動幅度,可能大於產能放大帶來的技術降本。2026 年中國豁免鈉離子消費稅至 2028 年底,但 2029 年之後呢?美國 IRA 45X 的政治壽命取決於國會意圖,而國產鈉電廠的成本結構能不能撐過關稅保護期,是一條沒有人有答案的線。
對台灣的產業者而言,這反而是機會窗口。政策驅動的替代,意味著每一個市場的時間表都不同。中國市場已經在跑,價格戰會最激烈;美國市場靠關稅護著本土產能,價格會偏高但需求穩定;歐洲卡在碳足跡新規則的認列時程;印度則還在補課。能在這個窗口期內把「用鈉電的系統成本降到有競爭力」的整合商,會比押注單一化學體系的玩家多一條路。
但有一件事不能被政策掩蓋:安全這關,鈉離子還沒有完全過關。 Hacker News 上那場關於熱失控機率、100% 充電風險、與 LFP 在地下室釋氫的討論,值得所有打算把鈉離子放進自家住宅的終端用戶與系統整合商認真讀一遍。成本平價是新聞,容錯率才是能不能裝在別人家屋頂上的前提。
最後補一句實話。Hacker News 討論串裡有網友說得很直白:鈉離子產品的相關新聞已經多到讓人疲憊。這種疲憊感本身也是一種訊號——產業從「發表概念」進入「交貨驗收」的階段之後,能拿出來講的就會從參數表變成實際運轉的數據。接下來真正值得追蹤的,不是又一篇「逼近平價」的新聞,而是 2027 年 6 月之後第一批交付的儲能系統,在雪國、在東北、在零下二十度的地方,到底撐不撐得住。
八、相關延伸
- Wood Mackenzie 新聞稿(2026-11-05):Sodium-ion batteries establish a foothold as a lithium alternative
- pv magazine(2026-11-06):Sodium-ion batteries approach cost parity with LFP, with 70 GWh covered by supply agreements
- CATL 官方新聞稿(2026-06-22):CATL Debuts World’s First Field-Validated Sodium-Ion BESS
- CATL 官方新聞稿(2026-05-06):CATL and HyperStrong Sign the World’s Largest Sodium-Ion Energy Storage Cooperation Agreement
- CATL 官方 X 貼文(2026-04-27):與 HyperStrong 簽署 60 GWh 鈉離子儲能戰略合作
- pv magazine 官方 X 貼文(2026-11-06):鈉離子電池逼近 LFP 成本平價
- IRENA 技術簡報(2025-11):Sodium-ion batteries — A technology brief
- Reuters(2026-07-17):China to levy consumption tax on lithium-ion batteries and solar cells
- pv magazine(2026-09-01):China restores 2% lithium-ion battery tax after 11-year exemption
- Hacker News 討論串(182 分/81 則回覆)
網友熱門留言 (12)