編按:本文綜合整理自 Matteo Raso 個人部落格〈I’m Not Convinced The AI Bubble Exists〉、Anthropic 官方新聞稿〈Anthropic files S-1 with the SEC for proposed initial public offering〉、Anthropic S-1/A 修正公開版(SEC EDGAR)、Reuters〈Anthropic logged net loss of over $80 billion in first half this year〉、CNBC〈Anthropic reports $17 billion in Q3 revenue〉、NYT〈Anthropic Reveals $17 Billion in Revenue as I.P.O. Looms〉、Alphabet 2025 年 10-K(SEC EDGAR)、Alphabet Q3 2026 財報新聞稿(SEC EDGAR)、Nikkei〈Five US tech giants’ hidden debts soar to $1.65tn〉、Fortune〈The AI boom is nearly $5 trillion short of paying for itself〉、Reuters〈Alphabet’s Google Cloud unit beats quarterly revenue estimates on steady AI demand〉、Reuters〈After record IPO, Musk’s SpaceX faces next test in market debut〉、CNN〈Massive tech sell-off wipes $2.5 trillion from the stock market〉、The Guardian〈Nasdaq sees worst day in 19 months as investors bet on AI spending〉、Bloomberg Intelligence〈Anthropic IPO Buyers See Valuation as Low as $1.1 Trillion〉 與 Hacker News 討論串(359 分/475 則回覆),並加入 Siami 編輯部觀點與分析。文中所有財務數字均已逐條對回原始申報文件查核。
在 2026 年 11 月 8 日晚間,Hacker News 首頁出現一篇在整個社群引起兩百多則反覆辯論的文章。標題只有一句話:〈I’m Not Convinced The AI Bubble Exists〉——「我不相信 AI 泡泡存在」。
作者 Matteo Raso 是一個工程師,文章沒有學術論文的外觀,沒有華麗的圖表,甚至連推特帳號都沒有。但它拿下了 359 分與 475 則回應,在 Siami 追蹤的這批候選文章裡,是討論熱度最高的一篇。
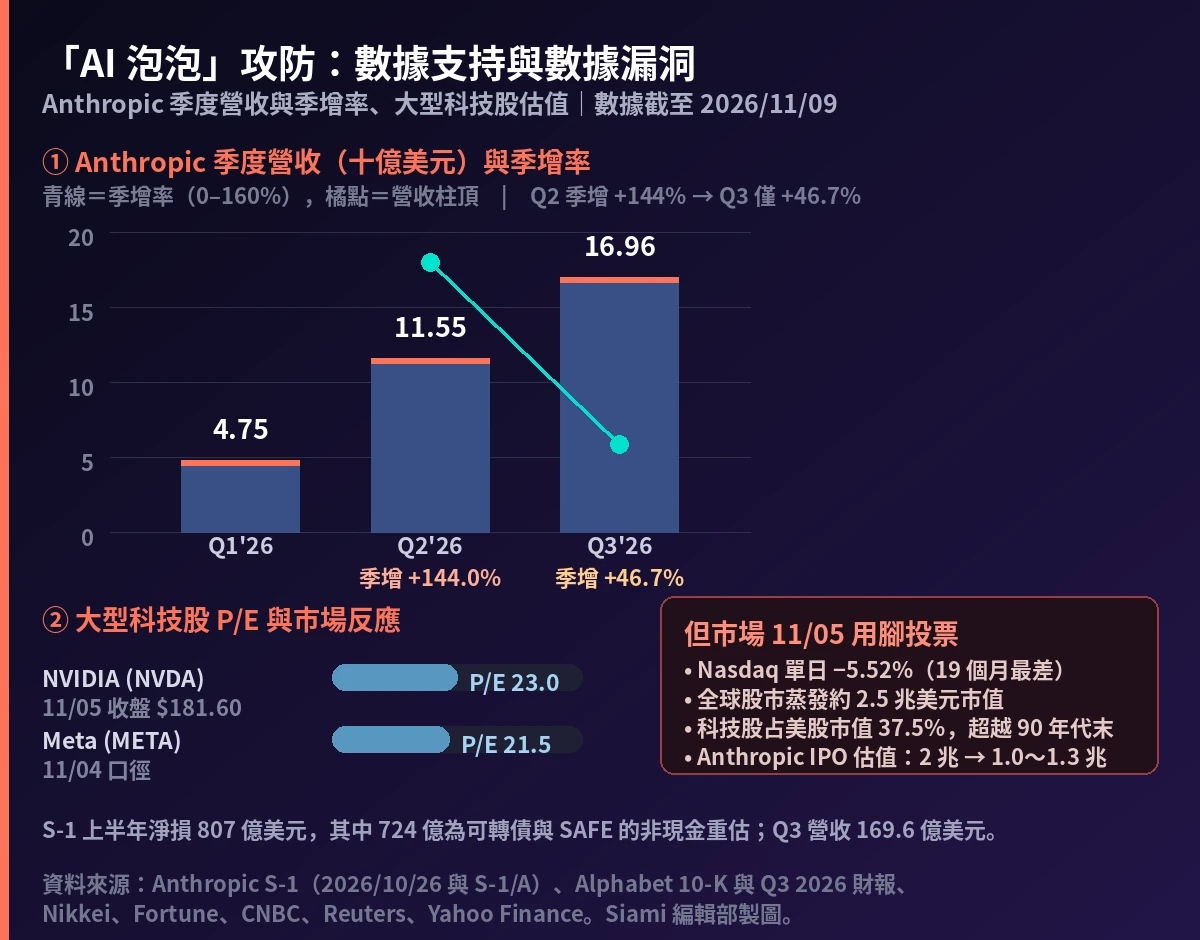
更值得玩味的是時序:這篇文章發表的隔天之前,11 月 5 日,Nasdaq 才剛單日重挫 5.52%,全球股市蒸發約 2.5 兆美元市值,是 19 個月來最差的一個交易日;同期 AI 類股集體跳水,Anthropic 的 IPO 估值從原本市場傳出的 2 兆美元一路下修到 1.0 到 1.3 兆區間。
換句話說,這篇文章是在市場剛剛開始懷疑「AI 是不是個泡沫」的節骨眼上,反過來替 AI 產業辯護。而它的辯護,數學上比很多人預期的要紮實得多。
一、文章的五段論證
Matteo 的論證結構相當清晰,可以拆成五塊。
第一,支出是一次性的,不是經常性的。 他指出 AI 產業之所以燒錢,是為了蓋資料中心,而資料中心是一次性購置,不是每月都要付的營運成本;等資料中心都蓋完,AI 的支出結構就會改變。他並引用 Anthropic 的 S-1 指出,每花 1 美元算力成本,Anthropic 能產生 2.08 美元營收。
第二,利潤還有很大成長空間。 他列出 Anthropic 的營收軌跡:2023 年 4,100 萬美元、2024 年 3.86 億美元、2025 年 45.85 億美元、2026 年上半年 163 億美元。他的推論是,技術成熟會帶動需求暴漲——就算 AI 的能力不再進步,光是把它用起來就足以讓市場規模放大十倍。
第三,沒有護城河也能賺錢。 他引用 2023 年外洩的 Google 內部備忘錄〈We Have No Moat, And Neither Does OpenAI〉,指出前沿模型不可能長期領先,於是拿 Popeyes 參與的「雞排大戰」類比:麥當勞、Popeyes、Church’s 誰都沒有持久護城河,但所有人都賺到了錢。
第四,資本還有餘裕。 他舉 SpaceX 上市為例——SpaceX 募資超過 800 億美元,證明市場並沒有把錢用完;而且 Alphabet、Meta 這些已發行公開債的巨頭信用評級優良。
第五,這不像過去任何一輪泡沫。 他指出泡沫的典型徵兆是估值離譜,但 Alphabet、Meta、NVIDIA 的本益比都落在 20 出頭;千禧年泡沫時那些公司的本益比是數百倍。
二、數字逐條查核:核心算式大致對得上
Siami 把文章提到的每個數字都對回了原始申報文件,結果比預期好——這篇文章的作者是真的查過財報,不是憑印象推估。
| 文章說法 | 查核結果 | 出處 |
|---|---|---|
| Anthropic 每 1 美元算力成本產生 2.08 美元營收 | ✅ 精確。Q2 2026 單季為 2.08,較 2025 Q1 的 0.40 改善 5.2 倍 | Anthropic S-1 |
| Anthropic 營收 2023 4100 萬 / 2024 3.86 億 / 2025 45.85 億 | ✅ 三個數字完全吻合 | Anthropic S-1、Fortune |
| 2026 上半年營收 163 億美元 | ✅ 精確,為去年同期 11.6 億的 14 倍 | Anthropic S-1 |
| 上半年淨損 807 億美元,其中 724 億是以股份形式償還債權人 | ✅ 精確,724 億為可轉債、衍生負債與 SAFE 的公允價值變動,屬非現金項目 | Reuters、The VCCorner |
| Alphabet 上半年 Google Services 營收增加 378 億美元,Google Cloud 增加 155 億美元、增幅 36% | ✅ 數字無誤 | Alphabet 2025 年 10-K |
| SpaceX 上市募資超過 800 億美元 | ✅ 精確。實際募資 857 億美元,史上最大 IPO | Reuters、NPR |
| Anthropic 估值約 1 兆美元 | ✅ 接近。最近一輪私募估值 9,650 億美元 | SmartAsset、GraniteShares |
這裡必須停下來說一句公道話:能在一篇個人部落格裡把 Anthropic 的營收四個年度、Alphabet 的兩條業務線增量、SpaceX 的 IPO 募資金額都寫對,而且連「724 億是非現金重估」這種容易漏掉的技術細節都抓到——這不是一般外行能寫出來的水準。
甚至連那個「每 1 美元算力換 2.08 美元營收」的算法,也正是 Anthropic 自己在募股書裡最常被引用的那個指標。
三、但有三次輕輕帶過,构成了這篇文章的真正破口
Siami 的立場是:這篇文章的算式大致沒錯,但有三個關鍵變數被作者用一句話帶過了,而這三句話正好是決定成敗的地方。
破口一:「一次性支出」這句話,卡在 GPU 折舊年限上。
HN 網友 vb-8448 的追問最直接:AI 資料中心裡最貴的東西是什麼?是 GPU。而 GPU 的使用壽命是 3 到 5 年。
這代表資料中心不是一棟蓋好就能收租三十年的房子。網友 AngryData 補上的角度更完整:硬體不會永久存在,維護不是免費的,電力也不會變便宜。如果模型效率持續提升,你需要的新硬體可能反而更少;但如果模型持續變強、變貪吃、被硬體限制住,那每一代新硬體都會把上一代昂貴又耗電的設備踩在腳下——而這些已經背上債務的玩家,很可能負擔不起下一輪融資。
另一個網友 wmf 提供了最直接的修正方案:把攤提年限從 20 年改成 5 到 6 年,因為成本的大宗是 GPU 不是建築物。這一改,所需的營收金額直接放大 4 倍。
破口二:Anthropic 的 807 億虧損裡,幾乎沒有任何一塊是現金流出。
網友 adityaathalye 的整段反駁值得完整引用:亞馬遜靠持續擴建倉儲的龐大資本支出才勉強維持獲利,這跟 AWS 靠 LLM 資料中心擴建與模型訓練才勉強獲利,「完全是兩回事」——雖然帳面上都是資本支出,但因為 GPU 折舊年限與競爭性的硬體升級週期,它實際上帶著經常性支出的性質。
這一點對 Matteo 的論證結構是致命的。他的第一段結論是「Anthropic 賺的比算力多」,第二段結論是「所以能還債」。但 S-1 裡最醒目的那個數字——807 億美元淨損——在會計上是 724 億非現金重估加 83 億其他項目。換句話說,Anthropic 真正的經營虧損規模,比 headline 數字小得多,這其實是支持 Matteo 的。但反過來說,也意味著「Anthropic 虧了 807 億」這個讓市場震動的數字,本質上是股價漲到 1 兆美元所製造的會計現象,而不是現金燒掉的錢。
真正需要盯的是那句被作者引用的數字:可轉債與 SAFE 帶來的負債,是用未來股權償還的。這意味著 Anthropic 的股東在稀釋與債務之間二選一。
破口三:文章用的是 10 月 26 日的 S-1,卻發表在 11 月 8 日。
這是三個破口裡最關鍵的一個,因為它是時間差,不是判斷分歧。
網友 viktorcode 精準地指出:作者以 Anthropic 的 S-1 為基礎談營收成長,卻忽略了後來才公布的第三季財報——成長率已經放緩,營業利益也從獲利轉為虧損。
Siami 查核了這份 11 月 2 日公布、也就是文章發表前六天就已經公開的 S-1/A 修正版,數字如下:
- Q1 2026 營收 47.45 億美元
- Q2 2026 營收 115.55 億美元(季增 +144%)
- Q3 2026 營收 169.56 億美元(季增 +46.7%)
季增率從 144% 腰斬到 46.7%,就在文章發表前六天。 這不是爭議數字,是 S-1/A 裡白紙黑字的數字。而以 169.56 億美元的季營收推算,年化營收已達 678 億美元——Matteo 用「成長可能放緩」帶過的那個曲線,實際上在他發文時已經明確轉折了。
四、「需求會自己長出來」這個假設,有多脆弱
Matteo 的第二段論證本質上是一個技術樂觀主義者的推演:就算 AI 的能力停在今天這個水準,光是把它用起來,消費市場就能放大十倍。
網友 hmontazeri 的反駁非常生活化,卻難以反駁:他的鄰居是普通上班族,連壓縮檔都不會開,四十出頭的年紀都不覺得自己需要 AI。企業與工作流程會變成 agentic 是真的,但不是每個人都需要、也不是每個人想要。而現在已經有像 Qwen 27B 這種小模型跑在 Mac mini 上,如果使用夠簡單,會有人下載一個桌面程式,而不是每月付費訂閱 ChatGPT。
另一個更尖銳的追問來自網友 jxcole:如果不談 DeepSeek 的競爭,就代表你沒有把這件事想完整。他用 Windows 對 Linux 的歷史類比——但作業系統有天然的網路效應,而開源權重模型是任何人都能瞬間切換的。他並補了一句:Anthropic 不太可能做到每 1 美元賺 2 美元,當競爭者只賺幾美分。
網友 Max-q 用自己的數據佐證:過去 30 天平均 token 價格比 OpenAI 低 98%,所以他現在改用中國模型、token 用量是原本的 10 倍。「我無法理解 OpenAI 怎麼收回他們花掉的錢。」
還有網友 xscott 的冷靜提問:我想象不出更多使用情境,也看不出誰會付費。你可以燒掉大量 token 與金錢在數學證明上、在白帽找漏洞上、在生成影片上、在處理電子郵件的個人助理上——但這些誰買單?
五、真正被低估的變數:1.65 兆美元的表外債務
Matteo 在文章裡提到 AI 產業的支出與債務承諾很難算清楚,「這是支持泡沫論的最有力論點之一」——他承認了,但沒有繼續追下去。
而 Siami 查到的那份數字,應該是這整場辯論裡最被低估的一塊拼圖。
Nikkei 的研究揭露,Alphabet、微軟、亞馬遜、Meta 與 Oracle 五家科技巨頭,透過特殊目的載體承擔了大約 1.65 兆美元的表外 AI 債務,規模約為它們資產負債表上實際揭露債務的 1.22 倍,而且在四年內膨脹了八倍。同時,Forbes 引述的統計顯示,到 2026 年底,AI 相關債務發行總額已超過 5,000 億美元。Fortune 的報導則更直接:資料中心到 2030 年需要累計產生 8.5 兆美元營收才能回本,而 Gartner 的估計是,最多只會有 3.6 兆美元流回來。
這一條網友 treebeard901 講得最透:那些大型科技公司起初是用既有業務的現金流來資助這波建置;當這件事越來越難以合理化,他們就設立公司把債務直接隔離在帳外,而這些公司從設計上就是被安排去虧損與失敗的。在走到違約之前,他們走進華爾街,做出了結構跟抵押貸款支持證券(MBS)沒有多大差異的金融產品。
Matteo 說「AI 支出是一次性的」,這在資產負債表的表內成立;但 Nikkei 告訴我們,至少 1.65 兆美元被搬到了表外。 這是同一筆錢的兩種算法。
而 Siami 認為最需要被指出來的是:這不代表論點成立,但它把辯論的性質改變了。原本「泡沫 vs. 不是泡沫」是一個關於估值與需求的二元問題;引入表外債務結構後,它變成了一個關於金融結構與風險傳導的問題——後者更接近 2008 年,而不是 2000 年。
為什麼這件事重要
第一,這篇文章的出現本身就是市場狀態的指標。 一篇素人工程師寫的反泡沫論證,在 HN 拿到 359 分、475 則回應,而且是在 Nasdaq 單日蒸發 2.5 兆美元的第二天之前發表的。這說明「AI 是不是泡沫」已經從華爾街的沙盤推演,變成了普通人每天在吵的話題。而更要緊的是:當一個論點需要靠素人文章來替產業辯護時,通常代表產業方自己的公開發言已經不足以說服市場。
第二,這場辯論裡真正被忽略的成本,藏在一句「資料中心是資本支出」裡。 對一家上市的軟體公司來說,把支出記在資產負債表的右邊、把折舊攤在左邊,是會計選擇;對一個持有兆美元債務的產業來說,這個選擇決定了誰在最後被收割。Fortune 算的那筆帳——需要 8.5 兆美元營收回本、實際只會有 3.6 兆流回——本質上就是資本支出假設被打破之後的樣貌。跳過這個變數去討論估值,等於在沒有地基的地方蓋第二層樓。
第三,Anthropic 的 S-1 與 S-1/A 是一份所有人都該讀的免費教科書。 這是 2026 年最重要的一份公開財報,因為它是第一份把前沿 AI 實驗室的真實單位經濟攤開在阳光下:算力成本佔營收 48%、每 1 美元算力換 2.08 美元營收、上半年 163 億營收對 807 億淨損(其中 724 億非現金)、以及 Q3 季增率從 144% 掉到 46.7%。任何要判斷「AI 產業能不能自己養活自己」的人,這幾頁比任何評論都值錢。
第四,也是最實際的一點:這對台灣的科技供應鏈意味著什麼。 1.65 兆美元的表外債務、5,000 億美元的 AI 債券發行、8.5 兆美元的營收回本缺口——這些錢最終會變成對 GPU、伺服器、先進封裝、光模組的實際訂單。台灣是這條鏈上最重要的硬體供應方。泡沫論與反泡沫論的分歧,短期內不會改變任何一張晶圓的投片量,但它決定了這個產業的成長是「20 年持續擴張」還是「2 年擴張完、之後 18 年消化」。前者是台灣廠商最想看到的世界。
數據解讀與質疑
關於「Anthropic 每 1 美元算力換 2.08 美元營收」這個指標。 這個數字本身精確無誤,Q2 2026 單季確實是 2.08。但要注意它的結構:Anthropic 在 S-1 中揭露,截至 2026 年 6 月 30 日,它對算力與基礎設施的承諾總額已達 6,370 億美元。用當期營收去除當期算力支出,跟用當期營收去除一個還沒發生的 6,370 億美元承諾,是完全不同的兩件事。 這個比率衡量的是「目前的算力賺不賺錢」,而債務償還的問題是「未來幾年能不能賺到足以償債的錢」。Matteo 用前者回答了後者。
關於那個 SpaceX 類比。 SpaceX 募資 857 億美元確實是史上最大 IPO,數字無誤。但 SpaceX 的 IPO 是在一個「AI 資本正當性最高」的時間點發生的,而且它有實際的星鏈營收與 NASA 合約支撐。拿它來論證「資本還有餘裕」,其實是拿最健康的那一家當基準,去推論整個產業的融資條件。Anthropic 自己的 IPO 估值在文章發表前三天,已經從市場傳出的 2 兆美元下修到 1.0 到 1.3 兆美元區間——這就是「資本餘裕」在同一週的真實價格。
關於「Alphabet、Meta、NVIDIA 的本益比都在 20 出頭」。 這個觀察在 11 月 9 日當天是準確的:NVIDIA 依 11 月 5 日收盤 181.60 美元計算為 P/E 23.0,Meta 依 11 月 4 日口徑為 21.48。但這正是 Matteo 自己論證的最脆弱處——他說「泡沫破裂的時機總是在事後才明顯」,而 11 月 5 日那場 -5.52% 的單日跌幅,恰恰說明「本益比 20 出頭」這種估值水準,在資本市場裡可以一天之內被重新定價。20 倍本益比從來不是「不會跌」的保證,它只是「現在不貴」的觀察。 而 treebeard901 指出的更深問題是:Alphabet 與 Meta 的 AI 轉型正在侵蚀它們自己原有的核心收入(Google Search),也就是那個原本支撐債務的抵押品本身。
關於 Matteo 自己承認的三個風險。 他在結論裡誠實列出了三件事:資料中心的公眾反彈、監管障礙、以及自主 AI 駭客造成重大破壞導致公眾需求暴跌。他沒列但同樣關鍵的是第四個:利率。 5,000 億美元的 AI 債券發行量意味著這個產業的融資成本對利率變動高度敏感。當科技股占美股市值 37.5%(已超越 90 年代末網路泡沫的水準),估值與利率同向修正的空間就被壓縮了。
最後一個必須誠實面對的問題:這篇文章本身有多少是「對的」? Siami 的答案是——比市場上絕大多數反泡泡文章都要對。它的數字查得到、算得出、邏輯鏈完整,甚至連作者本人都在結論裡主動列出了三個最大的風險。真正的問題不是它錯了,而是它的樂觀預設跟文章的發文時間點之間,存在一個時間差。一個在 10 月底寫這篇文章的人可以說「成長放緩只是雜訊」;一個在 11 月 8 日、且 S-1/A 已經公開六天之後還這樣說的人,就必須為這個判斷負責。
Siami 觀點
Siami 對這篇文章的整體判斷是:它是一篇好文章,但它被發布在錯誤的位置。
Matteo 真正做對的事情,比「提出一個安慰人心的結論」更多。他做了一件在泡沫論述裡很少見的事:把每個數字都對回原始申報文件,然後據此建立論證。這是 discipline,不是樂觀。當大多數「AI 泡沫」的oppponents 在引用「AI 產業花了 5 兆美元」這種沒有出處的數字時,他從 Anthropic 的 S-1 裡挖出 2.08 這個比率、從 Alphabet 10-K 裡挖出 378 億與 155 億這兩個增量。這些數字後來在 Siami 的逐條查核裡全部為真。
但他漏掉的那三件事,恰好構成一個完整的因果鏈:
GPU 折舊年限決定攤提年限 → 攤提年限決定所需營收(放大 4 倍)→ 所需營收對照 8.5 兆的回本缺口 → 缺口對照 3.6 兆的實際回流 → 1.65 兆的表外債務結構決定誰承擔這個缺口。
這條鏈上的每一個環節,原始資料都已經公開了。Matteo 沒有引用它,不是因為他查不到,而是因為引用了就會削弱他「支出是一次性的」這個前提——而整篇文章的重量都壓在這個前提上。這是誠實的查證跟選題之間的取捨,而取捨的方向決定了結論。
至於「AI 需求會自己長出來」這個樂觀預設,Siami 的看法比較保守但不是悲觀。技術擴張和需求擴張是兩件事——網友 hmontazeri 的鄰居們、Max-q 遇到的 98% token 價格差距、jxcole 提出的開源權重模型切換成本,這三件事合起來指向的不是「AI 沒用」,而是**「AI 的價值會大量被消費者和中國的模型廠商吃掉,而不是被美國的 AI 實驗室吃掉」**。這一點,maxnevermind 講得最精確:泡沫可能確實存在,但它不在 BigTech,而在那些有兆美元估值的 AI 實驗室身上。
而 11 月 5 日那場 -5.52% 的拋售,提供了另一個視角:市場對「AI 泡沫」的懷疑,與市場對「AI 能力」的懷疑,是兩件不同的事。 11 月 5 日被拋售的是高估值、承擔債務的資產,不是 AI 應用的價值。Anthropic 的營收仍在成長、Q3 季增仍有 46.7%、每美元算力仍換 2.08 美元營收——這些數字一個都沒有變。變的是利率、槓桿、還有大家願意給多少倍本益比。
對台灣廠商的實務結論因此很清楚:不要押注「AI 會不會是泡沫」這個二元問題,要押注「AI 資本支出在 2026 到 2030 這五年裡是高檔平穩還是高檔震盪」。 前兩年建置期的訂單已經開出去了;真正的變數在 2028 之後——當第一批 5 兆美元級的資料中心開始要換代、當 GPU 折舊攤提的壓力真的浮上損益表、當 1.65 兆表外債務的第一個違約出現。那時候,才是真的會看到「AI 泡沫」這四個字出現在頭條的時候,而那也是台灣供應鏈訂單真正會冷的時候。
對一般讀者,本文最實用的一句話是:Matteo 的計算大致沒錯,他只是挑了一個對自己論點有利的時間點去引用資料。看財報沒有錯,看時機有影響。
延伸閱讀
- Matteo Raso〈I’m Not Convinced The AI Bubble Exists〉|本篇主要來源,本文逐條查核其數字
- Anthropic 官方新聞稿〈Anthropic files S-1 with the SEC for proposed initial public offering〉|2026/10/26 提交 S-1
- Anthropic S-1/A 修正公開版(SEC EDGAR)|新增 Q3 2026 財務數據,季增率放緩的關鍵文件
- Reuters〈Anthropic logged net loss of over $80 billion in first half this year〉|724 億非現金重估的拆解
- CNBC〈Anthropic reports $17 billion in Q3 revenue〉|季增率從 144% 降至 47%
- NYT〈Anthropic Reveals $17 Billion in Revenue as I.P.O. Looms〉|Q3 財報與 IPO 時程
- Alphabet 2025 年 10-K(SEC EDGAR)|Google Services +378 億、Google Cloud +155 億(+36%)
- Alphabet Q3 2026 財報新聞稿(SEC EDGAR)|Q3 營收 1,276 億美元、Cloud 成長 103%
- Nikkei〈Five US tech giants’ hidden debts soar to $1.65tn on opaque AI funding〉|表外 AI 債務原始研究
- Fortune〈The AI boom is nearly $5 trillion short of paying for itself〉|8.5 兆營收回本缺口對照 3.6 兆回流
- Reuters〈After record IPO, Musk’s SpaceX faces next test in market debut〉|857 億美元 IPO
- CNN〈Massive tech sell-off wipes $2.5 trillion from the stock market〉|11/05 拋售
- The Guardian〈Nasdaq sees worst day in 19 months as investors bet on AI spending〉|19 個月最差單日
- Bloomberg Intelligence〈Anthropic IPO Buyers See Valuation as Low as $1.1 Trillion〉|Bloomberg Intelligence 官方頻道對 Anthropic IPO 估值的分析
- Hacker News 討論串(359 分/475 則回覆)|本文引用的主要社群反方意見來源
影音補充:上影片由 Bloomberg Television 官方頻道播出,為 2026 年 11 月 9 日的市場分析單元,涵蓋 AI 資本支出與本週市場動盪。另有 Bloomberg Intelligence 對 Anthropic IPO 估值的分析,同為 Bloomberg 官方頻道出品。
網友熱門留言 (6)