編按:本文綜合整理自 Infineon 官方新聞稿〈Infineon marks innovation milestone with world’s first 300-millimeter power silicon carbide (SiC) wafer〉、Infineon FY2026 財報新聞稿〈Infineon closes FY 2026 with record quarter〉、Semiconductor Today〈Infineon presents first functional power devices on 300mm SiC wafers〉、Electronic Design〈Infineon fabricates SiC power devices on 300-mm wafers〉、Infineon LinkedIn 官方貼文、Infineon electronica 2026 展場資訊 與 Hacker News 討論串(153 分/90 則回覆),並加入 Siami 編輯部觀點與分析。文中所有財務數字均引自 Infineon 官方財報。
半導體產業有個長久存在的口頭禪:碳化矽(SiC)做不到 300mm。整個 SiC 產業在 150mm 打轉了好幾年,轉進 200mm 也才剛剛開始,誰要一步跳到 12 吋?碳化矽太硬、太難長晶、缺陷太多,這些都是業界的常識。
2026 年 11 月 9 日,德國 Infineon 宣布把這個常識推翻了——在奧地利 Villach 的晶圓廠,用既有的矽晶圓生產設備,成功把 300mm 碳化矽晶圓加工成可運作的功率元件。這是全球第一家在 full-scale 半導體晶圓廠環境下達成這項里程碑的公司。
更耐人尋味的是時間點:這則消息發布的隔天(11 月 10 日),Infineon 正好公布 FY2026 全年財報,並在財測中把資料中心電源供應器列為 FY2027 的主要成長引擎——預估該業務營收將接近 €4B。
一、這件事為什麼難:SiC 是半導體界的「地獄材料」
在理解這項成就的份量之前,得先理解碳化矽為什麼難做。
SiC 的莫氏硬度約 9.2,僅次於鑽石,是矽的莫氏硬度(7)的兩倍以上。這不是比喻——它意味著切割、拋光、搬運、研磨的每一個環節都要換一整套工具與製程。更棘手的是它跟矽的力學與熱學性質完全不同:晶圓更容易碎裂、翹曲,長晶階段更容易產生殘餘應力與缺陷。
HN 上有一位在 SiC 實驗室念過博士的網友說得很傳神:我得到的結論是,矽和碳化矽的相似之處只在於前七個字母一樣,之後就完全不是同一回事了。這真的是一種 nightmare 難搞的材料。
半導體產業新聞網站 Semiconductor Today 的整理點出了幾個 300mm SiC 的具體難題:
- 維持晶圓平坦度(flatness)在更大直徑下更困難。
- 控制殘餘應力與維持大面積基材上材料性質的一致性。
- 晶體生長階段產生的缺陷會直接影響元件良率。
所以「用既有的矽設備做出來」這件事本身含金量很高——它意味著至少在設備與流程層面,300mm SiC 的障礙沒有想像中不可逾越。但同一篇報導也誠實點出:Infineon 並未公布元件規格、電性測試結果、製造良率,也沒有給出量產時程。
二、數字:2.25 倍面積、2.3 倍元件,以及一個沒說出口的關鍵
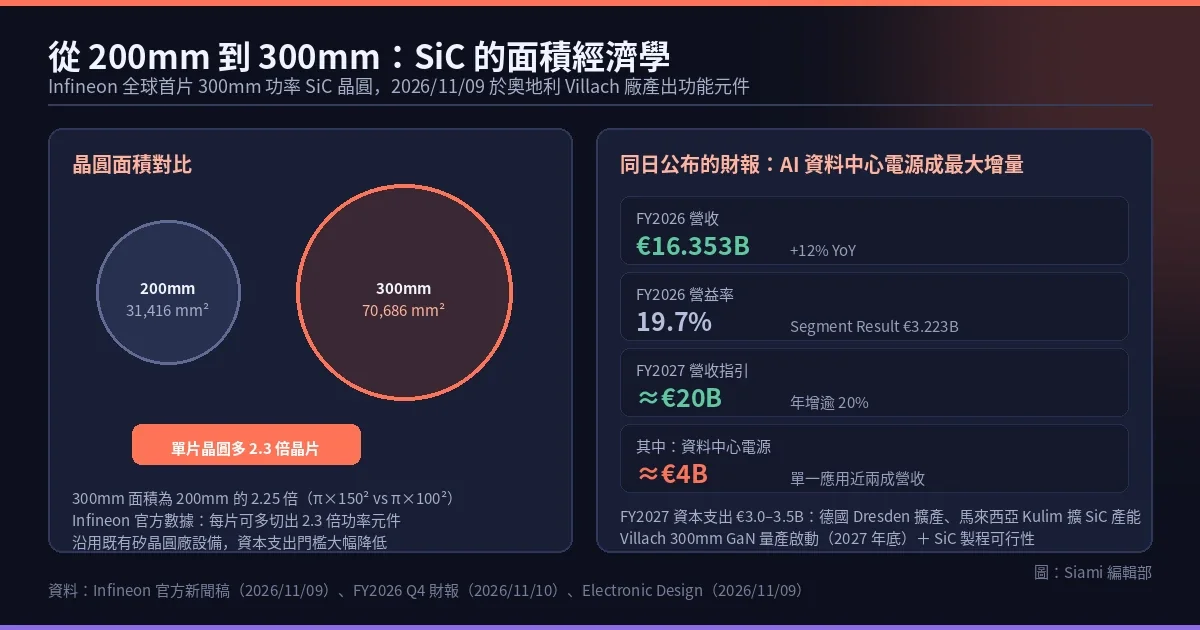
晶圓面積的算術很單純:200mm 晶圓約 31,416 mm²,300mm 晶圓約 70,686 mm²,比例是 2.25 倍。Infineon 官方說法是「單片可多切出 2.3 倍元件」——這個 2.3 倍高於純面積比,是因為大晶圓的邊緣損耗比例較低。
HN 網友 adrian_b 把這件事的經濟學解釋得比多數財經報導更清楚:大尺寸晶圓的製造成本降幅比面積比更大,原因有兩個。第一,晶圓越大,周邊浪費的面积就越大,因為很多地方一整顆晶粒放不進圓形範圍內,邊緣剩餘的面积就浪費掉了,而這種浪費量會隨晶粒尺寸快速增加。第二,靠近晶圓邊緣的晶粒,即使放得進去,良率也會比遠離邊緣的晶粒差,而這種良率較差的晶粒占比會隨著晶粒尺寸增加、隨著晶圓尺寸變大而下降。
不過,這裡有一個必須標明的重要限定——2.3 倍不是「元件數量」的保證,而是「可切割面積」的推算。實際能用多少,取決於元件尺寸、邊緣排除區(edge exclusion)、缺陷密度與製造良率。而 Infineon 這次恰恰沒有公布良率資料。
另一個必須記住的技術亮點是 Cold Split:Infineon 同時在德國 Dresden 廠驗證了這項用雷射從碳化矽晶棒分離晶圓的技術可行性。這項工法的價值在於材料損耗更低、處理時間比傳統線切割(wire sawing)大幅縮短——同樣一根晶棒可以切出更多片,代表每片的固定成本被摊得更薄。
三、同時發生的財報:AI 資料中心才是那個大故事
11 月 10 日公布的 FY2026 財報,把這則技術新聞的商業意義攤開了。
| 項目 | 數字 |
|---|---|
| FY2026 營收 | €16.353B(年增 12%) |
| FY2026 Segment Result | €3.223B |
| FY2026 Segment Result Margin | 19.7% |
| FY2026 調整後 EPS | €1.73 |
| FY2026 自由現金流 | €993M(調整後 €1.925B) |
| Q4 FY2026 營收 | €4.706B(季增 13%) |
| Q4 Segment Result Margin | 23.8% |
| FY2027 營收財測 | 約 €20B(年增逾 20%) |
| FY2027 Segment Result Margin 財測 | 中二十幾趴(mid twenties) |
| FY2027 資本支出 | €3.0B–3.5B |
| 其中資料中心電源供應器營收 | 接近 €4B |
CEO Jochen Hanebeck 的說法是:「我們以矽、氮化鎵、到現在的碳化矽 300mm 晶圓,在擴展半導體製造的關鍵位置上處於領先地位。」
但財報裡最值得停下來看的一行,是 Q4 各事業部的變化:汽車(ATV)、綠色工業電源(GIP)、電源與感測系統(PSS)營收顯著成長,而連接與安全系統(CSS)則下滑。同時 Infineon 在 2026 年 7 月 1 日剛重組事業部架構,改為 ATV、Edge Systems(ES)、Power Systems(PS)三個分部。
還有一個容易漏掉但對半導體讀者很重要的伏筆:Infineon 宣布把 NOR Flash 與 F-RAM 記憶體業務出售給華邦電子,預計 2027 年下半年完成,若成交將為 FY2027 自由現金流增加最多 €1B。這是一筆把「記憶體」從組合裡拿掉、專注功率半導體的動作。
把兩件事放在一起看就清楚了:300mm SiC 這項製程里程碑,不是孤立的技術炫技,而是為了接住 AI 資料中心電源這條正在快速長大的需求線。
四、產能布局:Villach、Dresden、Kulim 三地分工
Infineon 在 SiC 上的布局不是單點突破,而是多國分工的體系:
- Villach(奧地利)——300mm SiC 功率元件與 300mm 氮化鎵的研發與量產基地。Infineon 奧地利執行長 Sabine Herlitschka 說明,Villach 的這項開發加上公司在 300mm 氮化鎵上的工作,強化了該廠在功率半導體創新上的角色。
- Dresden(德國)——Cold Split 雷射切割技術的可行性驗證。
- Kulim(馬來西亞)——Infineon 官方 YouTube 頻道有影片介紹其為「世界最大的 200mm SiC 功率晶圓廠」。
這個布局反映一個產業現實:SiC 的難度不只在單一製程,而在「能不能長期穩定的大量供貨」。Infineon 在財報中特別強調「確保長期供應」,這是對車用與工業客戶真正的痛點。
順帶一提,Wolfspeed 在 2026 年 10 月 15 日才剛宣布擴大與 Infineon 的長期 SiC 晶圓供應協議,把既有的 150mm 供應加上 200mm,延續了超過 20 年的供應關係。整個西方 SiC 供應鏈的分工格局,正在這個時間點重新排列。
五、HN 討論串:技術之外的產業焦慮
這則消息在 Hacker News 拿到 153 分與 90 則回覆。討論的走向比想像中更有意思——最熱門的話題不是碳化矽,而是歐洲半導體的結構性困境。
最直接的一個提問來自網友 johntb86:有沒有人知道為什麼他們花了這麼久才轉移到 300mm?照說法他們用的是既有的、為矽設計的 300mm 設備,而矽那邊幾年前就轉換完了,製程步驟雖然不同(主要是長更大的晶棒),但不該是什麼太大的瓶頸。
這個問題在產業界其實是有標準答案的,而且答案並不單純。碳化矽的缺陷密度天生比矽高,而 300mm 的面積會把這種劣質材料的機率成本放大——良率曲線在更大面積上會更陡。業界普遍的做法是先在 150mm 累積成熟經驗、轉 200mm 穩定後,最後才挑戰 300mm。Infineon 之所以敢跳,關鍵在於它用的是既有矽設備,這代表硬體投資的風險被大幅壓低。
另一條更尖銳的支線則談到了歐洲的產業政策。網友 okanat 的觀察相當完整:歐洲的投資人和政府都偏保守,DRAM 是風險最高的矽產品之一,歐洲政府嘴上一直講自主,但缺乏那種能撐過十年、而且保證在未來十年是虧錢的原始投資力量與意志力。當韓國和美國的工廠開始放量時,價格會直線下跌,基本上任何業務在好幾年內都不會賺到一歐元。歐洲的半導體廠之所以鎖定工業與汽車市場是有原因的——他們要的是舊製程節點上那些大而穩定的訂單,利潤便宜又有保障,讓美國、中國和台灣去承擔風險。
這段話解釋了 300mm SiC 這項成果真正的戰略位置:Infineon 沒有去跟記憶體和先進邏輯正面競爭,而是押注在功率半導體這個歐洲既有優勢、且需求正因電氣化與 AI 而上升的領域。
還有一則來自網友 BrandiATMuhkuh 的評論很值得一提,帶著明顯的遺憾:她感到意外的是 Infineon 似乎沒有在做晶片上的 LLM。在林茨的 Infineon,Apple 的 5G modem 設計師還有 LSTM 發明人 Sepp Hochreiter 所在的約翰尼斯・克普勒大學明明就隔壁,她看過 Infineon 的 AI 主管訪談後很期待,結果整段訪談都在講他們怎麼使用 LLM。
底下有人接話:Infineon 做的是電源與類比元件、還有給車用與工業用的數位邏輯,不是做最小製程的尖端數位邏輯。另一則回應提到,這有歷史因素——Infineon 原本是 Siemens 的子公司,而 Siemens 是出了名的相對保守。
不過也有網友替這家公司的策略辯護:往自己專業領域之外走去冒險,是會被市場懲罰的,那種創新比較可能發生在新創公司,而不是像 Infineon 這種傳統 lifestyle company。
為什麼這件事重要
第一,SiC 的 300mm 轉移從「下一代工程問題」變成了「既有產線問題」。
這是整件事最容易被低估的意涵。過去 SiC 產業最大的疑慮不是「SiC 能不能做到 300mm」,而是「做到之後誰負得起那條晶圓廠的錢」。Infineon 這次的做法直接把疑慮換成了一個更可回答的問題:既然能用既有的矽設備,那麼產能擴充的資本支出就被壓進了比較可管理的範圍。對一家已經有實際出貨、且被車廠與工業客戶綁定的供應商來說,這個答案的價值遠高於對新進者而言。
第二,AI 資料中心正在把 SiC 從「電動車題材」變成「AI 基礎設施題材」。
財報把這件事講得很直白:FY2027 資料中心電源供應器營收預估接近 €4B,佔公司整體約 €20B 財測的四分之一。這個數字意味著 SiC 的下一個主戰場不只是車載逆變器,而是 AI 機房的電源轉換——那是一個成長速度更快、而且對功率密度與效率要求更苛刻的市場。科技媒體的視角裡,AI 資料中心還在討論 GPU 的算力與散熱,但電源端的瓶頸其實同樣真實。
第三,歐洲半導體的「務實路線」有了一個更強的支撐點。
Infineon 這次的成就,正好落在歐洲半導體產業最擅長的領域:功率半導體、汽車、工業。它的策略不是跟韓國和台灣在記憶體與先進邏輯正面對撞,而是把碳化矽、氮化鎵這些「歐洲有材料科學傳統、又有車用與工業客戶」的領域做到極致。HN 上那些關於歐洲產業政策的討論之所以會被引發,正是因為這個案例證明:這種策略不是苟且,是可以贏的。
第四,這是把「製程成熟度」變成競爭護城河的典型案例。
冷晶圓、線切割、良率曲線——這些在新聞標題裡看不到的東西,才是 SiC 產業真正的門檻。當別家還在研究「能不能做 300mm」的時候,Infineon 已經讓自己的客戶在規劃產品時可以把 300mm 當成一個既定的技術前提。
數據解讀與質疑
關於「全球第一片」,這個措辭需要精確理解。
官方說法是「first company to pioneer this innovation milestone in a full-scale semiconductor fab environment」——重點在「pioneer」與「full-scale fab environment」這兩個限定詞。Semiconductor Today 的報導指出,當前 SiC 功率半導體的商業化主流仍在 150mm,廠商正在轉往 200mm;而 Resonac 等公司在 2026 年 9 月就宣布長出 300mm 單晶並加工成基材。換言之,300mm SiC 單晶不是 Infineon 獨有,Infineon 的領先是在「把它做成可運作的功率元件、而且是在 full-scale 廠房裡用既有矽設備完成」這個更嚴格的條件下。這個區別不該被抹去,但確實值得被寫清楚。
關於「2.3 倍元件」,這是理論推導而非實測產出。
如前所述,2.3 倍是官方以面積比為基礎的估算,實際可用元件數取決於元件尺寸、邊緣排除區、缺陷密度與良率——而這次 Infineon 一項都沒公布。Electronic Design 的報導明確指出這家公司未披露元件規格、電性測試結果、製造良率與量產時程。任何把「2.3 倍」當成已實現產出來引用的說法,都超出了原始資訊的範圍。
關於量產時程,公司這次是刻意模糊的。
Infineon 的說法是「將在與客戶及合作夥伴密切協作下規劃 300mm SiC 的技術與擴產時程」,同時表示沒有設定量產爬坡日期,200mm SiC 的製造路線圖仍持續推進。市場新聞的解讀相當直白:這代表商業化時程與客戶需求仍是投資人需要追蹤的兩個重要變數。這是產業界處理「技術里程碑但尚未商業化」的標準做法——把時程的主導權留在自己手上,同時不關上任何一扇門。
關於 Cold Split,要避免把它讀成「成本已下降」。
驗證可行性與量產成本是兩回事。Dresden 廠驗證的是「這套 Cold Split 技術可以用在 300mm SiC 上」,而不是「量產時每片成本會比線切割低多少」。線切割本來就是成熟技術,Cold Split 的優勢要在實際的量產環境、配合具體的良率與設備投資才能量化。目前的資訊只支持「技術路徑存在且可行」這個結論。
關於財報與這個里程碑的關聯性,要小心不要倒果為因。
發布時間確實緊接——技術新聞 11 月 9 日、財報 11 月 10 日——但這不代表 300mm SiC 已經開始貢獻營收。從財報文字來看,FY2027 資料中心電源接近 €4B 的成長,歸因項目寫的是「data center power supplies」這個產品線,而 SiC 在其中的占比並未單獨揭露。把這兩件事串成「300mm SiC 帶動財報成長」是過度解讀;比較準確的說法是:兩者反映的是同一個底層趨勢——電氣化與 AI 基礎設施對高效率功率轉換的需求正在快速上升,而 Infineon 同時在產能端與需求端站到了位置上。
最後,一個市場面的務實提醒。
在財報隔天,Infineon 股價在 Lang & Schwarz 的 12:20 CET 報 47.62 歐元,比 11 月 6 日星期五的 Xetra 收盤價高 4.06%。但這個比較使用的是前一交易日的收盤(因當日交易尚未達到 17:35 CET 的 Xetra 收盤門檻),而且當天正好是財報發布日,股價漲跌同時反映了兩件事。把 4% 的漲幅歸因於 300mm SiC 這項技術里程碑,是統計上的歸因錯誤。
Siami 觀點
這則新聞最耐人尋味的地方,在於它的敘事結構跟典型半導體新聞完全相反。
一般的半導體新聞是「某某公司用新製程做出某某產品,效能提升幾倍,市場規模將達數千億美元」。而 Infineon 這次的發布裡,沒有效能數字、沒有良率、沒有量產時程、沒有客戶名單。它只有一個有點反直覺的訊息:300mm 碳化矽可以用既有的矽設備做出來。
這才是真正的工程成果該有的樣子。半導體歷史上那些被記住的時刻——450mm、Immersion Lithography、EUV——在發生的當下,聽起來都像是「這很酷,但誰知道能不能真的賺到錢」。而現在回頭看,會發現真正改變產業的不是那些酷炫的技術參數,而是「某個瓶頸被證明可以繞過去」這件事。Infineon 這次傳達的正是這個訊息。
另一件值得留意的是,SiC 這個題材在台灣與華語世界的報導,通常被歸類在「電動車供應鏈」。但這次財報揭露的資訊會改變這個理解框架:SiC 的下一個主要需求來源是 AI 資料中心的電源供應器,而這是一個跟電動車週期幾乎無關的驅動力。用電動車的邏輯去理解 SiC 的成長曲線,在接下來兩三年會失準。 對投資人或做功率半導體的業者來說,這才是這則新聞裡真正有價值的部分。
還有個產業結構的觀察。這則消息在 HN 引發的討論,主軸居然不是技術,而是歐洲半導體的戰略困境——一位網友直言歐洲廠商刻意避開記憶體與先進邏輯,因為那需要十年期的虧損投資,而歐洲政府缺乏那種財力與意志。這段話聽起來像在批評,但 Infineon 這次的成績恰好是這個策略的回報:功率半導體這條路線上,歐洲的公司確實握著消費者電子廠永遠握不到的東西——長達二十年的車用客戶關係、材料的工業基礎、以及在能源基礎設施上的既有份額。Infineon 沒有在它不擅長的地方硬拚,而是把它已經很擅長的事情做到別人做不到的層級。 這種策略在技術新聞裡很少被講,因為它不性感,但它才是多數技術公司的實際生存模式。
最後值得留一句的是關於這份技術里程碑與安全性的關係:一家歐洲車用半導體大廠,把全球第一片 300mm 碳化矽晶圓拿到慕尼黑 electronica 展公開展示——不是藏在實驗室裡,也不是只用一份新聞稿宣布。對一個產能還沒有明確時程、良率還沒有公開的技術來說,把實物擺在攤位上讓客戶來看,本身就是一種姿態:它或許還不能大量生產,但它已經是真的了。
延伸閱讀
- Infineon 官方新聞稿〈Infineon marks innovation milestone with world’s first 300-millimeter power silicon carbide (SiC) wafer〉|本篇主要來源,2026/11/09 發布,含 Villach 廠與 Dresden Cold Split 的完整說明
- Infineon FY2026 財報新聞稿|11/10 發布,營收 €16.353B、Segment Result Margin 19.7%、FY2027 財測與資料中心電源 €4B 展望
- Semiconductor Today〈Infineon presents first functional power devices on 300mm SiC wafers〉|產業媒體對 2.3 倍元件與 CEO Hanebeck 引述的整理
- Electronic Design〈Infineon fabricates SiC power devices on 300-mm wafers〉|技術媒體視角,點出未公布規格/良率/量產時程,以及 300mm SiC 的平坦度與殘餘應力難題
- Infineon LinkedIn 官方貼文|官方對外說明,強調三種材料(Si/SiC/GaN)的布局與 electronica 展出安排
- Infineon electronica 2026 展場資訊|2026/11/10–13 慕尼黑 Hall C3、Stand 502,300mm 晶圓的公開展示地點
- Hacker News 討論串(153 分/90 則回覆)|從 300mm 轉移難度、SiC 材料特性到歐洲半導體產業結構的深度討論
- Infineon 官方 YouTube:Kulim 3 世界最大 200mm SiC 功率晶圓廠|官方頻道影片,理解 Infineon SiC 產能布局的背景資料
網友熱門留言 (5)