編按:本文綜合整理自 Anthropic 官方 IPO 網站、Anthropic 官方 IPO Fact Sheet、S-1 招股書、Anthropic 官方新聞稿〈Anthropic launches roadshow for proposed IPO〉、創辦人信(Founders’ Letter)、Reuters〈Anthropic eyes $1.4 trillion IPO valuation in test of Wall Street appetite〉、Bloomberg〈Anthropic Bankers Look to Increase IPO Valuation〉、CNBC〈Anthropic sets IPO price range of $70 to $78〉、WSJ〈Major Investors Are Skeptical Anthropic IPO Can Achieve $1.5 Trillion Valuation〉、Hacker News 討論串(889 分/848 則回覆) 與 Morningstar〈Anthropic: We See the Stock as Undervalued in the IPO Pricing Range〉,並加入 Siami 編輯部觀點與分析。文中所有財務數字均引述自 Anthropic 官方文件,未經第三方查核。
一家還沒賺到錢的公司,準備一次從市場裡拿走近千億美元。11 月 10 日,Anthropic PBC 向美國證券交易委員會(SEC)提交 S-1 招股書並同步啟動路演,正式推動 AI 產業史上規模最大的公開上市案。股票代號 ANT,11 月 18 日定價、11 月 19 日在 Nasdaq 全球精選市場掛牌。
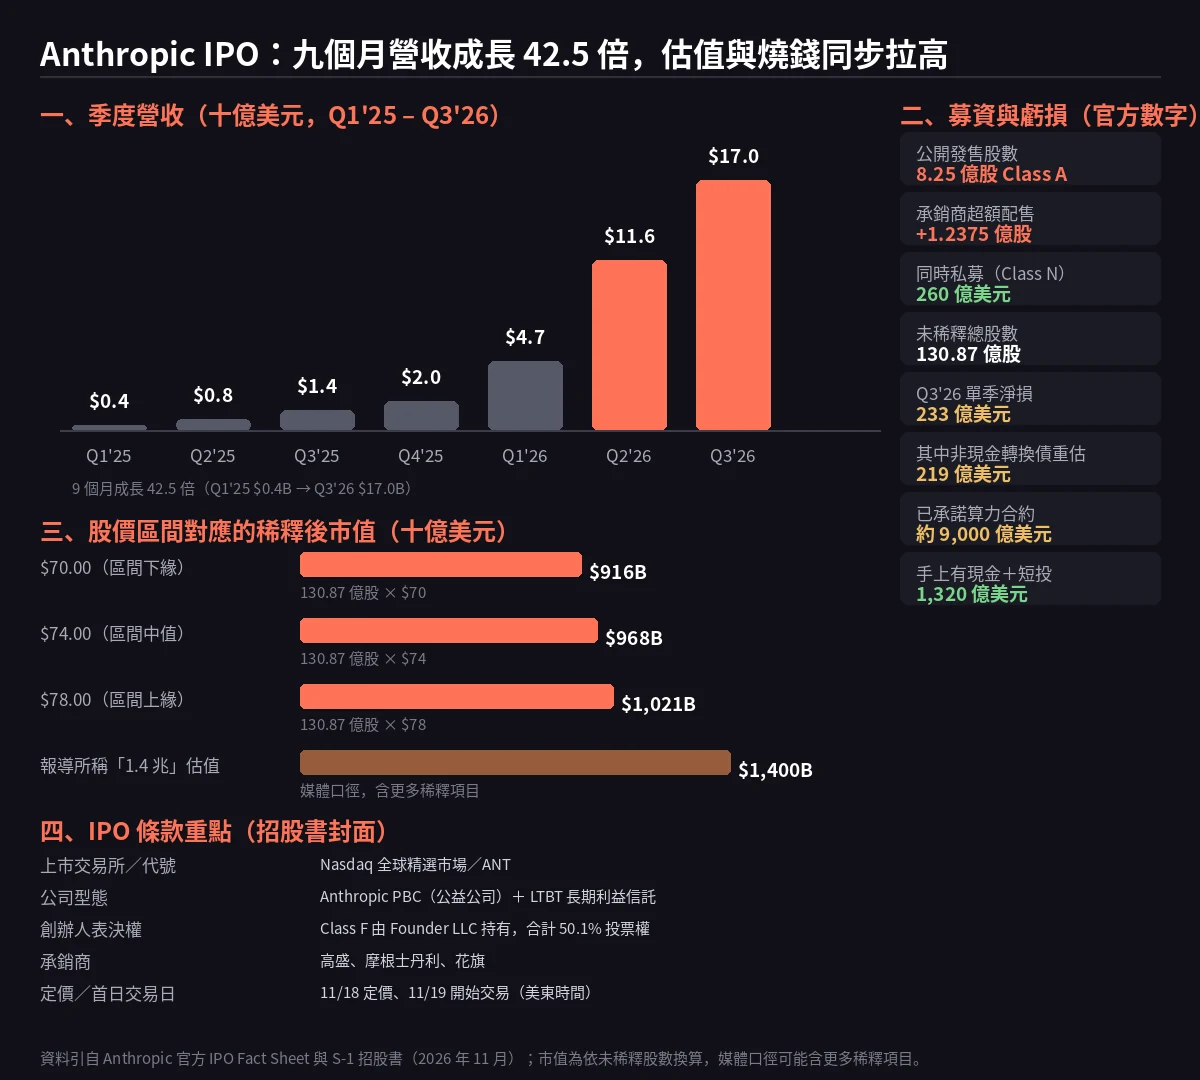
要理解這件事的份量,先看一個數字:本次公開發售 8.25 億股,價格區間每股 70 至 78 美元,光是公開發售這一項,募資規模就在 577.5 億到 643.5 億美元之間。加上同步進行的 260 億美元私募,Anthropic 這一次從資本市場拿走的錢接近 900 億美元。
這不是一場「AI 公司上市」的普通新聞。它是整個產業第一次要回答一個从没被回答过的问题:一家把大半营收押在算力合約上、账面亏损超过营收的企业,到底能被公开市场定价到多高?
一、發售條款:8.25 億股、每股 70–78 美元、代號 ANT
招股書封面的條款相當清楚,拆開看有幾個關鍵數字:
- 公開發售規模:8.25 億股 Class A 普通股。其中 8.0135 億股由 Anthropic 出售,2,364.9 萬股由既有股東出售,公司拿不到後者的任何收益
- 價格區間:每股 70.00 至 78.00 美元,以中值 74 美元計算
- 超額配售權:承銷商握有額外 1.2375 億股的 30 天超額配售權,若全額行使,總募資可再增加約 91 億美元
- 上市地:Nasdaq 全球精選市場,代號 ANT
- 承銷商:高盛、摩根士丹利、花旗
- 時間表:11 月 10 日路演啟動、11 月 18 日定價、11 月 19 日開始交易(皆為美東時間)
值得留意的是,這一次是「全球發行」而不只是美股。招股書裡明確寫了歐洲公開發售(European Public Offering),對丹麥、芬蘭、法國、德國、愛爾蘭、荷蘭、挪威、西班牙、瑞典等國的合格零售投資人開放,歐洲招股書須經德國聯邦金融監管局(Bafin)核准後才生效。這是 Anthropic 在歐洲零售市場第一次直接面對散戶。
二、同時私募 260 億美元:Google、NVIDIA 各出 100 億
比公開發售更值得注意的是那場同步私募。招股書寫得很清楚:Google、NVIDIA、AMD、Broadcom、Micron、Microsoft 與台積電(TSMC Partners),以 Class N 普通股認購合計 260 億美元,價格與 IPO 定價相同,但不收承銷折扣。
按 74 美元中值換算,各家的認購金額是:
- Google 135,135,135 股,約 100 億美元
- NVIDIA 135,135,135 股,約 100 億美元
- AMD 33,783,783 股,約 25 億美元
- Broadcom 13,513,513 股,約 10 億美元
- Micron 13,513,513 股,約 10 億美元
- Microsoft 13,513,513 股,約 10 億美元
- TSMC Partners 6,756,756 股,約 5 億美元
這裡有一個設計上的巧思:Class N 與 Class A 的權利幾乎完全相同,唯一的差別是投票權。Class A 每股一票,Class N 原則上沒有投票權(法律另有要求者除外),但轉售或轉讓給非關聯第三方時會自動轉換成 Class A。也就是說,這七家策略夥伴拿到的不是「二等公民」,而是「沒有投票權但經濟利益完全一樣」的股票——而且不受承銷商的停售限制。
這等於讓晶片、雲端與模型三方在同一張桌子上鎖定長期的利益連結:Google 與 NVIDIA 一次各押 100 億美元,AMD、Broadcom、Micron、微軟與台積電各自押注。這筆私募的規模,恰好等於 Anthropic 手上現金加短期投資(1,320 億美元)的兩成左右。
三、財報數字:營收 170 億、單季淨損 233 億
上市是為了拿到錢,那這家公司現在到底長什麼樣?官方 Fact Sheet 給的數字是:
- Q3’26 營收:170 億美元,年增超過 12 倍
- 營收run-rate:截至 2026 年 10 月約 810 億美元
- 單季淨損:233 億美元
- 調整後營業利益率:15%(較 Q1’25 的負 221% 改善 236 個百分點)
- 營業利益率:負 3%
- 客戶數:TTM 營收 10 萬美元以上的客戶超過 11,900 家(年增約 8 倍)、100 萬美元以上超過 1,900 家、1,000 萬美元以上約 250 家
- 淨收入留存率:約 900%
- 員工流失率:TTM 可惜流失率約 1%,7 位共同創辦人全部留任
那 233 億的淨損是什麼?官方 Fact Sheet 解釋得相當坦誠:其中 219 億美元是與轉換債、衍生性負債及 SAFEs 公允價值變動相關的非現金費用,是因為估值上升而認列的。扣掉這一筆,實際的營運虧損大約落在 14 億美元這個量級。
不過這個「非現金」的說法有兩面。它確實不是燒錢,但它是上一輪高估值募資的會計結果——可轉換工具在估值上升時會產生龐大的會計費用,同時也意味著未來轉換時會有大量股份稀釋。招股書列出的未稀釋總股數是 130.87 億股(若超額配售權全額行使則為 132.10 億股),這才是計算市值的分母。
還有另一個數字必須一起看:已承諾的算力合約約 9,000 億美元,其中約 4,516 億美元預計在 2030 年底之前發生,另有約 707 億美元在 2026 年 9 月之後的 12 個月內到期。對照手上的現金 960 億、現金等價物與短期投資 360 億、循環信貸額度可用額度 150 億——這是一張在財報上非常難看、但在產業史上非常罕见的資產負債表。
四、創辦人信:一封不像致股東信的股東信
Anthropic 這次最特別的部分,是隨招股書一起公開的創辦人信(Founders’ Letter)。它不是華爾街慣見的業績展望,而是一篇論述 AI 風險與治理的長文。
信裡開頭就寫:「我們相信 AI 是人類歷史上最具影響力的技術之一。如果管理得當,它可能迅速加速科學創新、極大提升經濟成長率,讓許多重大疾病的治癒變得可能,並解決那些長期 resisted 人類努力的問題。」接著提出四件希望投資者理解的事:AI 的潛力、必須處理的風險、公司獨特的建構與運作方式,以及公司行為可能與純粹利潤最大化公司不同之處。
信裡援引 2020 年四位共同創辦人合寫的 scaling laws 論文,說明為何預測會一次又一次成真,並把它類比為摩爾定律——但認為機器認知的指數成長帶來的影響會遠大於晶片。信中還提到 Anthropic 已開始用 Claude 直接做出生物學發現,包括一種可能有潛力被開發成新生物技術工具(甚至用於基因編輯)的分子機器。
至於治理,Fact Sheet 裡寫得很直白:Anthropic 是公益公司(PBC),使命即其公益目的;**長期利益信託(LTBT)**由四位在財務上無利害關係的受託人組成,一般而言有權選出董事會多數成員的 Class T 董事。三方——創辦人、員工、LTBT——共同分享治理權力。這就是外界長期關注的「外部信託能否守住 Claude 的靈魂」的制度化答案。
IPO 之後還多了一層:Class F 由 Founder LLC 持有,合計 50.1% 的投票權。也就是說上市並沒有稀釋創辦人的控制權。加上公司同時被認定為 Nasdaq 定義下的「受控公司」(controlled company),可以豁免部分治理規範。
五、路演影片與市場反應:華爾街給的價碼比預期低
Anthropic 在 IPO 官網放了完整的路演影片,分成十一個章節:Introduction、我們的機會與核心優勢、產品與平台、前沿與安全研究、運算策略、企業策略、各家客戶見證、財務模型、結論,以及 Q3’26 財務摘要。Business Insider 對路演影片逐字稿做過詞頻�分析,普遍認為「安全」與「算力」是貫穿其中的兩條主軸。
市場端的反應則明顯比年初保守。整條線看下來很清楚:
- 8 月時外界傳出的目標估值還在 2 兆美元以上,Jason Calacanis 還在 LinkedIn 上說「$2T 或 $3T 都太保守」
- 10 月 Reuters 報導投資人開始下修預期,提到 Anthropic 對投資人揭露 Q3 營收 168 億美元、季增 45%
- 11 月初 WSJ 報導主要投資人對 1.5 兆美元的估值感到懷疑
- 11 月 6 日 Bloomberg Intelligence 的影片標題直接寫「買家看到的估值低到 1.1 兆美元」
- 最終定價區間落在 70 至 78 美元
按招股書的未稀釋股數 130.87 億股換算,70 美元對應約 9,160 億美元市值、78 美元對應約 1.02 兆美元。媒體口徑的「1.4 兆美元」則包含了更多稀釋項目,兩者並不衝突,但口徑確實不同,值得分清楚。
同時路演的還有一個插曲值得記錄:一份報價接近 693 億美元的上市文件意外流出到銀行端後被撤回,Reuters 與 Bloomberg 都做了報導。這類「文件外流」在百億美元級別的交易裡並不罕見,但發生在 Anthropic 身上格外刺眼——因為它的關鍵數字會在幾乎同一時間內被全球媒體交叉比對。
Hacker News 上那條 889 分、848 則回覆的討論串,則把市場沒說出口的兩種情緒都攤開了。一派是算帳的:「單季淨損 230 億、未來負債數千億、IPO 估值超過 1 兆,瘋子接管了精神病院。」另一派是技術面的擔憂:「本地模型已經非常好用,一旦硬體重新負擔得起,我們會看到 AI 裝置能私下完成大部分人想要的事。」
還有網友點出一個被忽略的結構性問題:Anthropic 與 OpenAI 必須變成「終端使用者的應用層」——檔案、日曆、郵件、照片都得經過它們——否則它們賺不到這個 AI 爆發早期的那種錢。而 Model Context Protocol 在 11 月 9 日引發的第三方服務條款風波(多家歐洲 SaaS 業者指控 Anthropic 透過 MCP 條款限制競爭),恰好把這個結構性焦慮具體化了。
為什麼這件事重要
一、這是 AI 產業第一次拿到公開市場的價格標籤。
在此之前,「AI 泡沫」這個詞一直缺乏一個可以對照的錨點。微軟、亞馬遜、Meta 的 AI 業務都混在報表裡的大宗其他項目當中,沒有人能說出「一個 AI 模型的合理市值應該是幾倍年營收」。Anthropic 的公開上市會逼市場給出一個答案:170 億美元的季度營收、810 億美元的 run-rate,值 9,000 億到 1 兆 4,000 億美元,等於 11 到 17 倍年化營收。這個倍數會成為所有後續 AI 上市公司與私募估值的參照基準。
二、9,000 億美元的算力合約,是整個產業的真實需求底牌。
這可能比募資金額本身更重要。Anthropic 不是在 IPO 之前才決定要買算力,而是已經簽下了約 9,000 億美元、橫跨到 2045 年的承諾,其中 4,516 億美元在 2030 年底之前。這等於是產業對「未來五年 AI 算力需求」的合約化預測。它的可信度遠高於任何一份市場研究報告——因為它是簽了會付錢的法律文件。
三、公益公司結構第一次被公開市場檢驗。
PBC + LTBT + 50.1% 創辦人投票權,這套治理設計過去只能在科技媒體的特稿裡被討論。現在它被放進招股書的「風險因素」章節裡,接受法律與市場的檢視。Sami 的看法是:這套結構的核心問題從來不是「能不能擋住利潤衝動」,而是「當這家公司的市值跟某種信仰綁在一起,市場紀律還剩多少作用力」——而這恰恰是上市之後才會開始的實驗。
四、對照組已經存在:同一天還有別的選擇。
Anthropic 的架構不是唯一的解。Hacker News 上有人提到 Valve 的例子——做到足夠好,就不需要外部投資人;或者接受投資人,但仔細挑選那些不期待 IPO 的。這條路的好處是節省公開市場的季度壓力、維持完全的控制權;壞處是失去資本市場的估值錨與流動性。Anthropic 選了另一條,而 11 月 19 日之後,兩條路的差別會變得可以量化。
數據解讀與質疑
質疑一:1.4 兆美元的估值是用什麼分母算出來的?
這是最需要小心的地方。招股書寫的未稀釋總股數是 130.87 億股(若超額配售權全額行使為 132.10 億股)。用 78 美元上限算,約 1.02 兆美元。媒體口徑的 1.4 兆美元必然使用了更多稀釋項目——可轉換債、SAFEs、期權、RSU,以及尚未完全轉換的 Amazon Notes。對照路透 10 月的報導,Anthropic 的年化營收當時被記為 650 億美元(那是更早一輪私募時的數字),如今官方 Fact Sheet 給的是 810 億美元 run-rate。在同一份文件裡用不同分母算出的市值,是最容易出錯的地方。
質疑二:非現金虧損真的不算燒錢嗎?
219 億美元的「非現金」虧損確實沒有對應的現金流出,這點沒錯。但它有兩個後果需要算進來:第一,它源於估值上升,也就是說這是上一輪高價募資的鏡像,數字會隨股價波動而劇烈擺動;第二,轉換債轉換後會產生大量新股,這正是為什麼分母要用「完全稀釋」而不是「未稀釋」。看淨損時不看稀釋,等於不看通膨率看薪資。
質疑三:15% 的調整後營業利益率可信嗎?
這是 non-GAAP 數字,而且定義在招股書的「Non-GAAP Financial Measures」章節裡,調整項目包含股權激勵等費用。營業利益率是負 3%。用調整後口徑講故事、用 GAAP 口徑講風險,是每一份財報的標準動作,消費者應該同時看兩個數字——官方 Fact Sheet 確實兩個都給了,這點值得肯定。
質疑四:客戶集中度與「智慧財產權掠奪」的敘事。
Fact Sheet 揭露的客戶數據相當漂亮:11,900 家客戶中,年貢獻 10 萬美元以上的占全球 2000 大企業超過 30%、Fortune 500 超過 50%,而 Fortune 500 客戶平均只占其總支出的 0.1% 以下。單一客戶風險看起來很低。但另一面是,這個商業模式高度依賴企業端預算,而企業端預算正快速被「AI 取代軟體既有支出」的敘事侵蝕。HN 上那句「他們把人類累積的所有知識都洗劫了」不是沒有來源的偏見,它對應的是一個真實且尚未解決的商業問題:Anthropic 的營收,有多少是 AI 帶來的新支出,有多少是從既有軟體預算搬過來的? 官方文件沒有直接回答。
Siami 觀點
坦白說,Anthropic 的 IPO 是一件很難寫「好壞」的文章,因為它同時是四件事。
它是產業的成年禮——一家公司終於能在公開市場上被定價,而且定價高到讓整個產業的融資成本往下壓。這會讓 2027 年的 AI 私募估值更敢寫。
它也是一次集體風險轉移——9,000 億美元的算力合約從 Anthropic 的資產負債表,變成所有買了 ANT 股票的人的風險敞口。
它還是一堂治理課——PBC、LTBT、Class F 的 50.1% 投票權,這些過去只在科技媒體特稿裡出現的詞,現在要接受每一位散戶股東的檢視。
而它同時是一次對「AI 應該由誰控制」的提問——HN 上那位 Marginalia 網友說「解法基本上就是不要上市」,這句話聽起來像保守主義,但放到 Anthropic 的脈絡裡就變成一個真實的治理主張:如果一家公司選擇上市,它就選擇了被市場紀律約束。
Siami 自己的看法偏向中間:這個估值大致合理,甚至偏保守。 理由是那個 9,000 億美元的算力合約——它意味著 Anthropic 不是在賭一個可能不會發生的事,而是已經替未來五年的需求下了單。以 11 到 17 倍年化 run-rate 營收的價格買一張產業需求的可合約化訂單,數學上並不離譜。真正讓人睡不著的不是估值,是207 億美元的單季營運虧損(扣掉非現金項)配上 9,000 億美元的承諾這個組合,以及「淨收入留存率約 900%」這個數字裡有多少是 AI 帶來的新預算、有多少是從別的廠商嘴裡搶來的。
11 月 18 日定價、19 日掛牌。到那時候,我們就能知道華爾街對這件事的真實答案——不是路演時的報價,而是第一個交易日之後的價格。
延伸閱讀
- Anthropic 官方 IPO 網站(含路演影片、創辦人信、Fact Sheet)
- Anthropic 官方新聞稿:Anthropic launches roadshow for proposed IPO
- S-1 招股書 PDF(完整 16MB,含風險因素與股權結構)
- 創辦人信 PDF(Founders’ Letter)
- IPO Fact Sheet PDF
- Reuters:Anthropic eyes $1.4 trillion IPO valuation in test of Wall Street appetite
- Reuters:Anthropic’s nearly $70 billion IPO plan briefly circulated to banks, then retracted
- Bloomberg:Anthropic Bankers Look to Increase IPO Valuation
- CNBC:Anthropic sets IPO price range of $70 to $78
- WSJ:Major Investors Are Skeptical Anthropic IPO Can Achieve $1.5 Trillion Valuation
- Morningstar:Anthropic — We See the Stock as Undervalued in the IPO Pricing Range
- Hacker News 討論串:Anthropic IPO(889 分/848 則回覆)
- NBC News:Anthropic eyes $1.4 trillion IPO valuation(YouTube)
- CNBC:Anthropic kicks off IPO roadshow — Here’s what you need to know(YouTube)
網友熱門留言 (6)