編按:本文綜合整理自 TechPowerUp〈NVIDIA Allegedly Engineered Scarcity By Funding AI Startups To Buy Its GPUs〉(2026/11/13)、The Wall Street Journal〈Before His Ouster, Jensen Huang Belittled the Executive Replacing Him〉(2026/11/13)、CNBC〈What’s ahead for AI financing after Nvidia CEO Jensen Huang departs〉(2026/11/13)、CNBC〈Jensen Huang’s ouster tests Nvidia’s role as the “central bank of AI”〉(2026/11/11)、Quartz〈Nvidia’s AI equity investments hit $99 billion in one year〉(2026/09/04)、Nvidia 官方新聞稿〈NVIDIA Partners With Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs and KKR…〉(2026/08/10) 與 Hacker News 討論串(319 則回覆),並加入 Siami 編輯部觀點與分析。文中所有數字、引述與時間點均以原始來源為準。
2026 年 11 月 13 日,美國《華爾街日報》刊出一篇報導,標題直白得近乎不留餘地:〈在被迫下台之前,黃仁勳羞辱了即將接替他的那位高層〉。報導的核心不是晶片規格、不是效能數據,而是一場八月的內部會議——以及一句被記下的話。
報導稱,那次會議上,Nvidia 的財務長、同時也是代理執行長的 Colette Kress 主張削減循環融資(circular financing)協議的規模;黃仁勳反應激烈,據報形容她是「一隻被車燈照到的鹿」(a deer in the headlights)。爭議的源頭,是 Nvidia 與 OpenAI 那筆 2,500 億美元、10 GW 級的俄亥俄州資料中心交易。
但真正引爆市場的,是 WSJ 這篇報導所依附的那條更大的主線:Nvidia 可能在人為製造晶片短缺。
一、什麼是「循環融資」?
先把機制講清楚,後面的質疑才有落點。
所謂循環融資,指的是晶片製造商不只賣硬體,還用錢幫自己的客戶買自己的硬體。具體到 Nvidia,工具箱裡有四種:
- 直接股權投資 — Nvidia 直接買進 AI 公司的股份,成為股東。
- 信用擔保(backstop) — 為客戶的貸款或債券提供擔保,錢還是第三方出的,但風險 Nvidia 扛。
- 表外協議 — 不認列為負債,但實質上構成或有負債。
- 營收分成(revenue sharing) — 以未來營收換取當下算力,2026 年 8 月一度暫停。
二、數字有多大?
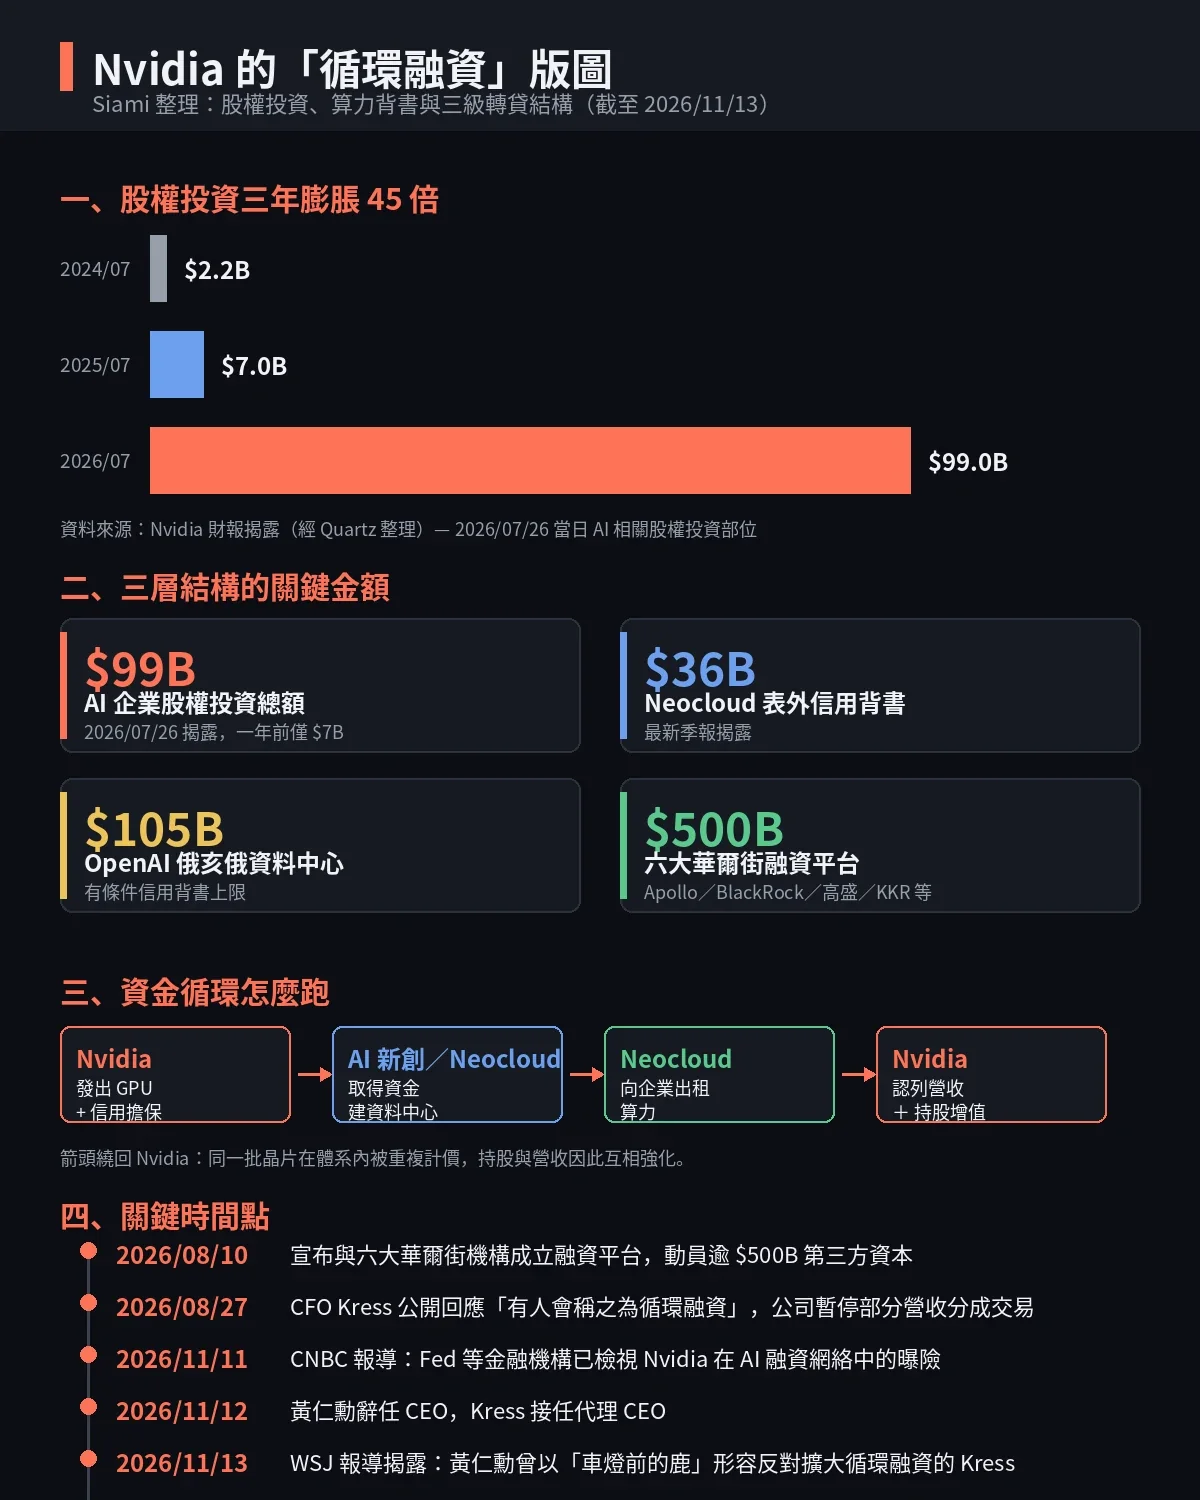
Nvidia 7 月 26 日揭露的數字是這樣的:
- AI 企業股權投資部位:990 億美元 — 一年前約 70 億,兩年前約 22 億。兩年膨脹 45 倍。
- 其中 Kress 在法說會上說,公司已投資「接近 500 億美元」在前沿 AI 實驗室。2026 年 2 月對 OpenAI 的單筆承諾就是 300 億美元,參與其 1,100 億美元募資。
- Neocloud 表外信用背書:360 億美元 — 這是 7 月季報裡揭露的數字。CoreWeave、Nebius、IREN 全部在 Nvidia 的投資組合中,同時也都是 Nvidia 客戶。
- OpenAI 俄亥俄資料中心有條件信用背書:最高 1,050 億美元。
- 2026 年 8 月:與 Apollo、BlackRock、Blackstone、Brookfield、高盛、KKR 六家華爾街機構成立獨立算力融資平台,目標動員逾 5,000 億美元第三方資本,並以 Nvidia GPU 為底層資產。
把這四層疊起來看:一塊 GPU 從台積電出廠 → 賣給被 Nvidia 投資並由 Nvidia 擔保貸款的 Neocloud → Neocloud 把它出租給企業 → 租金變成 Nvidia 的營收,同時 Nvidia 手上那張持股的市值也跟著漲。同一個資產,在不同層被重複計價。
本文文內的 Siami 圖表,把這個結構、關鍵金額與時間軸都整理成了一張圖,數字一覽無遺。
三、WSJ 報導新增了什麼?
TechPowerUp 的報導本身只有三段,但它轉述的 WSJ 內容才是關鍵。綜合 WSJ 與其他來源,這次新增的有三塊:
第一,動機。 TechPowerUp 引述 WSJ 的說法是,Nvidia 藉由投資那些會回頭買 Nvidia GPU、會建資料中心的 AI 新創,人為推高並維持 GPU 與記憶體短缺的市場印象,其結果之一是把台積電的過剩半導體產能轉移出去。
第二,時機。 黃仁勳在八月那場會議上推動「對小規模雲端服務商的更多投資」,TechPowerUp 指出,這個推力的背景是超大規模雲端業者(hyperscaler)正在從通用現成元件轉向自研晶片——Google 的 TPU、AWS 的 Trainium、Meta 的 MTIA 都在搶食通用 GPU 的需求份額。Nvidia 轉而扶植小型雲端商,等於是自己在補上自己流失的訂單。
第三,內部 dissent。 Kress 主張縮減循環融資,而黃仁勳不但反對,還在升任代理 CEO 前夕公開貶抑她。這條人事線索後來引爆了整件事——11 月 12 日黃仁勳辭任 CEO,Kress 代理。
四、對金融系統的連鎖效應
WSJ 的報導之所以重要,是因為它把這件事從「科技媒體質疑 Nvidia」升級成「監管機構開始檢視 Nvidia」。
CNBC 在 11 月 11 日的報導裡明確指出:美國聯準會與其他金融機構正在檢視,Nvidia 這種高度互連的融資網絡會如何放大 AI 市場的下行。 報導引述的關鍵背景是:早在 7 月,Fed 官員就已在內部討論,若 AI 產業出問題,可能引發「廣泛的資產重新定價」(broad-based repricing of assets)。
前 FDIC 主席 Sheila Bair 的說法值得完整引述:Nvidia「在銀行的意義上根本不算大到不能倒」,但這不代表監管者可以放鬆——她說的是銀行體系與整體金融系統對 Nvidia 及其他類似企業的曝險,必須被仔細監看。
市場數據同步反應:
- Nvidia 4.5%、2031 年到期債券的收益率,在 11 月 13 日(週五)來到 5.717%,一週之內幾乎上升 5%。
- 那斯達克 100 指數週五收跌 1.2%。
- 科技債殖利率全面走高,CDS 利差在低評級名稱上擴大——利差走寬,代表投資人認為這些債券風險變高。
- 最能代表 AI 債務恐懼的 CoreWeave,其 9.75%、2031 年到期債券收益率從前週的 16.7% 回落至 14.79%,五年期 CDS 利差一週收窄逾 17%,但絕對值仍高於 1,000——一般被視為困境訊號。
- Nvidia 自身股價在過去 12 個月仍上漲 33%。
高盛分析師 James Schneider 的判斷是:「我們預期公司會履行先前所有已宣布的承諾,但我們認為往後在生態系夥伴之間談新的多方投資,要再達到過去這個規模會更困難。」
五、接班人的難題
CNBC 引述 CreditSights 分析師 Andy Li 的話,直指核心不確定性:
「我們還不知道 Nvidia 走出這一步之後的最終策略是什麼。但方向上來說,畢竟 Jensen 在行銷 Nvidia 故事、以及當一個非常激進的成交推手這件事上如此關鍵,所以我認為這種創意式的交易、循環融資、股權與信用支持,很可能會收斂。」
有意思的是,CoreWeave 執行長 Michael Intrator 在黃仁勳辭職前一天受訪時說的是另一個方向:「Nvidia 不是一個人。」「那邊有數千名員工,每天與我們公司數千名員工協作。他們整合技術、整合實體基礎設施、整合網路。他們是我們多年來很好的合作夥伴,未來也會繼續是。」
兩位產業人士的判斷相反,這本身就是答案:這件事沒有標準答案,取決於董事會、承銷商與 Fed 怎麼看。
而 Kress 這位被 WSJ 描繪成「反對擴張循環融資」的人,現在正坐在那把椅子上。
為什麼這件事重要
這不是一則「又一則 AI 泡沫新聞」,而是「AI 泡沫如果破了,錢會從哪裡破開來」的第一份具體施工圖。
過去兩年,所有關於 AI 循環融資的質疑都停在概念層——「Nvidia 是不是在養自己的客戶?」。這次的差別在於,WSJ 把機制拆到「八月的一場會議」與「一隻被車燈照到的鹿」這種顆粒度,而且是在 Nvidia 剛剛失去創辦人的敏感時刻。
三件事因此同時成立:
第一,Nvidia 從晶片供應商變成了金融機構。 990 億美元股權、360 億美元表外背書、最高 1,050 億美元有條件擔保、5,000 億美元華爾街融資平台——這已經不是一家半導體公司的資產負債表,這是一個影子銀行。而影子銀行在 2008 年被證明的特性是:槓桿會在信心反轉時瞬間反向運作。
第二,「Nvidia 的需求」這個概念本身變得不純粹了。 如果賣方同時是金主,那麼觀察到的需求有多少是終端真實需求、有多少是被自己灌出來的?這是個識別問題,不是價值判斷問題——而識別問題會直接影響估值模型。
第三,Fed 已經在看。 這是整件事的分水嶺。市場質疑是一回事,央行把「AI 產業出問題 → 資產廣泛重新定價」寫進內部討論是另一回事。一旦監管把 Nvidia 當成系統性節點來看,Kress 的處境就不再是「要不要續推循環融資」,而是「續推會不會讓整個系統的風險敞口被官方認定」。
對台灣的科技產業鏈來說,這也是一個值得盯的變數:台積電是這條鏈最上游。Nvidia 用「維持短缺」來解決台積電產能過剩的問題,等於把「產能是不是真的不夠」這個問題,從晶圓代工業的議題,變成了金融工程的議題。
數據解讀與質疑
質疑一:990 億這個數字,本身就是「循環」的證明嗎?
不必然。股權投資在科技業是常態——Alphabet 和 Amazon 的持股揭露金額都超過 1,000 億美元,Nvidia 排在他們之後。CCS Insight 研究主管 Ian Fogg 對 CNBC 的說法是雙向的:「Nvidia 當然有明確動機確保客戶與夥伴蓬勃發展,好為 Nvidia 帶來未來生意。股權投資幫助公司創新,但也賦予 Nvidia 一定程度的控制力,鼓勵公司走 Nvidia 系的技術路徑。」
換句話說,一個客戶拿到你的錢、買你的晶片、而且傾向做你的生態——這本身未必是犯罪,甚至可能是聰明的商業策略。真正需要被檢驗的是「Nvidia 有沒有製造出原本不存在的需求」,而不是「Nvidia 有沒有投資客戶」。 WSJ 的說法指向前者,但目前的公開證據主要是動機推論與內部會議紀錄,不是帳目證據。
質疑二:數據本身有多少是「循環」出來的?
這是結構性問題,也是最难回答的一題。Nvidia 財報揭露的營收是真實現金流入,問題是同一批晶片在「售出」與「投資」兩個科目裡各被記一次。外界目前能做的,是用三種方式交叉檢驗:關聯公司的籌資速度(Neocloud 取得 Nvidia 貸款的時點)、晶片交期與二手市場價格、以及台積電的產能利用率。這三組數據本應能拼出全貌,但目前沒有任何一方做過完整揭露。
質疑三:那 5,000 億美元的融資平台,會不會只是把風險推得更遠?
這個平台的設計是「以 Nvidia GPU 為底層資產的資產支持型資本」(asset-backed capital)。黃仁勳的原話是:「我們從造晶片開始;今天,我們正在協助創造一類新的生產性、可投資的基礎建設:AI 工廠。」「在 AI 裡,算力就是營收。」
這句話聽起來很漂亮,但反過來也成立:如果算力就是營收,那 GPU 的價值就取決於它未來能不能持續賣出算力。 當「用資產支持型資本購買該資產製造的產品」這個閉環運轉夠多次,評價就會開始參照房地產融資的邏輯,而不是半導體製造。BlackRock 的 Larry Fink 在同一場發布裡說「現代運算已成為稀缺、關鍵的資產類別」——這句話本身就說明估值錨已經換了。
質疑四:時間順序會不會被倒果為因?
是的,值得留意。11 月 12 日黃仁勳辭任,11 月 13 日 WSJ 刊出報導。這兩件事距離極近,報導中引述的「八月會議」內容之所以在此時曝光,很難與人事交接無關。這不代表報導內容不實,但代表讀者應該把「報導揭露的內容」與「報導發布的時機」分開評估。
另外 HN 討論串裡有網友指出,這已經是第三手轉述:WSJ → Wccftech → TechPowerUp。而 WSJ 那篇報導的重點其實是「黃仁勳羞辱 Kress」的人事內鬥,「人為製造晶片短缺」只是其中的背景脈絡。二手報導的標題往往比原始報導更聳動,這在判讀時必須校正。
Siami 觀點
這則新聞真正的重點,不是「Nvidia 是不是壞掉了」,而是「AI 這個產業已經長出金融業的病灶」。
先講清楚我們不站在哪一邊。反對 Nvidia 的人有他們的歷史——從 PhysX、GameWorks 這些年一路算起的老帳,確實不是憑空生出來的。但那些是壟斷與反競爭的舊爭議,跟今天這件事不是同一個層級。
今天的問題是結構性的:當一家公司同時是供應商、股東、貸款擔保人與資產池的組成者,它就同時扮演了造局者與裁判。Wccftech 的報導裡有個說法很傳神——這像是「現金流洗白」(cash flow laundering):把真實世界的現金轉成「AI 規模」,再讓規模本身成為估值敘事。
但我們認為最需要被認真對待的,不是道德指控,而是一個純技術的觀察:這套結構在時間軸上是脆弱的。
第一層脆弱在識別:如果 Nvidia 同時是供給方與需求方,市場對「AI 需求真實成長」的判斷會系統性失準。這不是道德問題,是統計問題——被自己的補貼扭曲的需求訊號,會讓所有人(包括 Nvidia 自己)高估產業的終局規模。
第二層脆弱在速度:循環融資的崩塌一定不是漸進的。當信心反轉,GPU 二手市場價格會先動,Neocloud 的融資成本會先動(看看 CoreWeave 14.79% 的殖利率和 1,000 以上的 CDS 利差,那已經不是正常企業融資的價格),而 Nvidia 的表外背書會被重新估值。這個過程不需要 AI 泡沫「爆掉」,只需要 AI 需求增速從「超級」掉到「正常」。
第三層脆弱在權責:黃仁勳不在了,Kress 在。CNBC 那句「我們不知道 Nvidia 走出這一步之後的最終策略是什麼」,說的是策略不確定;而 WSJ 報導說的是,她曾經反對過。這兩件事疊在一起,等於是這個角色現在要決定一個她自己曾經質疑過的策略還要不要繼續——而她的每一個決定,都會被市場當成對那些指控的裁決。
所以我們的結論是:這是一則關於「權力位置」的報導,不只是關於「錢」的報導。 一個 AI 硬體巨頭站在供應鏈、資本市場與貨幣政策的交會點上,掌舵的人換了,而船上的乘客(從 Neocloud 到企業客戶到華爾街)都已經上了同一條船。
對台灣的創作者與投資人而言,實務上的建議很簡單:把「Nvidia 出貨量」當成景氣指標是安全的,把「AI 資本支出」當成景氣指標是危險的。 前者來自真實交付,後者現在有一個影子銀行在裡面。
延伸閱讀
- WSJ:Before His Ouster, Jensen Huang Belittled the Executive Replacing Him(2026/11/13,本篇原始報導)
- WSJ:Nvidia Has Become a Banker to the AI Boom, Putting It on Dangerous Ground(2026/08/25)
- WSJ:Nvidia Insists It Can Keep Printing Money to Fund the AI Boom(2026/08/27)
- WSJ:Nvidia Pauses Revenue-Sharing Deals With AI Cloud Companies(2026/08/27)
- CNBC:What’s ahead for AI financing after Nvidia CEO Jensen Huang departs(2026/11/13)
- CNBC:Jensen Huang’s ouster tests Nvidia’s role as the “central bank of AI”(2026/11/11)
- CNBC:Nvidia’s leadership crisis could test its $500 billion AI financing bet(2026/11/12)
- Quartz:Nvidia’s AI equity investments hit $99 billion in one year(2026/09/04)
- Nvidia 官方新聞稿:與 Apollo、BlackRock、Blackstone、Brookfield、高盛、KKR 合組 5,000 億美元算力融資平台(2026/08/10)
- Nvidia 投資者關係:NVIDIA VC Alliance(新創投資計畫官方頁)
- Hacker News 討論串:Nvidia allegedly engineered scarcity by funding AI startups to buy its GPUs(319 則回覆,本次 topComments 擷取來源)
網友熱門留言 (6)