編按:本文綜合整理自 LitNews〈Judge Refuses to Dismiss DRAM Supply Conspiracy Suit Against Samsung, SK Hynix, Micron〉(2026/11/14)、CourtListener 案件卷宗 Garciaguirre v. Samsung Electronics Co., Ltd.(加州北區聯邦法院,案號 5:26-cv-06345)、Tom’s Hardware〈Judge denies motion to dismiss DRAM price-fixing lawsuit… says chipmakers acted like “hawks flying in formation”〉(2026/11/15,記者 Jowi Morales)、第九巡迴法院 DRAM II 案判決(2022/03/07,案號 21-15125)、CSIS〈Beyond the Memory Cycle: AI, HBM, and the New Semiconductor Shortage〉(2026/09/17)、TrendForce〈AI Server Demand Sustains Memory Contract Price…〉(2026/09/30)、TrendForce〈Server DRAM Contract Prices Expected to Rise 13–18%…〉(2026/07/09)、Quartz〈Samsung, SK Hynix, and Micron Are Being Sued For Fixing…〉(2026/07/03)、Law360 案件頁(Garciaguirre et al v. Samsung Electronics et al) 與 Hacker News 討論串(410 分/190 則回覆),並加入 Siami 編輯部觀點與分析。文中所有數字均標明係起訴書主張、市調機構觀察或法院認定,並已於文中分別標註。
2026 年 11 月 14 日,美國加州北區聯邦法院。承審法官 Noël Wise 駁回了三星電子、SK 海力士與美光三家公司提出的共同移轉動議(joint motion to dismiss),並且是「全部駁回」。法院認定,原告的起訴書已合理陳述(plausibly alleged)一項違反《謝爾曼法》第 1 條的協議。
這是一個程序性的裁定,不代表三家公司有罪。起訴書中的事實主張在這一步全部被視為真、但尚未經過審理,案件才剛剛進入實質審理的階段。
但它的份量仍然可觀:這是第一次有法院願意把「傳統 DRAM 供應被刻意縮減、產能轉向 HBM」這個說法,從市場抱怨提升為可被檢驗的司法指控。
一、起訴書講了什麼:91% 市占、砍產、轉向 HBM
案件名稱是 Garciaguirre v. Samsung Electronics Co., Ltd. et al.,2026 年 6 月 25 日在加州北區聯邦法院提起,原告是 17 名消費者與小型企業,涵蓋五個州。案件由 Bathaee Dunne LLP 代理,三星由 O’Melveny & Myers 律所代理,SK 海力士由 Cleary Gottlieb 代理,美光則由 Gibson, Dunn & Crutcher 代理。
起訴書的核心指控,是三家公司自 2022 年底開始削減產量,並從 2023 年起把產能轉向高頻寬記憶體(HBM)。依起訴書主張:
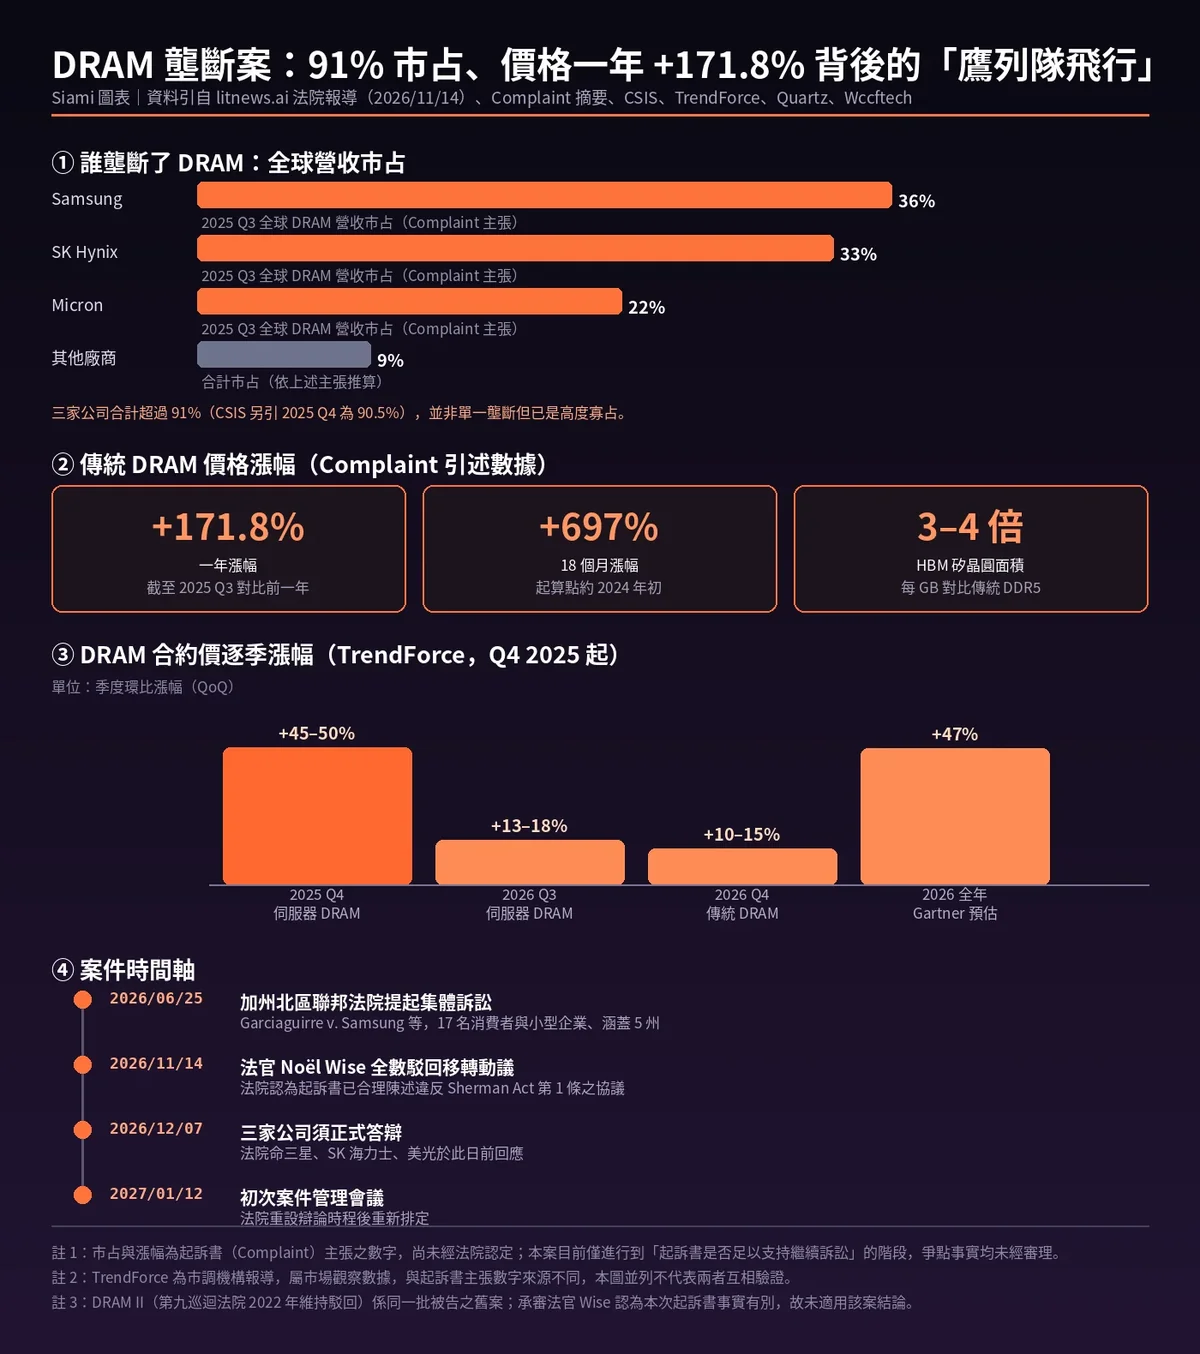
- 三家公司截至 2025 年第三季合計掌握超過 91% 的全球 DRAM 營收(CSIS 另引 2025 年第四季數字為 90.5%)
- HBM 是一種供應 AI 加速器使用的專用 DRAM,每 GB 所需的矽晶圓面積約為傳統 DDR5 的三到四倍——也就是說,同一片晶圓切成 HBM,產出的「GB 數」會大幅縮水
- 截至 2025 年第三季,傳統 DRAM 價格一年上漲 171.8%、18 個月上漲 697%
- 但「三家被告沒有一家擴大或宣布有意義地擴大傳統 DRAM 產能計畫」
這三條數字構成本案的骨架:不是「漲價」,而是「在漲價之後仍然不擴產」。
二、法院怎麼駁回「DRAM II 先例」:六項 plus factors
三家公司提出的核心抗辯很直接:這是 DRAM II 案的重演。DRAM II 是第九巡迴法院 2022 年維持駁回的案子,同樣是這三家、同樣是傳統 DRAM 供給限制、期間為 2016 至 2018 年。既然舊案被駁回,新案也該照辦。
Wise 法官只回了一句話:
「本院認為不是。」(The Court finds that it is not.)
由於原告手上沒有直接的協議證據,舉證責任落在「plus factors」上——即那些足以推論出一個先行協議存在、而非各自獨立做出相似決策(conscious parallelism)的旁證。法院採納了以下幾項:
- 砍產的時間差被認定不構成反證。 SK 海力士與美光在 2022 年底宣布減產的時間只差三週;三星落後約四個半月、到 2023 年 4 月 7 日才動作。法院認為這個間隔「並非不合理地長到足以推翻平行行為的指控」。
- 不回頭擴產被視為最關鍵的一項。 在記錄價格、沒有擴產、且擴產「困難甚至不可能回頭」的情況下,法院引用第九巡迴法院 1990 年 Petroleum Products 案「煉油廠產能變動不易回頭」的原則,認定「建或不建」的產能承諾可以類比。
- 簽長約綁 HBM 供給、卻拒絕與傳統 DRAM 大客戶簽長約。 三家都簽了長期 HBM 供給合約;三星與 SK 海力士據報拒絕與主要傳統 DRAM 客戶簽訂長期合約。
- 美光關閉 Crucial。 2025 年 12 月 3 日,美光宣布關閉擁有 30 年歷史的消費級品牌 Crucial。法院稱這些動作「困難甚至不可能逆轉」。
- 同季宣布逐步淘汰 DDR4。 起訴書稱 2025 年同一季內做出淘汰 DDR4 的決定;且「較舊較慢的 DDR4 每 GB 成本反而高於較新較快的 DDR5」。
- 2026 年 1 月三家公司採用幾乎相同的客戶篩選流程。 法院認為這「強烈支持共謀的合理推論」。
法院也針對三巨頭的答辭逐條回應:投資人談話中的「供給紀律」字眼、產業會議、以及市場本身的寡占結構,在本次分析中全部不給予任何重量——法院直言 DRAM II 案「幾乎完全封鎖了審前法院在缺乏具體細節時對同業公會議給予任何權重的可能性」,並稱市場結構「在本分析中是中性的」。
三、被忽略的「非共謀解釋」:法院不接受 AI 需求這個理由
三家公司最直覺的防禦是:傳統 DRAM 漲價、缺貨、供不應求,根源就是 AI 需求暴增,這是正常的市場反應,與共謀無關。
法院直接擋下這個論點,理由是時序。
三家公司導入嚴苛客戶篩選流程的時間點,是 2026 年 1 月;而 AI 熱潮與 HBM 轉向在此之前就已經展開。法院的推論是:如果這套流程純粹是為了因應需求暴增,那它不該在需求已經被吸收之後才出現。三家幾乎一模一樣的做法,更像是對同一份藍圖的執行,而不是三個各自因應市場的合理反應。
同樣被排除的還有「合法的商業判斷」:法院承認轉向 HBM 單獨來看「可能不足以」認定共謀,是「相關行為」把這個因素推過了界線。
四、20 年前的舊罪:1998–2002 那場已被認罪的價格壟斷
起訴書與法院都拉出了一段舊歷史。三家公司與另外兩家製造商曾在 1998 年 7 月至 2002 年 6 月期間組成刑事卡爾特壟斷 DRAM 價格:三星支付 3 億美元罰款,海力士支付 1.85 億美元,美光則因配合調查而獲得豁免。
三巨頭主張,這段 20 年前的歷史不應計入。Wise 法院援引 DRAM II 案的先例,拒絕了這項主張,理由是歷史壞掉的名聲本身不能證明本次沒有陰謀。
庭審時三家公司引用已故法官波斯納(Posner)的名語:競爭者在集中市場中會「像鷹一樣互相盯著」。法院的回應成為全案最常被引用的一句:
「但原告的主張超出了鷹互相盯視的範圍;他們的主張更像是鷹在編隊飛行——那是鷹通常不會做的事。」(But Plaintiffs’ allegations go beyond hawks watching each other; their contentions are more akin to hawks flying in formation – an activity that hawks ordinarily do not do.)
五、接下來會發生什麼:12 月 7 日答辯、2027 年 1 月案件管理會議
法院已要求三家公司於 2026 年 12 月 7 日前正式答辯。由於法院把言詞辯論時程往後挪了約三週,也同時准許三家公司未受異議的行政動議延長初期案件期限,並把**初次案件管理會議(initial case management conference)**重排到 2027 年 1 月 12 日上午 9 時。
換句話說,這案才剛進入「答辯與 Discovery」的門檻。起訴書主張的 91% 市占、171.8% 漲幅、拒絕簽長約、關閉 Crucial 等等,全部仍是未經證實的主張,接下來會有大量文件交換與證人詰問。
為什麼這件事重要
第一,這是第一次有司法系統正式處理「HBM 轉向是否構成傳統 DRAM 的壟斷手段」這個問題。 過去兩年,AI 記憶體缺貨的標準說法是供給轉移的自然結果——HBM 每 GB 吃掉三到四倍晶圓面積,產能被吸走是物理限制,不是人為選擇。這套說法在產業訪談與財報中完全成立,但它有個無法回答的尾巴:既然傳統 DRAM 價格已經漲到離譜的水準,而且漲幅遠超 HBM 轉向本身能解釋的幅度,為什麼三家都沒有擴產?傳統 DRAM 是標準化商品,技術門檻不高,理論上任何一家擴產都會立刻壓低價格——這正是 Petroleum Products 案中「擴產容易回頭」邏輯的應用。
第二,訴訟本身會改變產業的行為。 這不是小錢。DRAM 是僅次於晶圓代工的固定成本極高產業,一次全 industry’s 擴產決策延後,代價是幾十億美元級的沉沒成本。三家公司過去的行為模式是「集體不動作」——三家都缺貨、三家都不擴產,因為任何一家單獨擴產都會被另外兩家擠壓。現在這個模式被放上法院的桌面,而且是作為 Sherman Act 案件在審。之後每一次擴產或減產決策,都會多一層「這份內部文件以後會不會被調出來」的考量。
第三,對台灣的讀者來說,這是直接的成本結構。 記憶體漲價已經外溢到伺服器、PC 與消費電子整機漲價,蘋果在起訴書裡甚至被點名作為下游漲價的證據(原告主張 Mac 與 iPad 的漲價是傳統 DRAM 供給受限的後果)。TrendForce 2026 年 9 月 30 日的預測是第四季傳統 DRAM 合約價還要再漲 10–15%,7 月 9 日的預測則是第三季伺服器 DRAM 合約價漲 13–18%。也就是說,這份訴訟在 2026 年底之前不會有結論,但價格在訴訟進行期間仍會照漲。
數據解讀與質疑
質疑一:91% 這個數字有兩個版本,且都不是法院認定。 起訴書說的是「截至 2025 年第三季超過 91% 的全球 DRAM 營收」;CSIS 引用的是 2025 年第四季的 90.5%。這兩個數字的統計口徑(營收 vs 出貨量、三家 vs 三家加上被收購的 Crucial 業務)並不完全一致。更重要的是:法院在這一步沒有對任何數字做出認定,它只判定「起訴書的陳述已經足以讓案件繼續」。把法院裁定讀成「法院認定三大廠壟斷」是錯的。
質疑二:171.8% 與 697% 這兩個漲幅,基期選擇影響很大。 起訴書的說法是截至 2025 年第三季「一年上漲 171.8%」「18 個月上漲 697%」。697% 這個數字意味著大約七倍的漲幅,起算點落在 2024 年初附近——那正是 DRAM 從上一輪下行週期底部反轉、AI 拉動需求開始全面湧入的時點。換句話說,這個基期本身就包含了「從谷底反彈」的成分。TrendForce 的季度數字看則相對溫和:2025 年第四季伺服器 DRAM 合約價漲 45–50%,2026 年第三季 13–18%,第四季傳統 DRAM 10–15%,漲幅確實在收斂。指控的數字是真的,但它挑了一個最有利的基期。
質疑三:需求端的解釋其實不弱,這正是為什麼「駁回移轉」不等於「共謀成立」。 AI 資料中心對 HBM 的需求是真實的,HBM 吃掉三到四倍晶圓面積也是物理事實。在這種結構下,傳統 DRAM 供給收縮有一半是機械性的。起訴書要舉證的是「在機械性因素之外,還有额外的、只有共謀才能解釋的部分」——法院目前只是認為這個主張「夠資格被檢驗」,不是認為它已經成立。
質疑四:Crucial 關閉這件事,法律上的意義可能比直覺上小。 美光在 2025 年 12 月 3 日宣布關閉 Crucial 消費級品牌。法院把它列為 plus factor,理由是這個決定「困難甚至不可能逆轉」。但反過來說,一個占 DRAM 營收約兩成的公司放棄整個消費級市場,如果純粹是共謀的結果,邏輯上應該是三家的消費級業務同步縮減——而實際上 Crucial 的產能是可以被其他消費級品牌承接的。這一項的證據強度,需要等 discovery 才知道。
Siami 觀點
這次裁定最值得留意的地方,不是「三大記憶體巨頭被控」,而是他推翻 DRAM II 的理由。
DRAM II 是第九巡迴法院 2022 年的判例,效力遍及整個第九巡迴。 一位地方法院法官要推翻它適用於新事實的先例,不能只是說「本案不同」——她必須說清楚哪一點不同、為什麼不同、而且這個區別足以讓結論相反。Wise 法院做到了這件事:她說明本次起訴書多了幾類 DRAM II 案裡沒有的旁證(客戶篩選流程、拒絕簽長約、關閉 Crucial),並且把「擴產決定不可逆」這條第九巡迴既有的 Petroleum Products 原則,套用到全新的事實上(不建廠,而不只是煉油廠產能調整)。這是一個有說服力的法律推理,不是一個為了讓消費者贏而做的裁決。
但同樣要保持清醒:這一步法院做的,僅僅是「把問題送到陪審團面前」的門檻判定。接下來才是真正的戰場——三家公司會拿什麼來回應?他們手上最有力的武器是兩張牌:
第一張是necessity。 針對 HBM 轉向本身,Wise 法院自己都寫了「單獨可能不足以」認定共謀。如果三家公司能證明當時的客戶篩選是為了處理真實的供應崩潰、而他們的 HBM 長約是為了滿足 AI 客戶的具體承諾(而非排擠傳統 DRAM 客戶),那麼 2026 年 1 月的篩選流程就只是一個可解釋的應變動作。
第二張是 20 年前的舊案已經用不同的法律事實被處理過。 1998–2002 年的刑事卡爾特跟這次的民事反壟斷在法律結構上不同;DRAM II 案的法院願意在 2022 年讓這些公司脫身,說明當時的證據(當時有直接的內部文件)並不足以支持民事責任。這個先例至少給了他們程序上的信心。
最後一點保留,是關於時間軸的。 整個案子最快也要 2027 年才會有實質進展,而在那之前,記憶體的價格已經被寫進了伺服器、PC 與消費電子的報價單裡。訴訟能追討的 damages 是過去的損失,而消費者要付的價格是現在的。 對大多數來說,等這場官司打完再談補償,跟先買記憶體回家是一個現實的兩難。這也是為什麼這件事值得持續追蹤——不是因為它會有什麼戲劇性結局,而是因為在它還沒結局的那幾年裡,價格會一直站在那裡。
延伸閱讀
- LitNews:Judge Refuses to Dismiss DRAM Supply Conspiracy Suit Against Samsung, SK Hynix, Micron(2026/11/14,本次主要來源)
- CourtListener:Garciaguirre et al v. Samsung Electronics Co., Ltd. et al(案號 5:26-cv-06345,卷宗與各項文件)
- 第九巡迴法院:In re DRAM Indirect Purchaser Antitrust Litigation(DRAM II 判決,2022/03/07,案號 21-15125)
- Tom’s Hardware:Judge denies motion to dismiss DRAM price-fixing lawsuit… “hawks flying in formation”(2026/11/15,記者 Jowi Morales)
- CSIS:Beyond the Memory Cycle — AI, HBM, and the New Semiconductor Shortage(2026/09/17,含 Big Three 2025 Q4 市占 90.5%)
- TrendForce:AI Server Demand Sustains Memory Contract Price…(2026/09/30,4Q26 傳統 DRAM 合約價預估 +10–15%)
- TrendForce:Server DRAM Contract Prices Expected to Rise 13–18% QoQ(2026/07/09)
- Quartz:Samsung, SK Hynix, and Micron Are Being Sued For Fixing Memory Prices(2026/07/03,含三倍賠償與 Apple 漲價主張)
- Law360:Garciaguirre et al v. Samsung Electronics Co., Ltd. et al(案件頁)
- Pacermonitor:Garciaguirre et al v. Samsung Electronics Co., Ltd. et al(案件進度摘要)
- 影片:Gamers Nexus — The DRAM Crisis: 600% Price Increases by Micron, SK Hynix, & Samsung(第三方頻道)
- 影片:Dr.Semiconductor — Making RAM at Home(第三方頻道)
- 影片:Caleb Writes Code — DRAM Shortage Crisis explained(第三方頻道)
- Hacker News 討論串:Court denies motion to dismiss DRAM price fixing case(410 分/190 則回覆,本次 topComments 擷取來源)
網友熱門留言 (9)